一场耗资数千亿美元、旨在埋葬传统有线电视的数字战役,最终把参战者引向了对手留下的旧图纸。2026年7月,全美流媒体占电视总收视时长达到创纪录的49.0%,而传统有线电视份额滑落至18.7%的历史新低。表面上看,流媒体赢得了彻底的胜利;但在商业模式的底层,各大平台却不约而同地换上有线电视的旧戏服。
当硅谷与好莱坞不再空谈颠覆,呈现在用户面前的现实格外反常。行业并没有消灭广告与捆绑,而是把它们精密地组装回现代电视机里。曾经承诺“无广告、全集上线、随时自由退订”的流媒体,正在通过涨价逼迫用户接受广告,并通过电信商重新推销打包套餐。
账本见顶逼出防线:订阅数退场与连环涨价
流媒体进入存量博弈后,靠烧钱堆砌剧集换取新增订阅的飞轮彻底停转。华尔街不再为单纯的用户规模买单,转而严厉审视未计利息、税项、折旧及摊销前的利润(EBITDA)与自由现金流。巨头们的应对方式直接且步调一致:隐匿规模指标,全力挖掘存量用户的单客价值。
迪士尼、Netflix与华纳兄弟探索(WBD)在2026年中期均淡化或停止披露绝对订阅用户数。迪士尼转而强调订阅收入增长,华纳兄弟探索不再公开精确订阅总量,Netflix则将对外沟通的重点转向广告版月活跃观众(MAU)与前期广告预售的翻倍增长。当用户增长不再亮眼,掩盖数字便成了行业的通用防守。
为了维持报表增长,平台开始频繁提高无广告版本的门槛。Netflix在2026年3月上调全美资费,广告版维持在8.99美元,而标准版和高级版分别涨至19.99美元和26.99美元。这种阶梯定价的意图并非为了多收几美元会员费,而是将价格敏感型用户驱赶至广告分层——截至2026年5月,Netflix广告版全球月活跃观众已经突破2.5亿。
| 订阅服务与主要方案 | 月费标准(美元) | 关键运营数据与指标口径 |
|---|---|---|
| Netflix 广告版 | 8.99 | 全球广告月活跃观众突破2.5亿 |
| Netflix 高级版(无广告) | 26.99 | 停止披露每季绝对付费订阅数 |
| Comcast Peacock | 平台综合定价 | 2026年Q2付费用户4,800万,首季EBITDA盈利1.89亿美元 |
| Comcast 有线电视网络 | 传统捆绑套餐 | 客户降至1,066.8万户,单季流失28万户 |
这套组合拳很快将压力转嫁给家庭账单。Deloitte在2026年3月的调研显示,美国家庭平均订阅4个流媒体服务,月均支出达到69美元。73%的受访者对连续涨价表示沮丧,41%的用户在过去半年内退订过至少一个服务,而68%的受访者户头里包含至少一个含广告订阅。
- 风险.高流失率逼迫流媒体必须在每个季度通过提价或上新维持账面平衡,一旦内容供给出现断档,用户的集中退订将立刻击穿利润防御线。
有线电视并未复活,而是被肢解为三门数字生意
许多观察者将眼前的变化概括为旧电视的回潮,但真实发生的并非简单倒退。传统有线电视网络正在以不可逆的速度瓦解,Comcast的有线电视客户至2026年6月底已降至1,066.8万户,仅第二季度就流失28万户。取而代之的,是有线电视的经济逻辑被数字巨头拆分成三套互为补充的基础设施。
旧有线电视没有整体复活,它被拆解成了订阅税、背景音与数字机顶盒三门生意。
第一门生意是订阅型点播(SVOD),它继承了旧时代HBO这类收费频道的角色。它们负责生产具有讨论度的头部内容,依靠内容排他性收取高昂会员费,同时作为防御墙锁住最核心的受众。
第二门生意是免费广告流媒体电视(FAST)。这类服务完全免费、无需绑卡,通过类似电视台轮播的线性频道播放老旧影视库或体育集锦,精准切中观众劳累时需要无脑背景音的心理。Gracenote追踪的数据显示,截至2026年8月,全球FAST频道数量增至2,172个,同比增长17.5%,容纳了超过22.5万部节目。
第三门生意则是硬件与电信分发入口。电视厂商与宽带商成了新时代的机顶盒运营商。无论是Roku的电子节目指南,还是Comcast推出的StreamSaver批发折扣包,都在把碎片化的流媒体重新打包。巨头不再让出底层的用户数据,分销商则靠控制电视首页推荐位与计费通道收取过桥费。
免费频道的逆袭:吃下旧电视广告大盘
真正对传统有线电视产生致命一击的,并不是客单价高昂的SVOD平台,而是长期被行业精英忽视的免费流媒体生态。许多观众面对繁复的挑选过程产生决策疲劳,最终走向了即开即播的免费频道。
收视率的变化清晰地记录了这一转移。2026年5月,The Roku Channel在全美电视总收视时长的份额达到3.1%。这意味着仅这一个免费流媒体频道的收视体量,就相当于当月全美所有传统有线电视收视总和的约15%。
根据EMARKETER的测算,2026年美国免费流媒体的独立受众规模极为庞大:The Roku Channel达到9,730万,Tubi达到9,250万,Pluto TV达到6,860万。这些庞大的人群不再为点播服务持续付费,却在日常消磨中贡献了可观的广告曝光。
广告资金因此大规模转向。行业机构Dataxis估算,2025年Tubi与The Roku Channel在北美流媒体广告收入合计达到23.4亿美元(Tubi 11.8亿美元、Roku Channel 11.7亿美元)。Omdia的数据进一步显示,2025年全球FAST广告收入为57亿美元,按约13%的年复合增长推算,2026年将达到约64亿美元,其中北美市场贡献了超过80%。
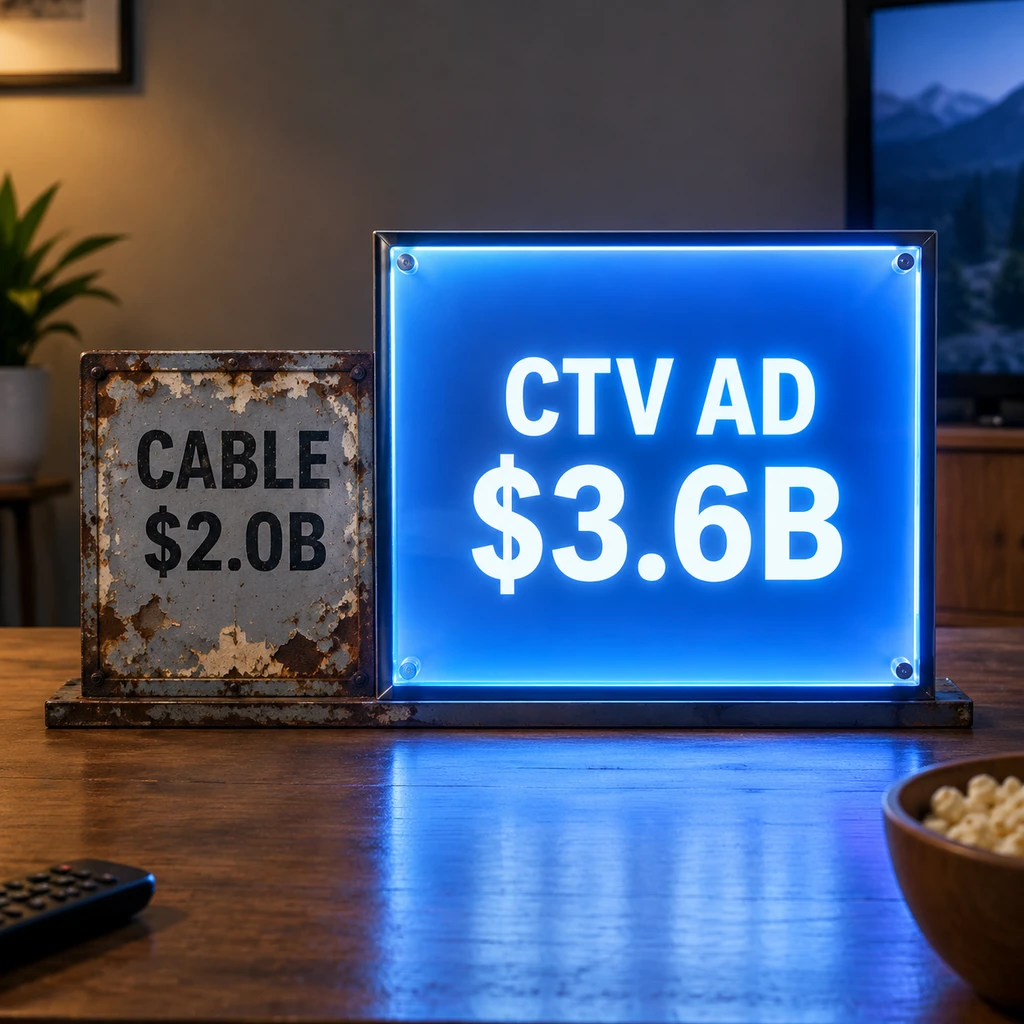
更具转折意义的变化发生在本地广告市场。BIA数据显示,2026年不含政治广告的美国本地联网电视(CTV/OTT)广告支出预计达到36亿美元,较传统有线电视本地广告的20亿美元足足高出80%。传统有线网络曾经引以为傲的本地商业客户,已经被联网大屏彻底分流。
- 结论.流媒体的最终妥协,证明了线性播放与广告支持从来不是旧技术的缺陷,而是大规模电视工业不可或缺的底层规律。
十年前,用户剪断有线电视线缆是为了逃离冗长的广告、居高不下的全家桶套餐和僵硬的排期。十年后,有线电视的物理线缆确实加速老去,但流媒体为了满足资本回报的要求,把过去的痛点逐一重新实现。消费者如今面对的,是一个没有机顶盒物理插头、却充斥着不同App登录框和分散扣费账单的新型有线电视系统。自由的代价变成了无尽的比价、妥协看广告,以及重新接受由宽带商为你量身定做的打包组合。