为 Nintendo 供应了多年初代 Switch 游戏卡带芯片的台湾存储厂商旺宏电子(Macronix),在 2026 年 10 月 27 日的第三季度财报会上确认逐步淘汰定制只读存储器(ROM)业务。旺宏董事长吴敏求决定将产能全面转向数据中心紧俏的 NOR Flash 和 NAND 闪存。欧美科技媒体在 11 月初跟进时一度渲染 Switch 与 Switch 2 将面临卡带断供,但核对硬件拆解与供应链底牌就会发现,Switch 2 根本不会断货,真正的冲击是 Nintendo 失去了压低新机卡带价格的竞价二供,实体游戏正在 10 至 15 美元的制造成本高压下加速空壳化。
把这次供应链调整拆成三组核心事实,就能看清谁在承受代价:
- 谁在给新机供货 — 硬件拆解机构 Nintendo Patents Watch 对 16GB Switch 2 实体卡带的检测证实,其核心芯片来自日本半导体厂商罗姆(ROHM,及旗下 LAPIS),没有任何证据表明旺宏曾量产出货 Switch 2 卡带;旺宏退场直接卡住的是初代 Switch 老游戏的长尾再版。
- 是否会立刻断供 — MST Financial 分析师 David Gibson 指出,旺宏只是停止立项新 ROM 产品,并在 2026 年 Q3 后停止单独披露该业务销售额;官方采取逐步退出策略且无断供死线,其 Q3 的 ROM 销售额环比甚至还增长了 9%。
- 财务账面有多悬殊 — 旺宏 2026 年 Q3 单季总营收冲到 242.37 亿新台币(同比暴增 195%),单季净利润达 109.5 亿新台币,综合毛利率拉升至 70.5%;而 ROM 业务营收同比下跌 39%,占母公司总营收比例已从一年前的 26% 萎缩至 5%。
25,000 片晶圆硬约束与数据中心的次生虹吸
不少玩家以为自家的游戏卡带产线被拿去造 AI 显卡显存了,这其实跳过了一层供应链传导机制。旺宏并不生产高带宽内存(HBM),它吃到的是存储巨头转产留下的次生红利。
当美光(Micron)等一线大厂在一年前关停 Crucial 消费级存储品牌、把晶圆产能全数押注到 AI 高端芯片时,服务器上负责引导系统的 NOR Flash、eMMC 和企业级 NAND 出现了巨大供给缺口。旺宏 2026 年 Q3 的 NOR 闪存营收同比大涨 158%,NAND 业务更是暴增 768%。
逼出旺宏退场决定的,是晶圆厂洁净室里绝对刚性的物理上限。旺宏目前的月产能死死卡在 25,000 片 12 英寸晶圆上。虽然公司规划了总计 378 亿新台币(约 12 亿美元)的两期扩产投资,但首期 220 亿新台币产线要到 2027 年下半年才能投产,第二期 158 亿新台币因设备交付延迟更要等到 2028 年才有产出。
在未来两年没有新增机台的窗口期里,多印一片季节性波动大、被主机厂严控采购价的游戏 ROM,就少印一片毛利率超七成的数据中心闪存。拿着宝贵的 12 英寸晶圆去迁就老客户的情怀,在半导体财务账本上近乎渎职。
消失的竞价二供与 15 美元成本生死线
部分外媒宽慰玩家说 Nintendo 还可以找 ROHM 和 LAPIS Semiconductor 两家替代商,这完全是没做股权穿透的外行话。LAPIS 本就隶属于 ROHM 集团旗下,两者实为同一个钱袋子。
我更在意的是旺宏退场背后那个没被充分讨论的次生变量。专利与研发记录显示,旺宏在 2025 年底曾留有未完成的新主机相关研发记录,但最终没有转化为 Switch 2 的量产订单。旺宏彻底砍掉新品立项,意味着 Nintendo 在 Switch 2 世代失去了一个现成的竞价二供。当主力供应向 ROHM 单一集团集中,而外围全球 NAND 闪存又在涨价时,未来几年想要把新机卡带采购成本压下来,希望极其渺茫。
司马迁在《史记·货殖列传》里早就把这种产业迁徙写透了,天下熙熙,皆为利来;天下攘攘,皆为利往。这幕剧本在 19 世纪末的美国铁路网里演过一回,当年高毛利的工业专线与城际快车一旦满负荷运转,铁路公司做的第一件事不是直接停运偏远小镇的慢车,而是取消慢车补贴、缩减挂靠车厢,逼着低毛利的散户货运自己退出铁轨。今天的游戏卡带跟当年的慢车只有三成相似,因为硅片产线的转换比铁轨调度更冷酷,AI 服务器开出的 70.5% 毛利率直接锁死了游戏卡带的晶圆机会成本。
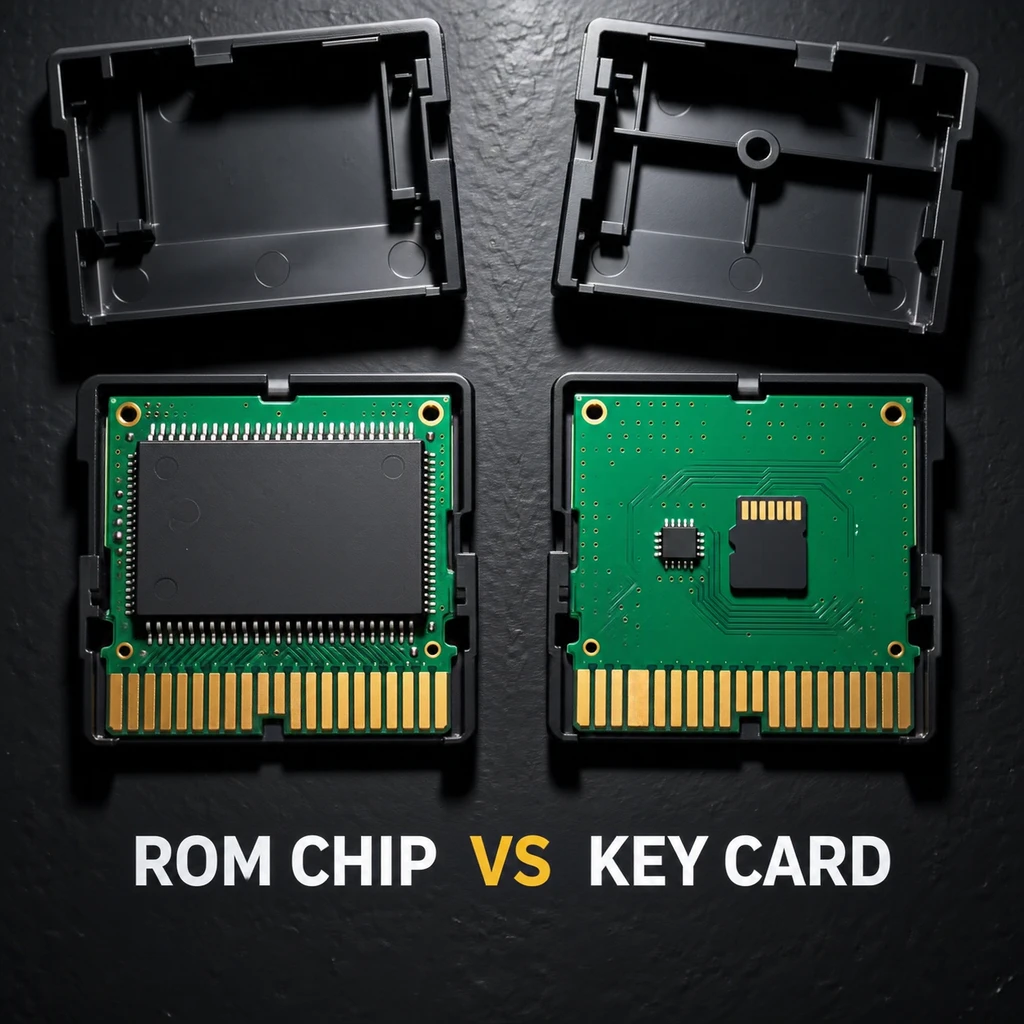
与索尼压制一张蓝光光盘只需几美分不同,Switch 2 的卡带本质上是一块封装好的定制闪存,容量越大,硅片成本越惊人。据基于独立游戏实体发行的行业估算,发行商目前在 Switch 2 上面临三档悬殊的介质账单:
| 对比维度 | 64GB 完整实体卡带 | 16GB 完整实体卡带 | Switch 2 游戏密钥卡 | 纯数字下载版 |
|---|---|---|---|---|
| 发行商承担估算成本 | 约 15 美元 | 约 10 美元 | 极低(空壳凭证) | 无硬件制造成本 |
| 卡带物理介质 | 大容量定制 ROM 芯片 | 中容量定制 ROM 芯片 | 极小容量认证芯片 | 无物理介质 |
| 游戏数据存储 | 完整写入,即插即玩 | 完整写入,即插即玩 | 无完整数据,需联网下载至主机或存储卡 | 联网下载至主机或存储卡 |
| 账号绑定与流转 | 不绑定账号,可二手转售 | 不绑定账号,可二手转售 | 不绑定账号,插卡验证即可游玩与转售 | 强绑定购买账号,不可转售 |
面对 10 至 15 美元的起跳门槛,游戏发行商的冷热分化相当刺眼。
卡普空(Capcom)这类大型第三方对此泰然处之。卡普空约 90% 的游戏销量来自数字版(该统计口径已将需要联网下载的游戏密钥卡计入数字版),实体卡带涨价对他们毫无杀伤力。就连 Nintendo 自己,在 2026 年第二日历季度的数字软件销售额占比也已达到 61.5%(实体占 38.5%),并在今年早些时候开始对部分 Switch 2 实体版收取高于数字版的售价。
真正卡在生死线上的是中小型独立发行商与初代 Switch 实体收藏玩家。发行商 ININ Games 在筹备射击游戏《R-Type Dimensions III》时,曾为了顺应核心玩家呼声将原定的游戏密钥卡改为完整卡带,结果不得不把欧美版售价直接上调 10 欧元;直到后来 Nintendo 提供了两种更小容量的 Switch 2 卡带规格压低门槛,他们才勉强保住完整卡带方案。对中小厂商来说,用完整卡带要吞下十多美元的硬件成本,改用空壳密钥卡又会立刻得罪看重拔卡即玩的铁杆买单人。
塑料盒还在货架上,但硅片被抽空了
Nintendo 拉美高管 Bill van Zyll 在 2026 年 10 月中旬曾公开表态,称公司深知粉丝对实体的喜爱,近期绝无放弃实体游戏的计划。
这话没有骗人。索尼已经宣布自 2028 年 1 月起彻底停产 PlayStation 实体光盘,但 Nintendo 不会直接砍掉实体业务,因为塑料包装盒在沃尔玛、Target 线下货架的陈列,依然是节假日礼品消费和大众破圈不可或缺的广告牌。问题在于,保留实体盒不等于保留里面那块昂贵的定制 ROM 芯片。
AI 算力没有砸碎 Nintendo 的塑料卡盒,只是顺手抽走了里面的硅片。
正如 Omdia 分析师 James McWhirter 所分析的,Switch 2 引入的游戏密钥卡(Game-Key Cards),本质上是给发行商留出了更低的首发定价与打折促销空间。它极其精明地保留了实体卡盒的货架存在感与二手交易权,唯独抽走了里面承载完整游戏数据的存储芯片,强制玩家插卡后把几十 GB 的游戏本体下载到主机内存或 microSD Express 存储卡里。
旺宏那间每月产出 25,000 片 12 英寸晶圆的工厂,在 2026 年的秋天替整个主机行业做了一次诚实的财务表决。接下来一年里,决定你手里实体卡带含金量的只有三个硬指标:Nintendo 能否在 ROHM 集团之外为 Switch 2 找到真正的独立二供、2027 年第三方 Switch 2 实体新作里游戏密钥卡的占比是否过半,以及初代 Switch 长卖老游戏是否开始缩减线下实体补货。至于走进游戏店的玩家,掏钱包前只多了一个固定动作——翻看包装盒正面底部,确认上面有没有印着那行提示必须联网下载的 Game-Key Card 标识。