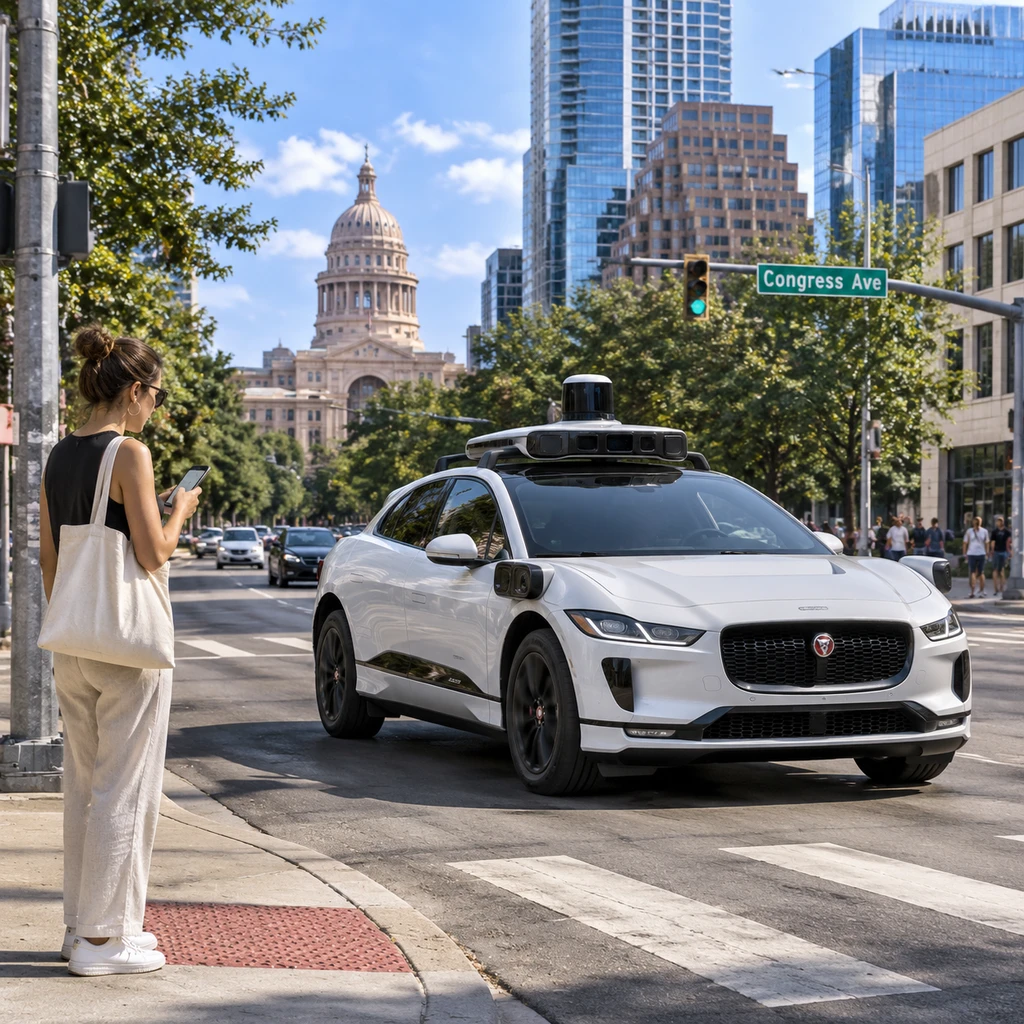
2026 年 11 月 4 日,Waymo 联席首席执行官 Tekedra Mawakana 向彭博社确认,公司将于 2028 年 1 月起在得克萨斯州奥斯汀和佐治亚州亚特兰大上线自有叫车软件 Waymo One,不再让 Uber 独占这两座城市的派单入口。外界普遍将这一动作解读为双方提前拆伙,但核对底层合同就会发现,2028 年 1 月解除的只是 App 端的双向独家经营权,双方的底层车队协议至少要持续到 2028 年 5 月。
在这四个月的窗口期里,Waymo 自有 App 将与 Uber 渠道同城并行抢客。这场调整不仅关乎两家公司的入口争夺,更把 Robotaxi 行业最核心的商业分歧摆上了桌面:当美国银行预测特斯拉将在 2029 年铺开 9.2 万辆 Robotaxi(远超 Waymo 的 2 万辆和 Zoox 的 6000 辆)且旧金山单价已低于网约车时,头部自动驾驶公司到底该继续向聚合平台交过路费,还是自己扛下洗车充电的地面脏活去抢直营毛利?
- 发生了什么.2028 年 1 月起,Waymo 结束与 Uber 在奥斯汀(初期覆盖 37 平方英里、曾部署 100 辆车)和亚特兰大(覆盖 65 平方英里)的独家绑定,上线 Waymo One;车队仍留在 Uber 网络至 2028 年 5 月合同期满。
- 为什么重要.直接打破了自动驾驶研发商必须依赖网约车聚合流量的华尔街叙事;双方在 2026 年 6 月 29 日已先行终止凤凰城十余辆车的试点并退回 Waymo 自有车队,两城松绑是直营化路线的延续。
- 谁受影响.两城乘客告别随机盲抽,能确定打到无人车;Uber 失去第一梯队独家护城河,晨星将其公允估值从 85 美元下调至 76 美元;Zoox、WeRide、Avride 等二线车队获得接入 Uber 填补空白的上位机会。
掷骰子打车只是表面口水,抽成与单车利用率才是真账
Waymo 在旧金山和凤凰城一直坚持自有 App 独立运营,唯独在 2024 年 9 月宣布将奥斯汀和亚特兰大交给 Uber 独家派单,并于 2025 年 3 月和 6 月先后商业化落地。按照最初协议,Waymo 只管自动驾驶技术、测试和道路救援,Uber 则负责预订派单,并通过第三方车队运营商 Avomo(前身为 Moove Cars)包揽车辆清洁、维护、充电和场站运营。
这种前店后厂的分工很快在派单机制上闹出别扭。在 Uber 的人类司机与无人车混合派单池里,乘客发出符合条件的订单后只能按概率随机匹配,Mawakana 把这种不知道来的是无人车还是人类司机的体验直接称为掷骰子与碰运气。Uber 则毫不客气地回击称,当年不在 App 里设独立无人车呼叫按钮,本就是 Waymo 自己的决定。
两家公司互相甩锅,实在是因为底层的算盘从一开始就打不到一块去。
Uber 想要的是把无人车当成标准化的运力零件塞进大池子,削峰填谷以保证全网派单效率;Waymo 想要的则是建立独立品牌认知,把慕名而来的高意愿乘客沉淀在自己手里。更让 Waymo 坐不住的是地面运营失控:2026 年 7 月 24 日,《金融时报》曝出双方在车厢清洁度、路线规划、极端天气停运标准以及商业分账条款上摩擦不断。对把安全与品牌体验当命根子的 Waymo 来说,把日常维护外包给 Uber 和 Avomo,意味着自己既摸不到真实用户反馈,也管不住车里干不干净。
表面争的是 App 里那颗呼叫按钮,底下算的是平台抽成与单车利用率的生死账。
我更在意的是这笔重资产折旧账。Robotaxi 的高昂硬件折旧、商业保险与场站维护全是刚性固定成本,必须靠极高的单车日均单量来摊薄。初期借 Uber 的流量池起量,确实能省下获客成本并填满闲时运力;可一旦 Waymo 在当地攒够口碑,继续向 Uber 让渡平台抽成和定价权就成了亏本买卖。
但收回直营绝不是光占便宜不吃亏。等 2028 年 5 月底层车队合同到期,如果 Waymo 彻底撤出 Uber,原本由 Uber 体系兜底的洗车、充电、修车和场站管理就得全部自己接盘。一旦自有 App 导流能力不够、单车日均单量掉下来,庞大的场站固定成本就会直接反噬单车毛利。
华尔街为何吵翻聚合器神话?特斯拉的 9.2 万辆车才是远虑
在 2026 年 7 月底双方矛盾首次公开当天,Uber 股价应声收跌 4.3%,晨星分析师 Mark Giarelli 也在 7 月 27 日将 Uber 的公允价值估值从 85 美元下调至 76 美元。资本市场如此敏感,是因为 Waymo 转向直营直接削弱了 Uber 的需求聚合逻辑与核心城市定价权。
不过华尔街在这件事上远未达成共识,多空分歧大得惊人。美国银行分析师 Justin Post 在 2026 年 9 月 21 日的报告中依然维持 Uber 买入评级和 101 美元目标价。他给出的定心丸是,未来 18 到 24 个月虽是 Waymo、特斯拉和 Zoox 建立体量的窗口期,但预计到 2028 年竞争对手的 Robotaxi 总预订量约为 60 亿美元,仅占美国市场份额约 5%,Uber 仍将握有约 73% 的美国网约车预订份额。
如果只看 2028 年这 5% 的盘子,Uber 似乎稳如泰山;但翻开美银模型对 2029 年的测算,真正的威胁才浮出水面。
美银预测到 2029 年,特斯拉将以约 92000 辆的规模成为全美最大 Robotaxi 运营商,体量是 Waymo(约 20000 辆)的近五倍、Zoox(约 6000 辆)的十五倍以上。更刺眼的数字来自出行比价平台 Obi 针对 2026 年 3 月至 4 月旧金山样本的研究:特斯拉在当地的打车价格已经低于 Uber、Lyft 和 Waymo。
这让人很难不联想到早年流媒体战争里 Netflix 与传统好莱坞制片厂的分合。当年迪士尼和华纳先把片库独家租给 Netflix 赚快钱,等看清流媒体才是未来入口后,又纷纷收回版权自建 App;可真等自己下场建了平台,才发现服务器带宽和持续填内容是个吞金无底洞,最后不少片商又不得不把部分老剧重新分销回 Netflix 换现金流。今天的 Robotaxi 行业虽然多了沉重的线下洗车场站,但渠道与内容(运力)博弈的底色如出一辙:没有哪家头部车队甘心一辈子给聚合平台打工,也没有哪家车队能轻易扛起全天候 100% 满载的获客成本。
百亿美元防御网启动,双轨并行取代独家绑定
看懂了这层博弈,就能明白为什么 2028 年 1 月解除排他限制对 Uber 同样是一种解绑。Uber 早在 2026 年 7 月就放话,独家期一过,就会在奥斯汀和亚特兰大引入其他自动驾驶供应商,与留在平台上的 Waymo 同台抢单。
面对 Waymo 和特斯拉各自搭建直营体系,Uber 的应对策略非常明确:掏真金白银和订单去扶植第二梯队,织一张去 Waymo 化的百亿美元防御网。在 2026 年第二季度财报电话会上,Uber 披露其合作伙伴已承诺在未来几年部署约 12 万辆自动驾驶汽车,潜在资本承诺超过 100 亿美元。
二线自动驾驶公司趁机拿到了比当年 Waymo 更灵活的身位:
- Zoox(亚马逊旗下).2026 年 3 月 11 日宣布与 Uber 合作,计划于 2026 年在拉斯维加斯、2027 年中在洛杉矶接入 Uber 网络;但 Zoox 学聪明了,在这两座城市同时保留 Zoox 自有 App 直营,从一开始就不签排他卖身契。
- 文远知行(WeRide).计划最早于 2027 年在阿布扎比、迪拜和利雅得通过 Uber 网络部署至少 1200 辆 Robotaxi。
- Avride.Uber 联合 Nebius 向其承诺提供最高 3.75 亿美元的投资与商业支持,正是为了在奥斯汀这类核心城市随时替补上场。
《史记》有言,“天下熙熙,皆为利来;天下攘攘,皆为利往”。自动驾驶公司与聚合平台的分合,从来不是技术路线之争,而是不同发展阶段对获客成本与运力利用率的计算。Zoox 在拉斯维加斯和洛杉矶的选择已经给出了行业新范式:靠自有 App 树品牌、抓核心客群,同时接入 Uber 吃闲时增量订单。早年那种把一座城市完全交给单一渠道的独家绑定,正在退出历史舞台。
接下来真正决定双方底牌的检验窗口,就在 2028 年 1 月至 5 月这四个月的同城双轨期。到 2028 年 5 月底层车队合同期满时,有三个硬指标会直接给出答案:奥斯汀和亚特兰大的乘客到底有多少人为了躲开盲盒派单而专门打开 Waymo One;Waymo 算完独立建场站洗车的账后,敢不敢把车队从 Uber 彻底撤走;以及 Uber 为了帮二三线车队填补那 12 万辆的运力承诺,还要从自己账上掏出多少补贴。