硅谷老牌风投 Lightspeed 正在印度市场做一次激进的手术。其最新设立的第五期印度基金 Lightspeed India Partners V 计划募集 2.5亿美元,不仅规模较 2022 年上一期的 5 亿美元直接腰斩,更将投资方向全面收拢至印度与东南亚的早期 AI 领域。
投资期被压缩到约 2.5 年,并计划在两个月内开始出资。这也是该机构深耕印度近二十年来,第一次将区域专项基金的募资节奏与全球主基金完全对齐。表面上看这是一场押注新周期的果断转身,但仔细推敲就会发现,这是美元顶级机构在经历创投退出滞缓和大模型军备竞赛幻灭后,一次带有防御性质的务实重组。
规模腰斩背后的算盘与罗生门
机构在向出资人描绘这一变化时,给出的说法极为体面:缩减总盘子是为了提高单笔投资的专注度与股权集中度,同时匹配 2.5 年的紧凑出资节奏,以便在出成绩后更早重返募资市场。
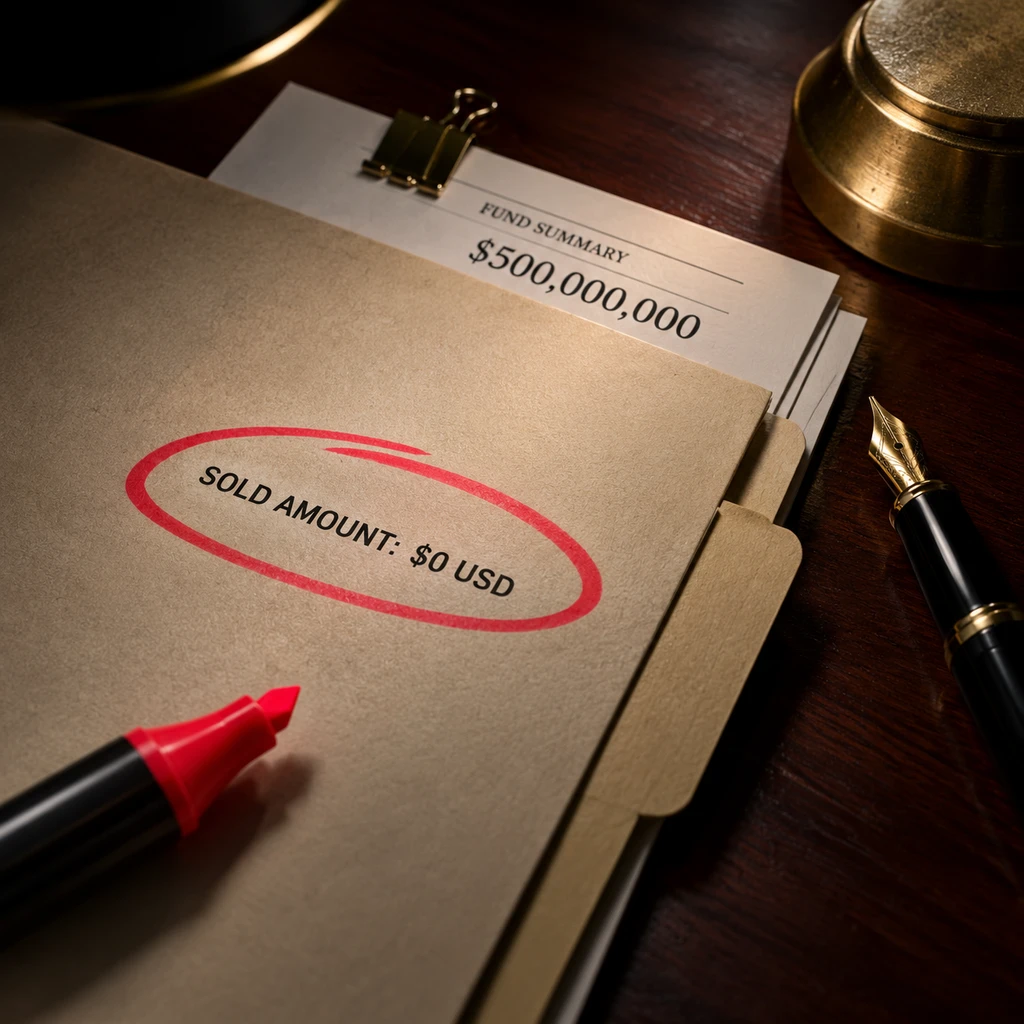
但外面的账目并不完全对得上。此前印度本地媒体披露机构筹划的资金体量仍在 3 亿至 3.5 亿美元之间,最终锁定的 2.5 亿美元显然经过了进一步裁剪。更具争议的是出资进度。有信源称该基金已拿下 80% 出资承诺,但 Lightspeed 于 2026 年 4 月 27 日向美国 SEC 提交的 Form D 申报文件显示,当时报告的已售金额为 0 美元,出资人数量同样为 0。多方分析指出,所谓 80% 的比例更可能对应上一期 5 亿美元基金已部署或已锁定的出资进度,而非新实体瞬间被抢购。
这种对募资进度的急迫传达,折射的是印度创投退出市场的长期堰塞。过去十余年,Lightspeed 在印度凭借其专属基金部署了约 9 亿美元,全球主基金追加了 16 亿美元,版图涵盖即时零售 Zepto、音频平台 Pocket FM、家政服务 Snabbit 以及屋顶光伏 SolarSquare 等众多消费与软件项目。全赛道开花固然拉大了资产底盘,但在流动性趋紧的宏观环境下,高估值后续接盘极其乏力。此时继续扛着 5 亿美元的大盘子,只会让基金承受漫长的账面浮盈与折现折磨。
路线大分流:单押垂直对决横向全包
把盘子砍半并不等于退出战场,而是换一种姿态下注。过去一年里,Lightspeed 在印度的投资已经有近 60% 流向了 AI 原生初创公司,例如 Sarvam AI、Emergent 以及 Composio。这与老对手 Accel 形成了针锋相对的策略分歧。
Accel 在 2026 年 8 月为其第九期印度基金拿下了 5.5亿美元,数周内完成超额认购。但 Accel 明确拒绝将区域基金改造成孤立的 AI 垂直实体,而是坚持把 AI 看作横向基础设施,覆盖消费、制造与金融等全行业,而且其上一期 6.5 亿美元基金至今仍有超过 55% 的资金尚未部署。
Lightspeed 则走向了另一个极端:宁可把募集目标砍半,也要把这支基金做成单向穿透的 AI 专用弹药库。
兵贵精而不在多,投资在看清主干后最忌首鼠两端。
这种决断源于其在全球范围内的下注积累。Lightspeed 总部掌管超过 650 亿美元资产,去年底刚为全球募得 90 亿美元,本身也是 Anthropic、xAI 和 Databricks 的座上宾。它深知在中美算力军备竞赛已进入寡头对决的当下,非核心市场再试图造轮子纯属资源浪费。
印度 AI 的现实骨感与应用层死穴
根据 Lightspeed 合伙人 Hemant Mohapatra 的观察,到 2025 年 6 月,印度企业级 AI 的交易流中已经有 70%至80% 扎堆在应用层,而两年前这一市场还在讨论基座模型与基础设施。
这种扎堆不是主动选择,而是客观限制下的必然撤退。大模型需要天文数字的算力与尖端科研人才,这些要素在印度几乎不存在规模化土壤。整个 2025 年,印度初创企业的融资规模即便达到 110 亿美元,分给 AI 初创的仅仅只有 约6.43亿美元,稀疏分布在约 100 笔交易中。
印度目前唯一拿得出手的全栈主权模型代表是 Sarvam AI。这家正在推进 3 亿美元 B 轮融资的独角兽,首期关账已拿到 2.34 亿美元,估值推升至 15 亿美元,由印度 IT 服务巨头 HCLTech 领投 1.5 亿美元。而 Lightspeed 早在 2023 年 12 月就领投了其 4100 万美元 A 轮。除开受政府主权背书的 Sarvam 之外,其余绝大多数创业者只能利用庞大的工程师红利,去海外抢占企业软件外包与自动化工作流的替代空间。
- 风险.聚焦应用层虽然务实,但极其脆弱。印度本土企业的 IT 付费意愿出了名地薄弱,若只做本土交付,回款周期足以拖死早期团队;若转向出海做自动化工作流,上游基础模型每一次版本演进,都可能把下游的套壳工具直接碾碎,高昂的推理 API 成本还会不断吞噬传统 SaaS 的高毛利优势。
从 5 亿美元到 2.5 亿美元,Lightspeed 并不是在印度撤资,而是在经历狂热洗牌后,被迫接受了现实的引力法则。它放弃了万物皆可 VC 的旧神话,把筹码集中押在能借力印度软件服务底盘、具备商业化造血能力的应用层上。这场压缩周期的精简突击能否跑通最后的退出闭环,两个月后基金正式落地的首批投资名单,就是第一块试金石。