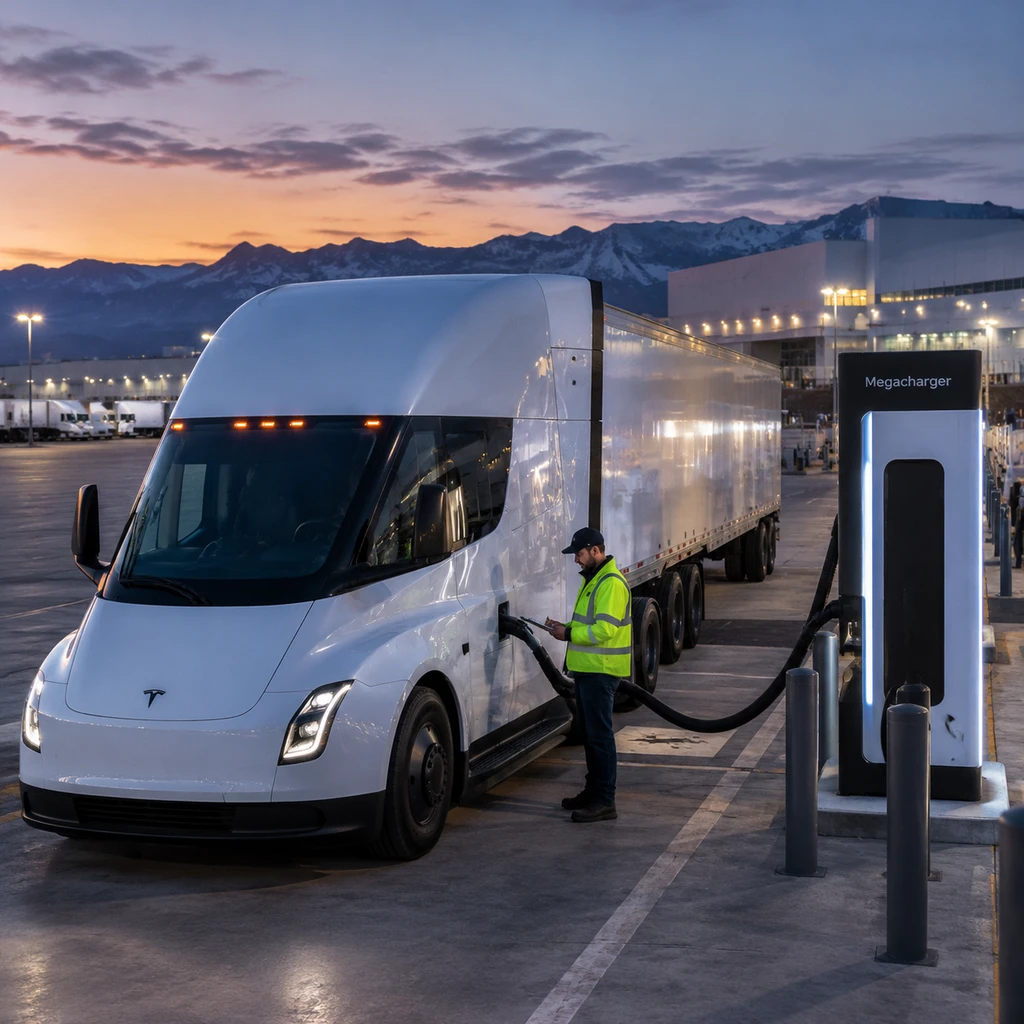
从 2017 年那台由埃隆·马斯克揭幕的流线型原型车算起,特斯拉重型卡车 Tesla Semi 已经让干线物流市场等了将近十年。美国科技媒体 The Verge 在 2026 年 9 月 25 日再次追踪了这款卡车的交付进展:内华达工厂终于迎来了首批批量下线的 Semi,百事、DHL、美国食品以及 WattEV 等早期订户相继提车。然而,这场迟来的交付并不意味着长途货运的电气化坦途已成,它更像是一家消费级电动车霸主撞上一堵极其现实的商用车物理与财务高墙。
对重卡车队而言,卡车不是用来炫技的科技玩物,而是分秒必争的生产工具。特斯拉至今没有在规格表里写明电池包的标称容量,年产能口径在财报里也依然是含糊的空白。纯电动重卡能否在长途干线上站稳脚跟,答案不在马斯克预录视频里的赞美词,而在干线法规的称重磅秤与配电网的账单上。
产能调试与 4680 电池的供给瓶颈
特斯拉宣称内华达新工厂规划了每年 50,000 辆、即每周 1,000 辆的制造能力,但现实进度远没有口号激进。翻开特斯拉 2026 年第二季度财报,内华达工厂的 Semi 生产线状态刚从一季度的试生产调整为调试中(Commissioning),而对应的年产能一栏依然醒目标注着“待定”(TBD)。
制约产线节拍的核心变量依然落在电池端。Semi 官方公布的长续航版在满载工况下预估电耗约为每英里 1.7 kWh,按 500 英里续航折算,其动力电池容量推测高达 850 kWh 左右;即便 325 英里的标准续航版本,电池容量也在 553 kWh 上下。这意味着制造一辆长续航 Semi 所消耗的电芯,足以装配将近十辆普通家用轿车。特斯拉自研的 4680 大圆柱电池良率与产能爬坡缓慢,直接卡死了内华达装配线的咽喉。
电池包的重力与产能约束,正成为长途重卡商业化最严酷的物理底色。
82000 磅总重红线下的货重挤压
在北美 Class 8 重型卡车营运体系中,联邦法规将整车与挂车的总组合重(GCWR)上限卡死在 82,000 磅(含针对零排放清洁重卡的 2,000 磅法定豁免)。在这套规则里,卡车自重每增加一磅,就意味着客户可以装载收费的有效货重(Payload)必须减少一磅。
早期竞争者 Nikola 便是死在这一物理铁律下。Nikola 旗下 Tre BEV 因为电池组极其沉重,底盘整备质量飙升到 28,800 磅,导致车队装载重货时极易超限,商业吸引力荡然无存,最终该企业于 2025 年 2 月 19 日根据美国破产法第 11 章申请破产清算。
相比之下,特斯拉过去三年通过材料轻量化削掉了近 1,000 磅自重。目前标续版整备质量控制在 20,000 磅以内,500 英里长续航版控制在约 23,000 磅。这使得 Semi 勉强守住了商用及格线,百事等企业可以承载薯片等泡货与部分饮料长运,但在建材、钢铁等高密度货运场景中,电池重量对有效货重的侵蚀依旧是车队必须计算的折损。
传统重卡巨头如戴姆勒旗下的 Freightliner(推出 eCascadia)与沃尔沃(推出 VNR Electric)对此采取了截然不同的务实姿态。他们并未强攻长途干线,而是坚决将现款产品定位于 150 至 230 英里的港口短驳和母站往返配送,把电池自重降到最低,同时依托全美数以千计的成熟重卡经销商网络提供 24 小时救援服务。而沃尔沃面向长途干线的全新一代 VNL Electric 平台,目前仍在研发阶段,预计订单要到 2026 年底才开始开放。
| 车型平台 | 典型续航里程 | 采购估算成本 | 补能适配方案 | 市场定位与阶段 |
|---|---|---|---|---|
| Tesla Semi 长续航 | 500 英里 | 25万 - 29万美元 | 1.2 MW Megacharger | 长途干线 / 规模交付爬坡 |
| Freightliner eCascadia | 150 - 230 英里 | 30万 - 45万美元 | CCS 兼容场站快充 | 区域配送 / 成熟商业化运营 |
| Volvo VNR Electric | 约 220 英里 | 30万 - 45万美元 | 150 - 250 kW 快充 | 港口短驳 / 依托既有经销体系 |
- 风险.车队如果缺乏遍布全国的重卡道援与专属维修站网络,一旦车辆在干线突发故障,停运待修时间(Downtime)将直接反噬营运利润。
被忽略的场站电网与 TCO 算式
在采购成本端,行业目前预估 Tesla Semi 的售价在 25 万至 29 万美元之间,较传统巨头 30 万至 45 万美元的初报价具备优势。以一辆重卡每年运营 10 万英里计算,对比燃油经济性仅为 7 mpg 的传统柴油车,纯电重卡每年能在能耗与机械维护上省下 4 万至 5 万美元。
但这笔看似划算的账面收益,常常被场站级的基础设施投资所截断。特斯拉的长途逻辑建立在 1.2 MW(兆瓦) 充电功率的 Megacharger 体系之上,宣称长续航版可在 30 分钟内充入 60% 电量。虽然特斯拉已在南加州落成了首座公共 Megacharger,但兆瓦级快充对公用电网而言犹如局部闪电冲击。
大部分物流枢纽目前只能铺设 120 kW 额定功率的慢充 Basecharger,供车辆夜间慢充。车队如果要配置兆瓦级自用站,单台卡车分摊的高压变压器改造、电力扩容与工程安装费用就在 5 万至 20 万美元以上。更为致命的是电力账单中的电力需量费(Demand Charges):一旦多辆重卡在场站同时拉起兆瓦级快充,瞬时激增的高峰负荷收费,能在短短几个月内吞掉车辆常年积攒的油费节约。
- 建议.干线车队引入电动重卡切忌只盯车价补贴,必须优先与地方电力公司锁定变电扩容周期与阶梯需量电价,否则重型资产很可能陷入桩等车或车等桩的闲置泥潭。
从概念发布到批量下线,特斯拉耗时九年,证明了把一块近千度电的庞大电池包推进重卡并在道路上跑出 500 英里并非工程空想。但商用货运本质上是极其精密的资本周转游戏,在内华达工厂真正摘除 TBD 产能标签、兆瓦充电网络跨出试点、自重与电网改造成本被工业化消化之前,Tesla Semi 距离成为北美货运命脉的颠覆者,还有漫长的硬仗要打。