翻看 Stable 在 2022 年 4 月放出的那则产品工程师招聘页,表面上几乎被 Cookie 授权提示和各路追踪代码淹没,但底层却是一家踩中远程办公痛点的典型硅谷样本。
这家成立于 2019 年、入选 YC W20 的初创企业,拿了 Craft Ventures、Hustle Fund、Shakti 以及 Lattice 等公司联合创始人的早期投资,长期靠大约 30 人 的小团队运转。外界有时会望文生义,因其支持支票代存和大量企业客户,把它误认成做底层资金通道的 BaaS 平台。其实它的定位极其实体化:专门为无实体办公室的分布式团队处理虚拟商业地址、法定代理人事务,以及搭建一套数字化的线上收件室。
然而,当一家公司试图把现实世界里的纸质信件完全搬进代码里时,物理世界的旧规则便会用最生硬的方式找上门来。
49美元起步的数字收件室
分布式办公解决了承租写字楼的房租开销,却绕不开行政程序上的物理锚点。无论是各州的公司成立登记,还是接收国税局、商业伙伴的信件,都需要一个像模像样的法定地址。
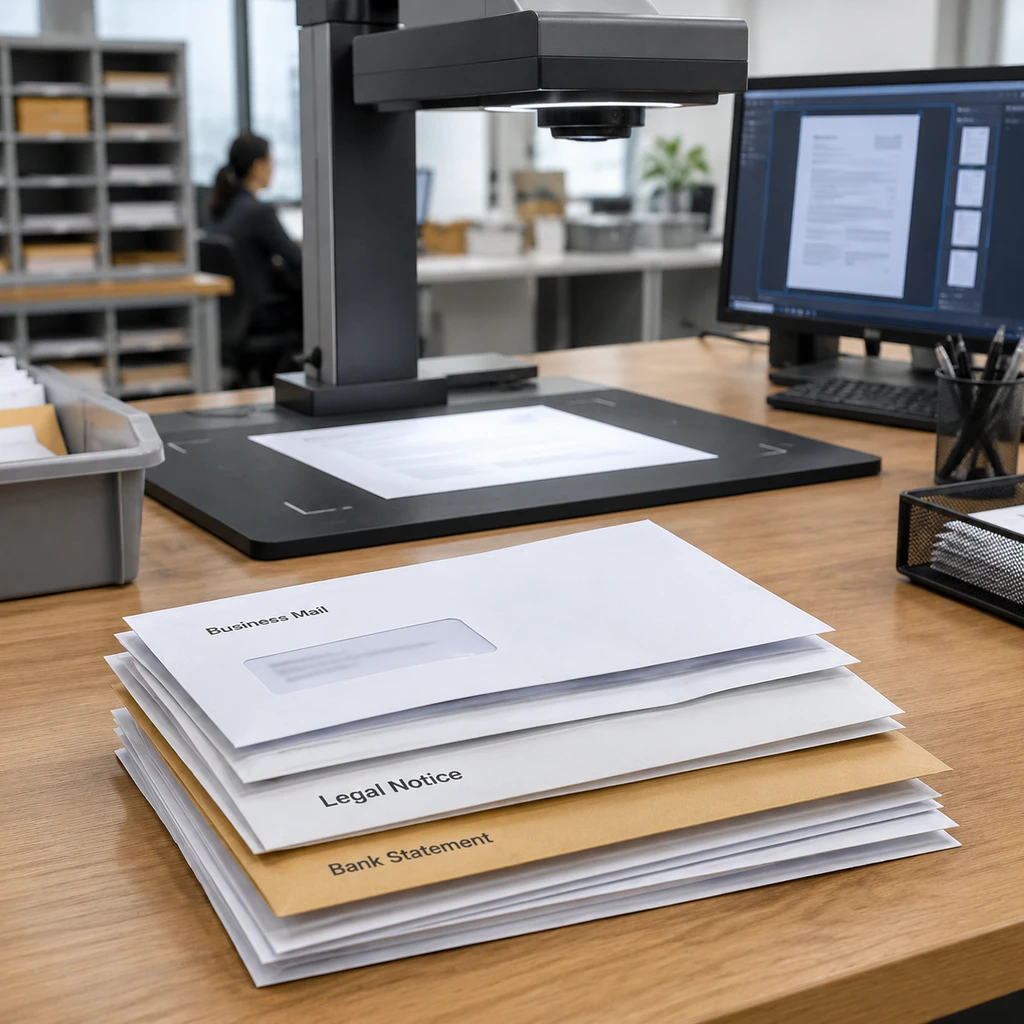
Stable 切入的就是这个看似枯燥的行政缝隙。在技术路线上,它把纸质邮件流改造成了现代 SaaS 的标准形态:通过高精度扫描仪与光学字符识别(OCR)提取信件文本,构建起可检索的加密文件存储;如果信封里装着客户打来的付款支票,系统支持自动存入银行账户;信件还能按照规则路由分发,直接打通企业日常依赖的 Slack、Dropbox 与 Google Drive。
商业模型上,Stable 采用阶梯式收费。基础套餐定价为 49美元/月,但这个入门价格只包含最基础的托管。一旦涉及多用户协作、增加备选地址、指定注册代理服务、支票代存以及超出限额的扫描件,费用便会以增值模块的形式层层加码。
这套模式在口碑上呈现出鲜明的分化。在 G2 上它拿到了 4.9/5 分(65 条评论),Product Hunt 为 4.6/5 分(10 条评论),Trustpilot 则为 4.3/5 分(38 条评论)。给出好评的用户看重的是其交互体验与收件流转的顺畅;但 Trustpilot 上仍有 10% 的一星差评,吐槽集中在低阶套餐缺少全自动化扫描、往往需要手动申请调取信件,以及后续各项杂费堆叠导致的成本上升。
30人团队的物理重力与留存时限
纯软件可以靠云端弹性无限扩容,但只要业务一端连着真实的纸张和货架,物理重力就会立刻显现。
Stable 团队只有约 30 人,面对每天涌入的成千上万封实体信件,仓库的周转空间极其昂贵。因此平台制定了严格的物理处置条款:物理邮件仅保存 30 天,包裹仅保存 15 天。超过保管期而用户未发起转寄指令的物件,将直接进入销毁流程。
虚拟化遮蔽了物理现实,但无法消灭仓储成本的倒计时。
这种设计在追求极致轻资产的同时,埋下了巨大的操作断层。对于创业团队来说,来自地方税务局的补税通知、法庭传票或是未激活的实体银行卡,往往由于创始人的一时疏忽或通知邮件漏读,直接在第 31 天化为碎纸屑。30 天的硬性窗口,本质上是用最冷酷的物理清场规则,来对冲轻量化团队背后的履约成本。
- 风险.基础套餐缺乏无死角的自动扫描通知机制,结合 30 天强制销毁期,容易给疏于后台管理的初创团队造成不可逆的法律与税务丢件。
避得开租金,避不开KYC审查的高墙
如果说仓储限制只是运营层面的摩擦,那么金融监管的风控铁板,则是这类虚拟地址服务商真正的阿喀琉斯之踵。
Stable 在市场推广中列举了 Chase、Bank of America、Brex、Mercury 和 JPMorgan 等银行与金融科技客户名单,力图证明其地址的高通用度。但事实的另一面是,官方支持文档不得不专门提醒:部分银行在客户身份验证(KYC)审核时会把虚拟商业地址标记甚至拦截;如果开户受阻,建议创业者改用实际居住地址。
在社区实操中,这种制度断层表现得尤为明显。有创业者在 Reddit 上反映,自己使用 Stable 的虚拟地址顺利完成了公司的 LLC 注册,但在随后向新兴数字银行 Mercury 申请开户时,却被风控系统以地址不合规为由直接拒绝。
这就是现代科技创业者经常遭遇的结构性尴尬:注册顺利通过,账户办不下来。
根据联邦反洗钱法案与客户识别程序(CIP)要求,金融机构必须掌握企业的实质物理经营场所。哪怕是主打远程友好的新一代数字银行,面对监管机构的合规大棒,也会在风控引擎里不断更新商业邮政信箱与虚拟地址列表。成百上千家空壳注册在同一处门牌号,在反洗钱模型看来本身就是高风险信号。
古人讲「名不正,则言不顺」,在跨国金融系统里,名分与实质必须严丝合缝。虚拟邮箱可以帮一家初创公司省掉曼哈顿的办公室租金,却无法在银行后台的合规审查里替它伪造出四面承重墙。
- 结论.对于依赖虚拟地址完成全球组网的远程团队,地址中介只能作为通邮工具,真正涉及高合规权重的商业银行与支付牌照接入,依然要预备真实的物理经营锚点。把线上便利当成绝对合规,迟早要在金融流水线前碰壁。