2026年9月23日,硅谷老牌风险投资机构 Bessemer Venture Partners 宣布单次完成总计 57.5亿美元 的新资本募集。大部分快讯将此解读为又一只巨额纯 AI 基金的诞生,并援引合伙人 Byron Deeter 的判断,称 AI 原生公司的成长速度超越了以往任何技术周期。
然而,这并非一张可以任由早期创业者自由支取的支票。翻开资本分配账本,这笔巨资不仅不是激进的全面出击,反而是老牌机构在极度残酷的资本洗牌期所做的一次战略防御:早期试错预算正在被悄悄压缩,近七成弹药被集中推向了重资本消耗的成长期。
拆解57.5亿账本:早期旗舰缩减与40亿成长豪赌
媒体报道往往容易把宏大叙事简单化。Bessemer 此次拿到的 57.5 亿美元并非单一 AI 专项基金,而是完成了一揽子全阶段资本配置。在这笔资金中,只有 17.5 亿美元分配给种子与早期投资,剩余的 40亿美元 则全数划给了成长期投资。
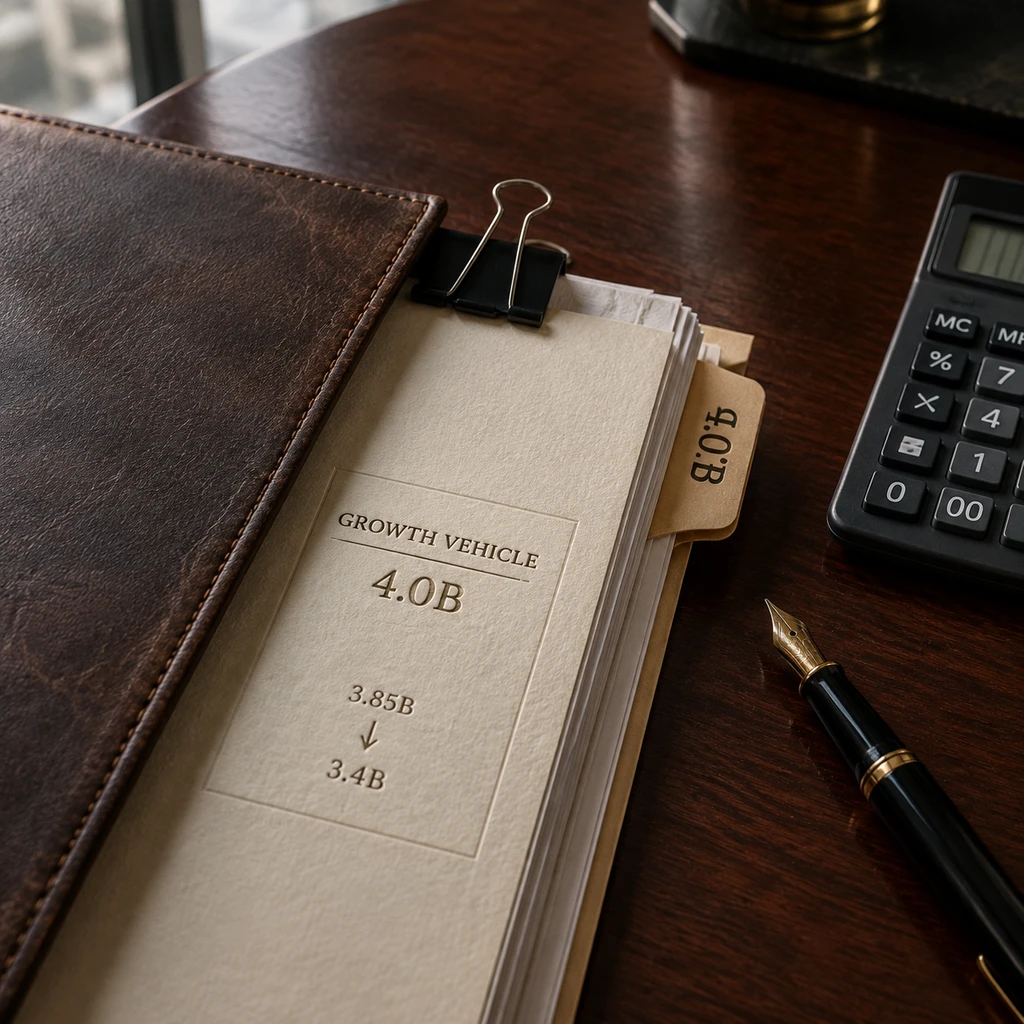
从彭博社披露的资金载体结构来看,这笔资本由 34 亿美元的主力旗舰基金、18.5 亿美元的成长型投资工具以及 5 亿美元的其他投资载体共同构成,成长投资团队拥有在多个载体间协同部署资金的权限。与此同时,官方提及的“已向 260 多家 AI 企业投资超 30 亿美元”,属于自 2022 年以来的历史已投存量,绝非新一期资金的额外增量。
真正耐人寻味的变化藏在历期基金规模的对比之中。回顾 Bessemer 的募资演进:
- 2018 年,BVP X 旗舰基金规模为 18.5 亿美元;
- 2021 年,BVP XI 与 Century II 合计募资 33 亿美元,其中早期占 24.75 亿,成长占 8.25 亿;
- 2022 年,BVP XII 与 Forge I 合计募资 46.3 亿美元,早期旗舰占 38.5 亿,私募成长仅占 7.8 亿;
- 到了 2026 年,总募资额虽升至 57.5 亿美元,但负责极早期的主力旗舰基金却从 38.5 亿美元收缩至34亿美元。
把资金从撒网式的早期阶段抽离,将近 70% 的弹药直接堆向成长期,说明这家在 SaaS 时代投出过 Box 和 DocuSign 的老牌机构正在迅速转向:减少高死亡率的种子轮盲盒,把重金压向跑出清晰收入指标的头部标的。
巨头军备竞赛夹缝:40亿美元成长池的防御底线
把 Bessemer 放在整个硅谷一线梯队中审视,57.5 亿美元的体量不仅谈不上挥霍,反而显露出防御姿态。
技术演进到大模型与垂直智能体阶段,算力消耗与基建采购把资金门槛抬高到了前所未有的程度。头部机构的募资规模随之急剧通胀:
- Andreessen Horowitz(a16z)在 2026 年 1 月单次跨策略募资超过 150亿美元其中成长基金独占 67.5 亿美元,应用与基建领域各占 17 亿美元,并在 8 月追加了 11 亿美元的机器时代基金;
- Sequoia(红杉)在 2026 年跨成长与扩张基金募集了约 100亿美元内部包含了约 70 亿美元的超大扩张基金。
动辄十亿美元起步的融资轮次,正在将缺乏百亿弹药库的机构迅速挤出第一梯队。
在 a16z 与红杉的资本压制下,Bessemer 必须把成长期盘子撑大到 40 亿美元。这笔资金不是为了在早期投出更多原型,而是为了在 Anthropic、Cognition 或 Perplexity 这些明星项目的后续融资中,有能力持续开出上亿美元的支票,守住核心董事会席位与持股比例。正如 Byron Deeter 对彭博社坦言,初创公司更长时间留在私有市场已成为一种持久的结构性转变。不储备超大成长基金,就等于在终局前夕主动交出筹码。
退出死水与超级轮次:机构LP面临的流动性拷问
一边是超级基金的扩容竞赛,另一边是机构出资人(LP)面对的干涸回款。
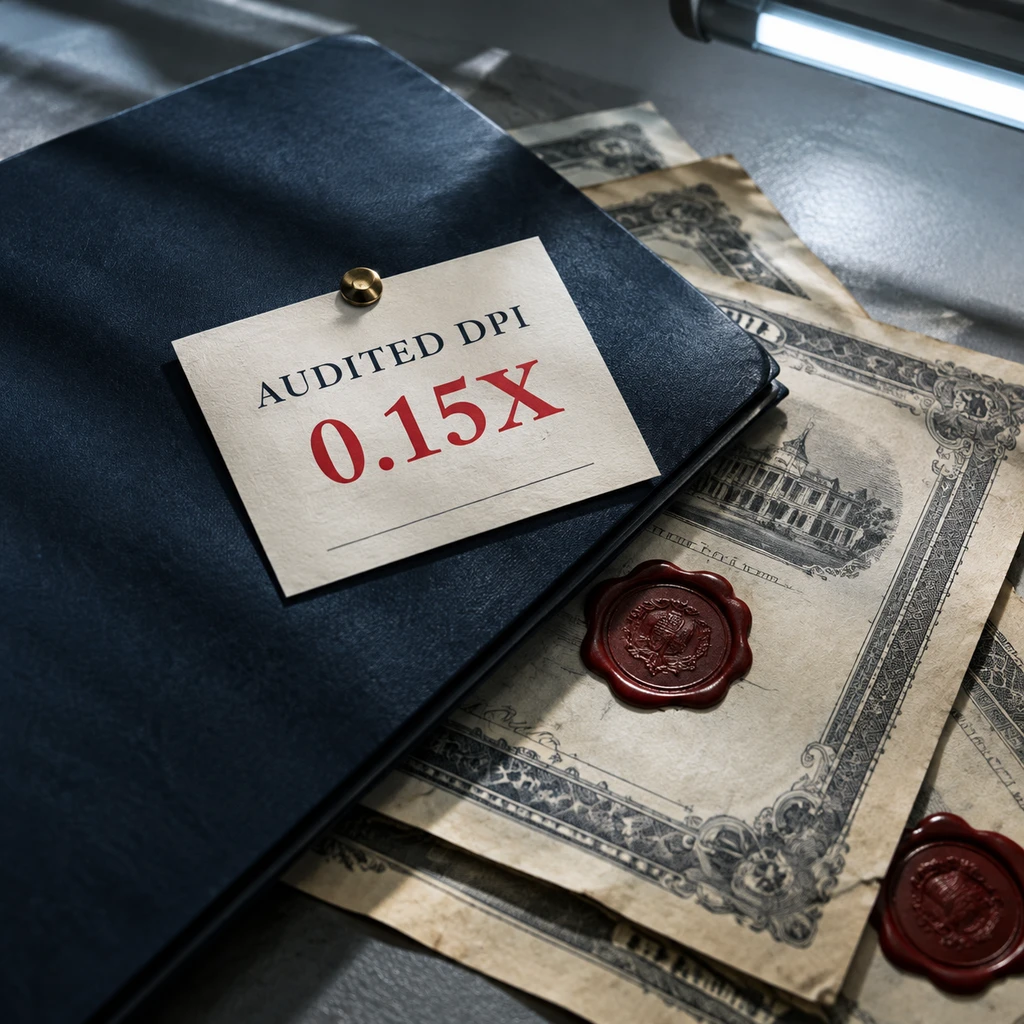
Carta 在 2026 年 9 月 23 日公布的行业统计揭开了光鲜估值背后的真实窘境:即便是全行业排名前 10% 的 2017 和 2018 年期 VC 基金,虽然账面估值仍在攀升,但内部收益率(IRR)却在下滑。更严峻的是衡量真金白银落袋的已分配资本收益率(DPI):2017年期基金中位数仅为0.37x,2018年期更是低至0.15x。七八年前投入的本金,至今大部分仍以纸面财富的形式漂浮在账面上。
与流动性低迷并存的,是标普全球揭示的资产极端集中。数据显示,2026 年第一季度 AI 领域 86%的融资金额 流向了单笔 10 亿美元以上的超级大轮次。大学捐赠基金与主权基金等机构 LP 们赫然发现,自己投给不同一线 VC 的钱,最终全部转手买进了同一批企业的同一轮融资。
- 风险.当多数资本挤入少数标的,基金管理人的账面回报将高度绑定在极少数超级企业的定价上,一旦公开市场无法承接这些未上市公司的庞大体量,LP 将面临系统性的估值回撤风险。
这一局面直接重塑了两类人群的生存法则。对于成长期 AI 独角兽,大资本的集结意味着巨额融资竞赛尚未结束,谁能拿到 Bessemer 或 a16z 的领投支票,谁就能维持昂贵的算力采购与人才竞争;但对于早期原生团队,早期旗舰基金的实际收缩表明,只拿概念验证已很难打动一线机构,VC 正在用成长期尽调的标准严格审查早期项目的商业兑现能力。
57.5 亿美元的募集证明了老牌基金的号召力,却也标志着风投行当正在告别轻资产的高胜率神话。当软件创业演变为重资产工业,VC 也正一步步向精算现金流的重型基金转变。接下来的关键检验,就在于 Bessemer 历史布局的 260 余家 AI 公司中,能否有人真正推开公开市场的 IPO 大门,把纸面上的天文数字兑换成归还给 LP 的真金白银。