2026年9月23日,迪士尼正式宣布上调旗下流媒体服务订阅价格,这距离其2025年9月的上一轮提价刚好整整一年。新价格对新订阅用户即日生效,现有老订阅用户将在10月的下一个账单周期看到提价。
表面上看,这是一次平平无奇的例行调价。在全行业流媒体通胀的大背景下,无广告版月费跨过20美元关口早已不再是新鲜事。但仔细核对这套新价目表就会发现,迪士尼这次的核心目的根本不是逼用户单买为涨价买单,而是通过一套极其精巧的差价设计,把单品服务彻底变成炮灰,逼迫用户集体迁往双平台捆绑与广告变现体系。
50美分差价背后:单买沦为定价炮灰
在本次价格调整中,Disney+与Hulu的无广告独立版月费均从18.99美元上调至21.49美元,单月涨幅达到2.50美元;相比之下,包含这两项服务的无广告双服务捆绑包仅从19.99美元上调至21.99美元。两者的差价被极限压缩到了0.50美元。
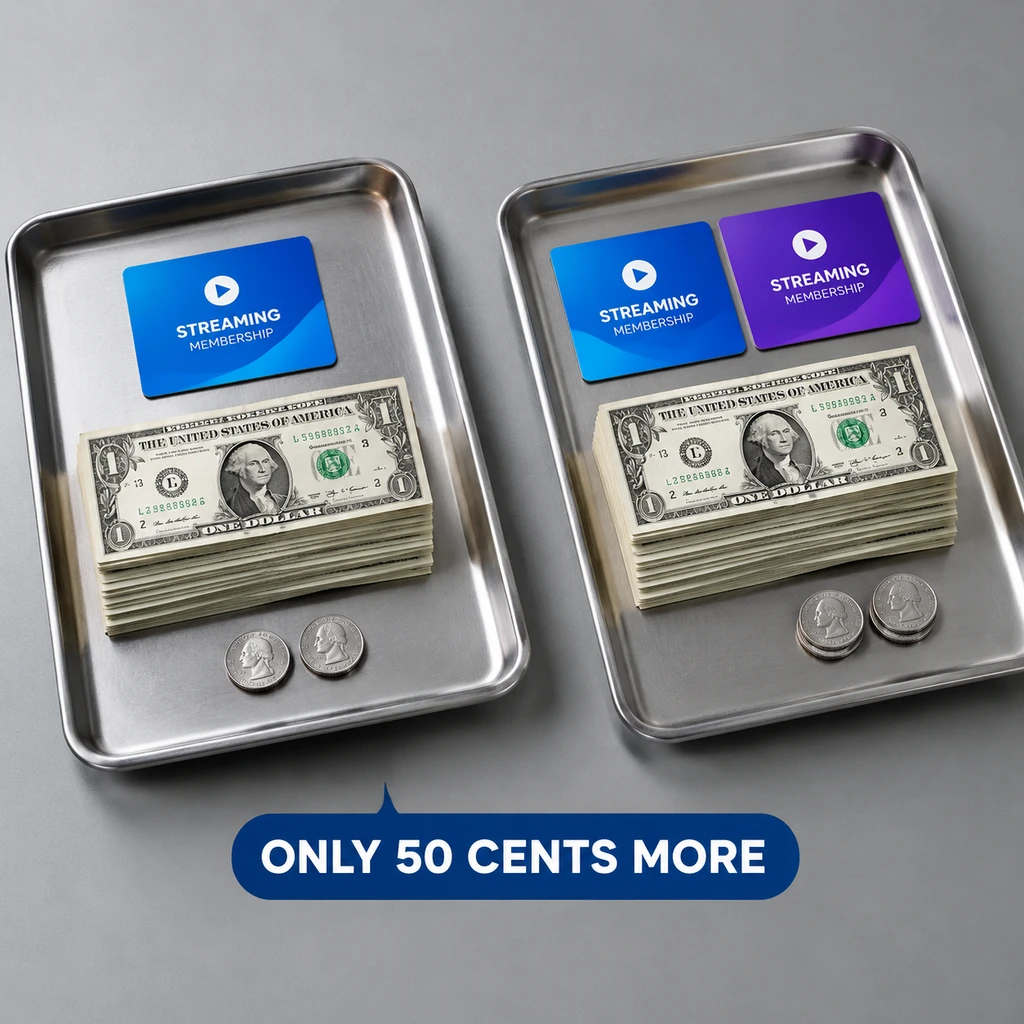
带广告层级的调整更加彻底。带广告的独立版Disney+与Hulu均从11.99美元微调至12.49美元,而两者的带广告双服务捆绑包价格则直接维持12.99美元纹丝不动。无论订户选择看广告还是免广告,单买与打包之间的距离都被卡死在区区50美分。
任何具备基本算术能力的消费者都会意识到,只买单一服务已经失去了财务合理性。多花两枚硬币就能获得另一整个平台的内容库,单品定价成了最强硬的心理锚点。
极度倾斜的差价不是为了多收两块钱,而是为了在财报里彻底消灭单品订户。
通过让单买显得格外昂贵,迪士尼用极低的边际成本把用户聚拢进双服务甚至广告生态。捆绑包订户跨内容库的停留时间更长,退订门槛远高于单一应用,平台的流失率得以被强行压低。
规模神话终结:从年亏40亿到季度暴赚7.12亿
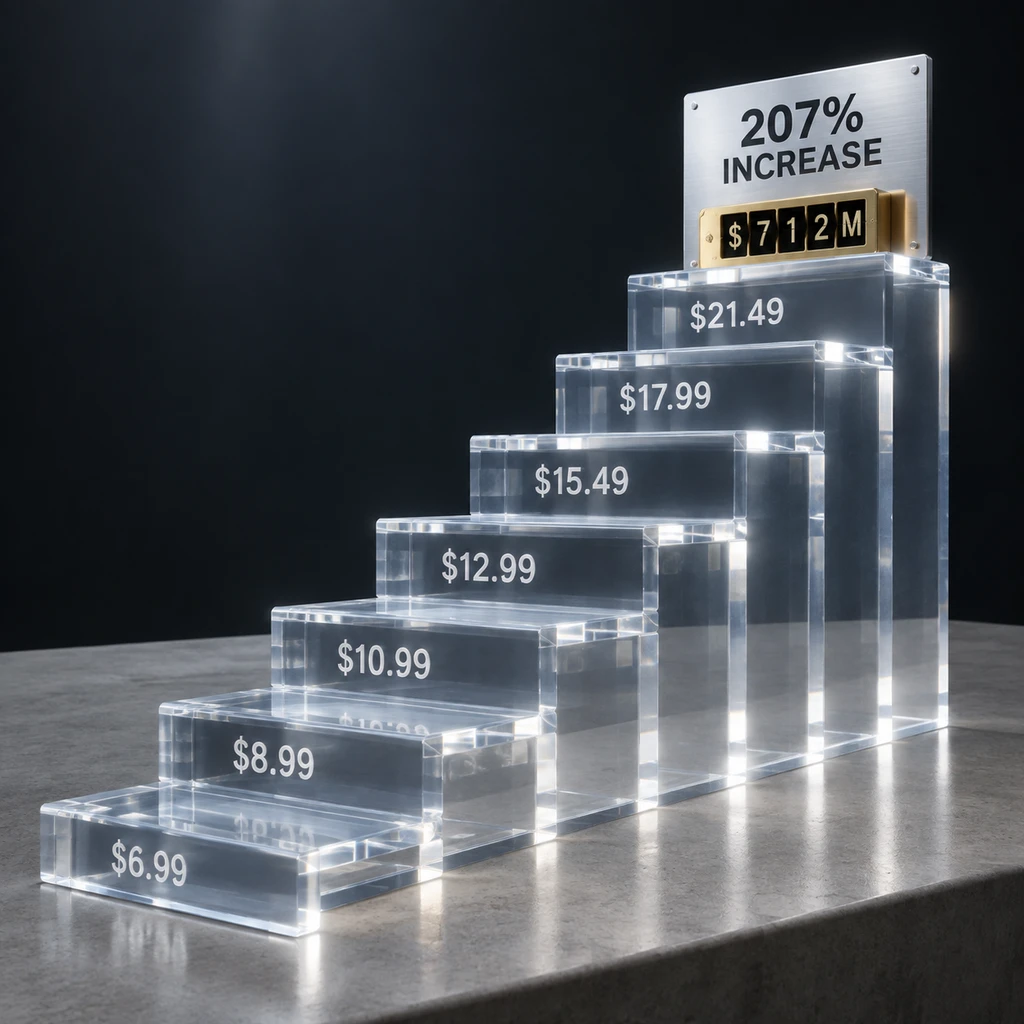
回顾Disney+自2019年上线以来的定价走势,整个流媒体行业的运行逻辑已经发生了根本位移。当年以每月6.99美元震撼入局的低价圈地者,经历了2021年7.99美元、2022年10.99美元、2023年13.99美元、2024年15.99美元、2025年18.99美元的连续跨步,最终在2026年定格在21.49美元,累计涨幅达207%。
这轮激进涨价直接重塑了迪士尼的资产负债表。迪士尼Direct-to-Consumer业务曾在2022财年创下近40亿美元的巨额营业亏损,2023财年仍亏损24.96亿美元。随着账号共享打击落实、广告层推出以及连年提价,该业务在2024财年实现扭亏为盈,录得1.43亿美元营业利润,并在2025财年迅速扩大至13亿美元。
根据迪士尼2026财年Q3(截至2026年6月27日)财报,Entertainment SVOD季度收入达到55.32亿美元,同比增长11%;营业利润更是由上年同期的3.29亿美元翻倍至7.12亿美元,季度营业利润率推高至12.9%。
然而繁荣表象下隐藏着关键的口径切换:迪士尼自2026财年起已停止在季报中披露具体的订阅用户总数。
当一家流媒体平台不再向市场汇报订户增量,意味着用户规模神话正式破灭。资本市场不再为单纯的注册人数买单,管理层的考核指针全面转向每用户平均收入(ARPU)与自由现金流。即便提价导致部分边缘用户流失,只要留存用户支付的溢价与广告收益能填平缺口,商业报表便依然光鲜。
竞品全员通胀,季候鸟订户遭遇算法围剿
涨价不是迪士尼一家的一意孤行。2026年以来,流媒体阵营已经完成了一轮集体调价。Netflix早在今年初便上调了标准版与高级版售价,Peacock与Apple TV也在8月相继宣布提价。
| 平台或组合 | 带广告档位 | 标准 / 无广告档位 | 最高档位 |
|---|---|---|---|
| Disney+ / Hulu 独立版 | $12.49 | $21.49 | — |
| Disney+ & Hulu 捆绑包 | $12.99 | $21.99 | — |
| Netflix | $8.99 | $19.99 | $26.99 |
| Peacock | $8.99 | $12.99 | $19.99 |
| Apple TV | — | $14.99 | — |
| Apple TV & Peacock 联合捆绑 | $17.99 | $22.99 | — |
Deloitte在2026年的消费者调研指出,61%的美国受访者表示如果单个流媒体服务的月费上涨5美元,他们会选择退订。但在现实生活中,消费者的反抗并没有演变成彻底的大溃逃,而是催生了季候鸟式订阅——为了某部特定热门剧集开通单月会员,通宵刷完后立刻取消续费,随后迁徙去下一个平台。
针对这种候鸟行为,迪士尼打出了一套组合拳来堵死漏洞:
第一是内容连播与算法锁客。Disney+近期上线了名为Playlists的策展连播功能,以类似传统线性电视的无缝排播机制,试图延长用户的被动屏幕时间。在管理层架构上,迪士尼聘请了Character.AI前首席执行官Karandeep Anand出任公司首位首席技术官(CTO),其核心任务正是利用AI与推荐算法重构内容分发,提升用户的留存黏度。
第二是探索防御性免费层级。面对YouTube和Tubi等免费流媒体平台对客厅屏幕时间的疯狂侵蚀,迪士尼正筹划推出带广告的免费层级(Free tier)。这一动作与高端提价形成了鲜明的两极策略:用21.49美元的高价从忠实存量用户身上榨取极致利润,同时用免费内容筑起外围护城河,防守社交视频平台的进攻。
- 建议.对于长期订阅单品无广告版的用户,眼下最具性价比的对抗策略是放弃月度续费,转为随剧而动的断续订阅;若家庭确有长期观看需求,加付50美分切入捆绑包已是不可逆的唯一合理方案。
- 风险.当各大平台纷纷筑起捆绑墙并隐匿订阅数据,单个消费者的议价能力已被彻底削弱,整个流媒体生态正加速倒退回换壳版的有线电视全家桶时代。