Enveda宣布完成3.11亿美元E轮融资,资本市场随即传出其估值达到20亿美元的消息。本轮融资由Catalio Capital Management领投,ICONIQ、Lightspeed与Durable Capital Partners等多家机构参投,使这家初创公司的累计融资金额突破8.45亿美元。在全行业经历漫长回调的周期里,Enveda凭借从自然界挖掘有效成分的差异化路径,让自身估值在一年内实现翻倍。
但这笔巨资砸向的并不是已经确证的医学奇迹。拆解其临床申报记录与底层数据会发现,资本市场目前对这家公司的估值定价,严重超前于其真实的研发进展。外界盛传能够防止GLP-1停药反弹的神药从未在实际停药患者身上验证过效果,而另一款展现出惊人疗效的皮炎药物,底牌仅仅是一份仅有9名受试者的微型试验。
撕开临床底牌:9人微型试验与88名健康受试者
科技媒体与投资机构热衷于将Enveda描述为能够解决减肥药反弹痛点的救星。其推进到临床阶段的管线ENV-308,被广泛冠以维持GLP-1停药后体重的光环。但在2026年8月公布的1期试验中,该药物的试验对象仅仅是88名健康志愿者,主要评估指标是药物安全耐受性以及瘦素水平下降。截至目前,ENV-308从未在任何一位真正停用司美格鲁肽或替尔泊肽的肥胖患者身上做过防止体重反弹的有效性测试。
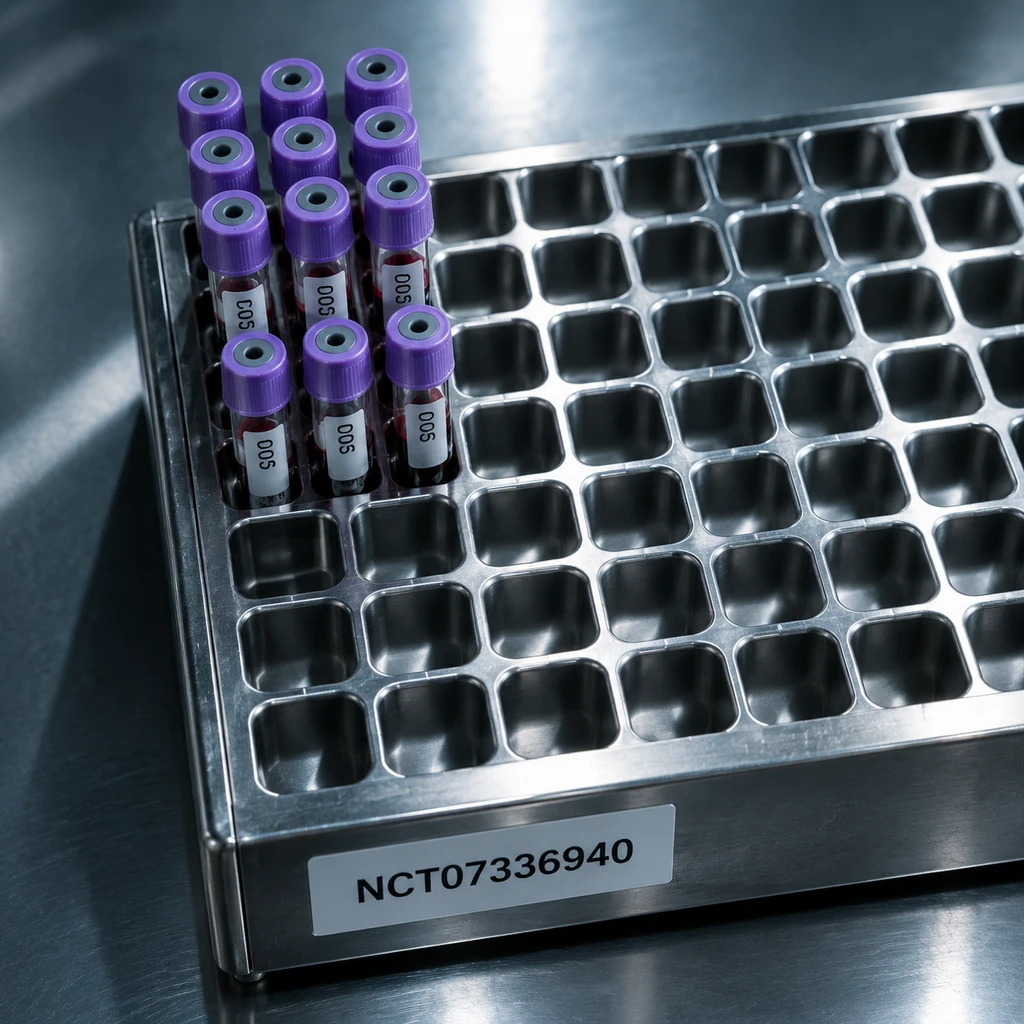
这种预期透支同样发生在针对特应性皮炎的核心管线ENV-294上。官方宣称该药在治疗28天后湿疹面积及严重程度指数平均改善68%,停药两周后改善幅度甚至扩大至85%。但翻阅临床试验登记平台可以发现,这项代号为NCT07336940的1b期试验仅入组了9名患者,且属于完全没有安慰剂对照组的开放标签单臂试验。
虽然Enveda目前同步推进了特应性皮炎的2a期、哮喘的2a期以及特应性皮炎2b期剂量探索,但三项试验目前均无公开疗效读数。值得注意的是,20亿美元的高额估值主要由科技媒体报道,Enveda官方公告中对具体估值数值只字未提。
- 风险.特应性皮炎属于安慰剂效应极其显著的适应症,缺乏盲态设计的9人单臂数据在进入数百人规模的双盲对照后,疗效读数腰斩甚至失败是制药界屡见不鲜的常态。
重返天然产物:算力无法绕过体内药代动力学
从阿司匹林到青蒿素,传统现代药物曾高度依赖大自然馈赠。但制药工业在过去数十年间逐步抛弃天然产物,转向纯人工合成化合物库,并非因为植物成分无效,而是因为技术遭遇了物理层面的瓶颈。植物和微生物提取物是极其庞杂的混合物,厘清具体哪种分子在起效、解析复杂的立体化学构型、以及将这些天然结构改造成人体内拥有合适药代动力学特性的分子,难度无异于大海捞针。
Enveda的核心赌注在于其PRISM平台。通过高分辨率质谱仪与机器学习结合,它试图批量识别自然界未经标注的化学暗物质,直接跳过数年的人工分离工作。
算力可以穿透植物杂质,却无法改写人体吸收分子的物理法则。
然而正如学术界在2026年顶尖综述中指出的那样,AI能够极大加速自然混合物中活性分子的归属识别,却无法消除后续的成药性鸿沟。天然分子往往具有极度复杂的立体化学中心,在工业合成、口服生物利用度以及肝肾代谢毒性方面充满不可预知的风险。哈佛大学等机构的研究学者早已提醒,天然来源或AI生成仅仅代表发现分子的工具,丝毫不等于药物具备更高的成药概率或临床安全性。
行业下半场分流:谁在跨过真正的临床深水区
目前的AI制药阵营已经彻底告别了早期的概念打包期,分化为三条完全不同的商业与技术路线。Enveda代表的是以天然产物组学为切入口的探索者,但放在整个行业的临床推进坐标系中,它的成熟度依然处于偏早期阶段。
| 公司名称 | 核心技术路线 | 代表性临床管线 | 当前临床深度与硬事实 |
|---|---|---|---|
| Insilico Medicine | 从头靶向生成小分子 | rentosertib (TNIK抑制剂) | 2026年9月10日完成3期首例给药;2a期入组71人有16人脱落 |
| Recursion | 高通量细胞表型图像筛选 | REC-4881 (FAP适应症) | 12例患者息肉减少43%,但分子系武田引进的老药再开发 |
| Enveda | 质谱结合AI挖掘天然产物 | ENV-294 / ENV-308 | 多项2a/2b期进行中;先导数据仅源自9名受试者单臂试验 |
横向对比可以清晰看到行业的进度差距。Insilico的端到端生成分子已经迈过2期概念验证,正式开启3期大规模人体试验;Recursion虽然在临床上拿出了亮眼的肿瘤缩小数据,但其核心分子来自跨国大药企武田制药的既有资产,AI更多是在扮演找新适应症的角色;而Enveda既要坚持全新化合物实体的发现,又受制于天然分子的成药困难,其实际临床进度仍停留在1b至2a期之间。
领投方Catalio以及参与本轮融资的后期美元基金,看中的是PRISM平台发现化学骨架的能力,希望其能向跨国大药企源源不断交付具备新颖专利的先导化合物。但对患者和二级市场而言,平台的通量并不直接等于成药率。
- 结论.AI制药的真正试金石从来不是从大自然里抓取了多少分子,而是这些分子在数百名患者的双盲对照中能否真正起效。20亿美元的估值支撑,终究要等ENV-294后续双盲临床的拆盲结果来兑现。