加州选民将在2026年11月3日迎来一张沉重的选票。州政府已正式确认将第40号提案(Proposition 40)列入全州公投,计划对身家超过10亿美元的超级富豪征收最高5%的一次性资产税,分5年缴纳,目标是在5年内筹集约1000亿美元(即年均200亿美元),用于填补联邦削减拨款后加州在医疗保健与食品援助上的预算亏空。
这笔财政愿景建立在一个脆弱的前提之上:这群掌握着巨额财富的人,会留下来乖乖买单。加州土地经济学中心(CLE)近期发布的一份全州地块测算报告给出了截然相反的预警:富豪会用脚投票,支撑该提案的税基已在外逃中流失近半。与此同时,智库开出了一剂被理论界推崇却被政界视若雷池的药方——转而对无法移走的8.14万亿美元全州土地开征微税。
Proposition 40 豪赌千亿美元,顶层税基已流失近半
提案发起方与支持派经济学家的算盘十分直接:加州财政历来高度依赖极少数高收入阶层的资本利得,在全州200余位富豪账面上划出5%,90%定向救济医疗体系,10%投入食品与教育,既避开了向普通工薪家庭加税的政治风险,又能迅速平抑赤字。
现实的资本流动速度却比立法进程快得多。支持方模型原本假定全州拥有2万亿美元的富豪资产税基,但根据土地经济学中心的核算,实际可用税基已经缩水至约1.04万亿美元。
造成税基腰斩的直接原因,是顶层资本的连夜撤离。在提案划定的2026年1月1日追溯截止日前,六位合计身价约5400亿美元的富豪已经完成了税务居所的外迁,其中包括谷歌联合创始人 Larry Page 与 Sergey Brin、硅谷风投人 Peter Thiel,以及 Don Hankey、Travis Kalanick 和知名导演 Steven Spielberg。
紧接着在2026年初,拥有约2200亿美元资产的 Meta 创始人马克·扎克伯格也启动了迁往佛罗里达州的程序。扎克伯格团队已着手准备法律武器,计划针对该提案以2026年1月1日为快照基准日的追溯条款提起违宪诉讼。一旦法院裁定追溯征税侵犯跨州商业与正当程序权利,剩下的税基还将进一步崩塌。
加州非党派机构立法分析师办公室(LAO)给出的预估远没有支持者乐观,仅预期未来数年内产生数百亿美元收益,并提醒富豪出走会导致加州常规个人所得税每年承受不到10亿美元的净损失。加州州长加文·纽森罕见公开反对该单边提案,直言地方行动将加速总部与风投资金逃离。斯坦福大学胡佛研究所的研究更是指出,在富豪外流情景下,该提案5年内的最优税收可能仅在400亿美元左右,甚至可能因税基被侵蚀而让加州整体财政陷入净负效应。
地方政府试图向极少数拥有全球流动性的富人加税,往往只会在追逐逃兵的过程中,把留守者也逼上逃亡之路。
8.14万亿美元的沉默土地,与0.25%的数学解药
当富豪与他们的离岸信托随时可以乘私人飞机离开加州时,另一种资产却只能留在原地。加州土地经济学中心利用微观地块数据与县评估记录,完成了一份详尽测算:加州未改良土地的总市值约为8.14万亿美元。
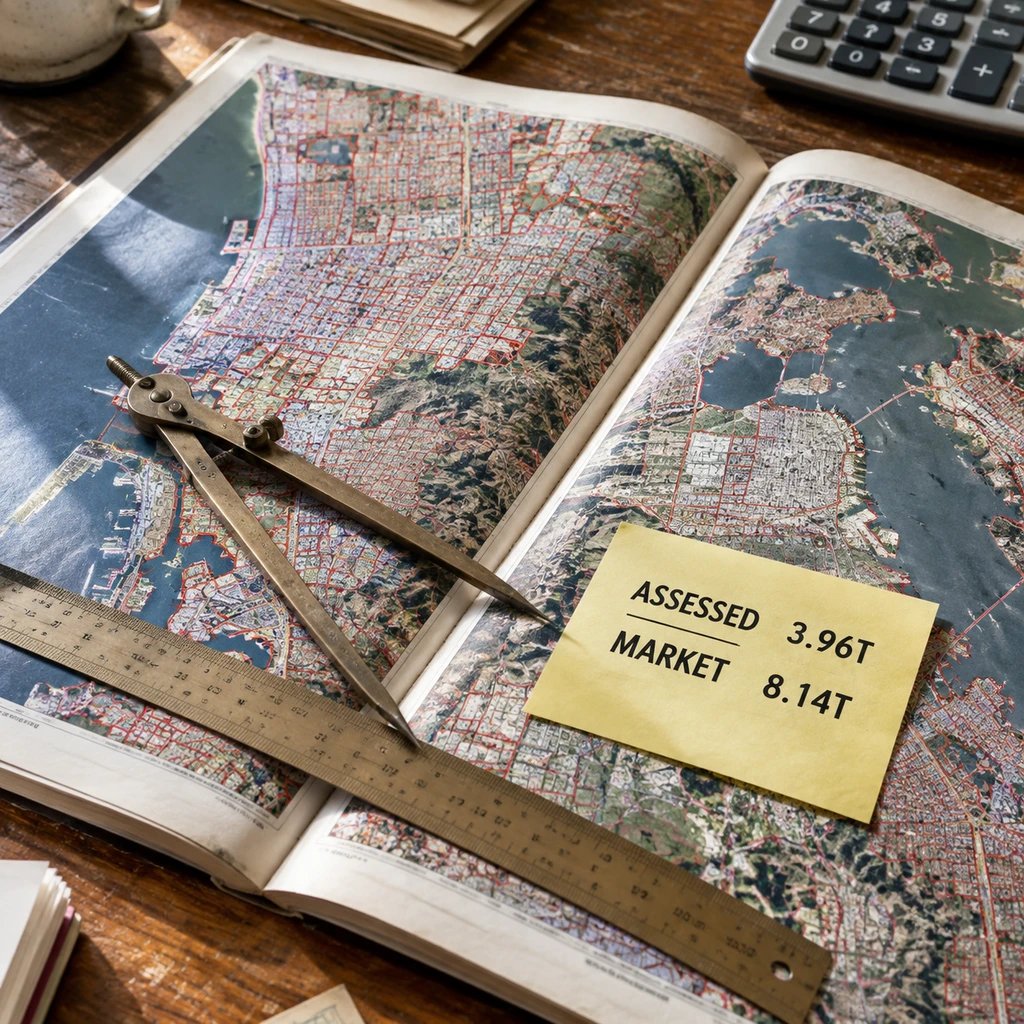
在这个庞大的地基上,仅洛杉矶县的土地估值就达2.39万亿美元,旧金山湾区占2.07万亿美元,橙县约为0.84万亿美元,其余地区分布着1.74万亿美元。相比之下,县官方评估员账面上记录的土地价值仅为3.96万亿美元,实际市场价值被低估了一半以上。
从纯粹的经济学视角来看,向土地课税具有几乎无懈可击的优雅性。土地既没有腿,也无法隐藏在开曼群岛的空壳公司里。加州土地经济学中心指出,只需在全州征收0.25%的土地价值税(LVT),就能稳稳拿到Proposition 40承诺的年均200亿美元;若税率提到1%,甚至能永久覆盖加州高达870亿美元的整个健康与公共服务年度预算。
更关键的是,土地价值的繁荣本身是由公共基建和社区网络托起的,对土地增值课税,本质是让公共投资产生的红利回流财政。
- 结论.流动资产越追越少,不动资产越放越厚;但技术官僚眼中的完美税制,往往忽视了民主政治中的选票重力。
避开不动产的精算陷阱:为何完美的土地税是政治自杀
既然土地税具有不可外逃的天然优势,加州的激进立法者为何舍近求远,非要去追逐随时准备跑路的200名富豪?
答案深植于加州现代政治的紧箍咒:1978年通过的宪法修正案“第13号提案”(Proposition 13)。该法案严格限制了房产税税率,并将评估价值冻结在购入时点,直至转手才允许重估。这导致加州当前的房产评估价值仅有其实际市值的44%至60%。四十多年来,任何试图撼动第13号提案的政客,无一例外都在选票前遭遇溃败。
Proposition 40 的设计者心知肚明,如果将税收落到土地或房产上,哪怕只征收0.25%,也会立刻触发违宪争议,并直接触怒全州数以百万计的房产拥有者——其中包括大量坐拥数百万美元房产却缺乏日常现金流的退休老人和中产家庭。
为了绕过第13号提案的钢铁防线,Proposition 40 被极其精巧地包装成一种特别消费税(excise tax),并且在征税清单中明确、排他性地剔除了富豪直接持有的不动产。
这种立法妥协造就了加州税制的荒诞景观:面对巨大的财政黑洞,政策制定者不敢触碰脚下数万亿被低估且不可移动的不动产,只能将全部筹码押在200张长了脚的极少数超级富豪身上。对抗200个富人,在选民动员上是一出政治上安全的劫富济贫叙事;但若把税单均摊给数百万房主,则是彻头彻尾的政治自杀。
- 风险.若第40号提案在11月强行通过,但追溯条款被联邦司法系统推翻,加州不仅无法填补年均200亿美元的民生窟窿,还会承受顶层高净值人群出走带来的长期所得税失血。
加州第40号提案的博弈,折射出整个数字时代的治理悖论。当知识经济造就的财富以期权、虚拟凭证和离岸信托的形式在全球范围内游牧,地方行政区划依然停留在传统的地理边界内。加州拥有全美最丰沃的土地和最繁荣的产业,但它被自身的政治契约锁死了土地税基,只能在追逐游牧资本的路上,承受一次又一次管辖权溃败。