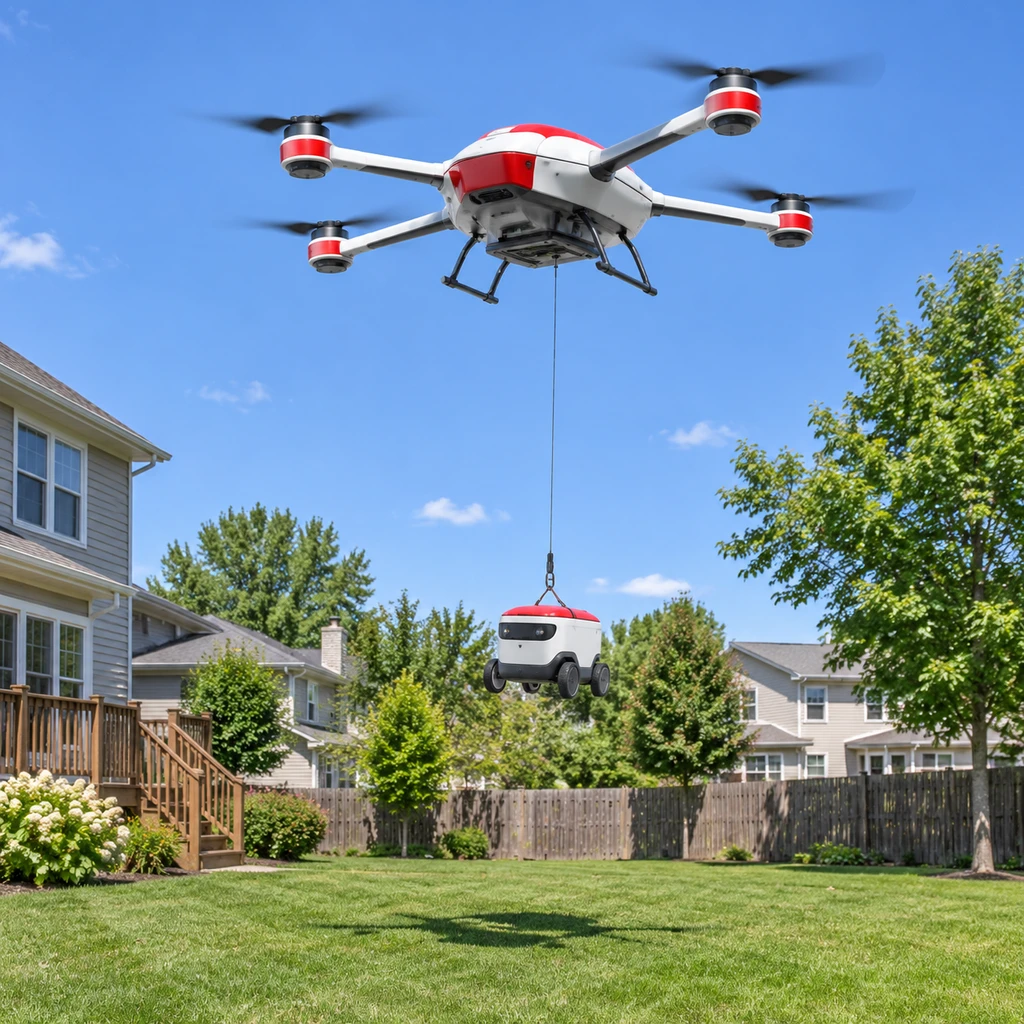
一家靠在非洲送血包起家的无人机公司,刚刚把估值推到了 215亿美元。2026年11月5日,自主无人机配送与物流初创公司 Zipline 宣布完成 15亿美元 融资,同时与老搭档沃尔玛签下新的多年期协议,计划在现有 21 个活跃站点的基础上,在全美新增 300个 无人机配送站点。表面看,这是低空物流跑通商业化的标志性时刻;但只要把竞争对手的台账、单均成本和社区抗议记录摆在一起就会发现,无人机配送才刚走完向监管要批文的上半场,下半场真正的硬仗是向零售商要补贴、向居民后院要路权。
先把这笔融资和业务扩张的硬数字理清楚:
- 资本阵容.本轮 15 亿美元融资由 Paradigm、WCM Investment Management 和 Layer Global 领投,Valor Equity Partners、Fidelity、Uber、Tiger Global、J.P. Morgan、ARK Invest 和 Salesforce Ventures 参投;新资金将用于扩建美国制造设施、扩招团队并搭建全国配送网。
- 业务增速.2026年3月至10月间,Zipline 的配送收入占比从 10.8% 跃升至 34.9%;截至2026年7月其全球累计商业配送超 250 万次,而到 11月5日,仅 2026 年内在达拉斯-沃斯堡地区(DFW)的配送量就已突破 100万单。
- 外卖结盟.2026年8月17日 Zipline 与 Uber 达成合作并获其战略投资,接入 Uber Eats 网络,双方定下了到 2029 年底实现日均 100 万单配送的联合目标。
从卢旺达送血到美国后院送外卖
Zipline 成立于 2014 年,最初的试验场远在非洲。2016年10月14日,它在卢旺达正式启动全球首个国家级无人机配送服务,初期为卢旺达西部的 21 家输血机构供应血液,随后扩展到加纳和尼日利亚。目前其业务已覆盖 5 个非洲国家、美国多个城市以及日本,配送品类从医疗物资延伸到餐饮、零售和农产品。
支撑这次跨洋跳板的,是两代完全不同的硬件架构与长达数年的监管破冰。早期用于企业、政府和医疗长途干线的 Platform 1 固定翼无人机,载重约 4 磅,采用降落伞投递,往返航程超过 120 英里。2020 年 Zipline 借北卡罗来纳州 Novant Health 的医疗物资配送切入美国市场,2021 年与沃尔玛初次签约。真正的转折点在 2022 年 6 月到来,Zipline 成为第四家获得美国联邦航空管理局(FAA)Part 135 航空承运人认证的无人机运营商,也是首家获此认证的固定翼无人机运营商;2023年9月18日,FAA 进一步批准其 Sparrow 无人机在盐湖城周边进行无视觉观察员的超视距(BVLOS)商业配送。
拿到超视距通行证后,Zipline 把重心转向美国郊区后院的 Platform 2 无人机。这款机型最大载重 8 磅,巡航速度 70 英里/小时,同充电坞往返配送半径 10 英里(约 16 公里),单程跨坞飞行距离可达 24 英里(约 39 公里)。为了不在居民草坪上吹起狂风,Platform 2 采用主飞行器在约 330 英尺高空悬停、依靠系留小机器人精准下放包裹的架构。2025年4月,Zipline 启动美国住宅配送服务,截至 2025年9月已为 10 家沃尔玛超级中心、Chipotle 和 Buffalo Wild Wings 送货,并在 2026年1月宣布扩展至休斯顿和凤凰城。
沃尔玛的双马制衡与单均成本黑盒
如果只看融资公关稿,很容易以为沃尔玛把低空物流的身家性命全押在了 Zipline 身上。把视野拉宽就会看到另一番景象。
沃尔玛与 Zipline 的 300 个新增站点属于多年期全国协议下的远期计划,官方并未公布具体的完工年份、年度部署目标或城市时间表,而双方合作至今实际活跃的站点只有 21 个。更关键的是,沃尔玛手里不止一张牌。截至 2026年8月,沃尔玛已在超过 75 家门店通过多家合作伙伴提供无人机配送。其中,Alphabet 旗下的 Wing 截至 2026年10月29日报告其 2026 年美国配送量同样突破 100万单,并计划在 2027 年进驻超 270家 沃尔玛门店。相比之下,依赖自建体系的亚马逊 Prime Air 目前仅列出 11 个美国运营站点,2026 年内配送了数十万个包裹,目标到 2026 年底覆盖近 500 个城镇。
《韩非子》讲“君人者,同则观测,异则兼听”,大买主对待外部技术供应商从来如此。十九世纪美国铁路网扩张时,掌握货源的矿业与零售财团从不把运力锁死在一家铁路公司身上,而是扶持两条平行铁轨互相压价。今天沃尔玛纂着全美最值钱的门店网格、库存和客流,不承担飞行器研发与重资产折旧,让 Zipline 和 Wing 在自己的院子里贴身肉搏。哪家单均成本降得快、哪家拿审批顺畅,订单就往哪家倾斜。
沃尔玛要的是廉价运力,从来不是某一家无人机独角兽的独家胜利。
这就捅破了 215 亿美元估值下最敏感的窗户纸,即单位经济模型(Unit Economics)究竟怎么算账。全行业至今没有一家公司公开过经第三方验证、包含硬件折旧与远程监控人力分摊的真实单均盈利表。把目前浮出水面的几组数据放在一起看,账面落差相当刺眼:
| 运营主体 / 指标 | 单次配送价格或成本估算 | 核心业务约束与阶段 |
|---|---|---|
| Zipline | 14 至 20 美元/单(向商户收取) | Sacra 估算值,视载重和距离而定,非实际成本 |
| DroneUp | 约 30 美元/单(实际成本) | 早期沃尔玛合作伙伴,目标降至 7 美元 以下 |
| Amazon Prime Air | 63 美元/单(内部预测成本) | 2022 年内部预测其 2025 年的单次配送成本 |
消费者点一杯咖啡或一盒急用退烧药,愿意支付的配送费通常只有几美元甚至要求免运费。当 Zipline 向商业合作伙伴收取 14至20美元 一单时,中间十几美元的差价要么由沃尔玛和餐饮商户当成获客补贴硬吞下去,要么靠极高的单站日均单量去摊薄固定资产、电池维护、保险与远程调度员的薪水。如果 300 个新站点铺开后单站订单密度上不去,单量越大,商户或运营商背负的亏损窟窿就越大。
- 结论.沃尔玛用非排他协议把重资产风险留给 Zipline 与 Wing,无人机公司唯有把单均成本压到接近地面骑手水平,才能把补贴期试点变成长期生意。
比 FAA 更难搞定的是后院邻居
哪怕资本愿意继续烧钱补贴,无人机配送往全美 300 个站点铺开时,还会迎头撞上一堵比 FAA 适航证更难啃的墙:社区路权。
过去十年,无人机公司都在实验室和监管机构里证明自己掉不下来;但当一个站点每天要起降上百架次,附近居民听到的是头顶挥之不去的蜂鸣声,担心的是摄像头扫过自家泳池。2026年10月,由于当地居民对噪音、安全和隐私的强烈抵制,亚马逊被迫撤回了在马萨诸塞州韦斯特伯勒(Westborough)建设无人机中心的计划。商业算盘打得再精,只要社区听证会通不过,站点就落不下地。
Zipline 显然清楚这道坎有多高。就在融资公布前几天(2026年10月27日),Zipline 专门发布数据声称,得益于 Platform 2 主飞行器在约 330 英尺高空悬停的架构,相比 2025 年机队,每次飞行的声音暴露降低了 68%,峰值音量降低了 24%。但要注意,这组漂亮的数字来自 Zipline 的内部建模,而非独立社区的长期实测。
- 风险.当配送规模从达拉斯一地的百万单向全美 300 个新站点复制、甚至去追赶 Uber 设定的 2029 年日均百万单目标时,高频次起降带来的噪音、隐私与应急迫降摩擦随时可能引发类似韦斯特伯勒的社区抵制。
当年在卢旺达送血,头顶飞过的是救命物资,地面没有人会计较螺旋桨吵不吵;如今在美国郊区送汉堡和炸鸡,头顶飞过的是便利,后院的主人们会拿着分贝仪和选票跟科技公司算每一分安静的账。215 亿美元的身价已经写在了纸面上,但那 300 个沃尔玛站点究竟能落地多少、多久能把每单 14 美元的账算平,还得看美国中产社区的邻居们答不答应。