TikTok 刚刚把买东西这件事单独拎了出来,在新加坡、马来西亚、泰国和菲律宾四个东南亚市场上线了独立的消费者应用 TikTok Shop。社交媒体顾问 Matt Navarra 最早发现了这个动向,TechCrunch 在 2026 年 11 月 5 日跟进报道并面对 TikTok 的沉默,顺势把它解读成向 Amazon 和 Temu 宣战的信号。这个美式视角从根上就看偏了靶子,因为这款顶着 45.5.1 版本号亮相的应用,真正要抢的是 Shopee 盘踞多年的手机主屏货架心智。
先把这款新应用的底牌亮清楚。iOS 端的 App Store ID 是 6801139069,由 TikTok Ltd. 发布;Android 包名为 com.ttshopapp.shop,归属 TikTok Pte. Ltd. 名下。第三方追踪记录显示它的实际落地比媒体发现更早,Android 端 10 月 25 日就率先在泰国露面,iOS 端 10 月 27 日上架并在次日迅速升至 45.5.1 版本,Google Play 也在 10 月 29 日留有更新记录。官方招聘页面早就写明东南亚团队负责平台及当地独立应用,证明这是有正式研发编制的战略项目,绝非临时起意的灰度测试。
功能上,它保留了短视频与直播带货、个性化推荐、应用内安全结账、订单追踪和客服支持,同时特意加上了免运费、首单福利和独立 App 专属优惠。美国媒体还在猜测它会不会进军美区去跟 Walmart 和 Target 抢日常日百订单,但眼下用真金白银补贴把用户从主站往外赶,账本算的全是东南亚的生意。
错位的假想敌与真正的战场
把新马泰菲的牌桌当成对标 Amazon 和 Temu 的战场,纯粹是欧美中心主义的错觉。看一眼 Momentum Works 在 2026 年 4 月 14 日发布的报告就能明白真相,2025 年东南亚平台电商总 GMV 达到 1576 亿美元,同比增长 22.8%。在这个大盘里,Amazon 全年只做了 15 亿美元,份额刚够得着 1.0%;Temu 更是被该机构在 2026 年 5 月定性为边缘角色,2025 年在菲律宾的 GMV 甚至不到 5000 万美元。
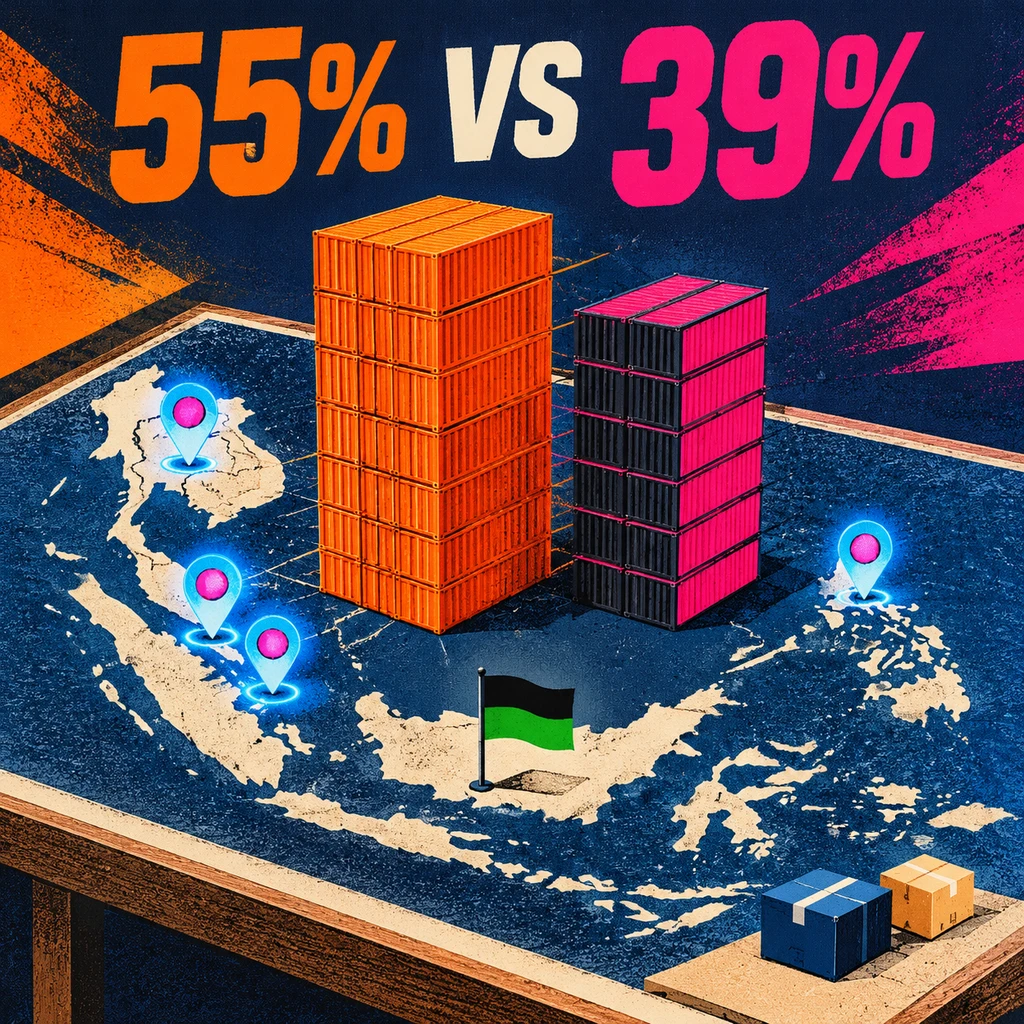
真正的对手一直是本土霸主。2025 年 Shopee 一家吃下 832 亿美元,占走 52.8% 的半壁江山;TikTok Shop 不含并购资产做出了 456 亿美元,加上 Tokopedia 的 90 亿美元,TikTok 系合计拿下 546 亿美元,占比 34.6%;Lazada 则停留在 180 亿美元,占 11.4%。到了 2026 年上半年,战局倾斜得更厉害,Cube 的 Tradewinds 数据集估算东南亚六国三大平台实物 GMV 中,Shopee 占 55% 达 539 亿美元,同比增 24%;TikTok Shop 狂飙至 378 亿美元,凭 93% 的同比增速把份额推高到 39%;Lazada 在三强里的地盘已经被挤压到只剩 6%。
仔细看首发名单还会发现一个微妙缺口,新马泰菲四国整齐列队,唯独绕开了东南亚第一大市场印尼,越南也暂未跟进。原因藏在并购历史里。TikTok 此前控股了印尼本土电商老牌平台 Tokopedia,2026 年 2 月印尼市场一度传出 TikTok 要关停 Tokopedia 改推自家独立应用的风声,官方在 2 月 4 日专门出面辟谣否认。在印尼保留双品牌避开合规与生态震荡,在其他国家直接上线独立应用抢入口,这步双轨棋走得相当务实。
拆出独立货架的阳谋与后院隐患
为什么主站里明明能边刷视频边下单,还要花补贴左手倒右手,把买家往新应用里赶?
我更在意的是超级应用膨胀后的心智排斥。这几年 TikTok 拼命往主站里塞东西,游戏、餐厅指南、体育中心、酒店预订、微短剧乃至支付探索一应俱全。娱乐大杂烩越热闹,工具属性就越模糊。刷视频顺手买一单叫冲动消费,想买纸巾、猫粮或者比价买手机时,东南亚用户的肌肉记忆依然是点开 Shopee。十九世纪百货公司兴起时有个铁律,街头杂耍能聚拢看客,但只有挂出独立招牌的百货大楼才能留住定期采购的主妇。不完全一样的是移动互联网没有物理街区,手机首屏的那几十个像素就是当代金铺。直接跳过 1.0 拿 45.5.1 的成熟底层代码分拆上架,就是要把偶然路过的看客变成专门进店的熟客。
货架长不出好内容已被证伪,内容拆出独立货架才是单向进攻。
原报道把这件事和亚马逊当年做短视频流 Amazon Inspire 扯在一起,称作宿命般的双向奔赴,这在事实上是站不住脚的。Amazon Inspire 早在 2025 年 2 月 18 日就被官方确认关停了。打开购物软件的人目的极其明确,没人愿意在买电池的路上刷半小时搞笑视频;反过来,手握庞大交易体量的内容平台,把高复购需求剥离成独立货架,顺理成章得多。
- 结论.独立应用不是给主站分流添乱,而是为了承接主动搜索和比价复购,给 Shopee 施加正面压力的同时加速清理 Lazada 仅剩 6% 的防守阵地。
但把买家请进独立大门,只算赢了上半场。纯货架电商比拼的从来不是主播嗓门有多大,而是商品目录准不准、售后退换顺不顺。在这块硬骨头上,TikTok 的旧账还没清完。商家端早就有了独立的 TikTok Shop Seller Center 应用,虽然在美区 App Store 攒下了约 27000 个评分和 4.6 的表面高分,但翻开 2026 年 9 月 4 日前后的 Shopify 集成区及卖家评论区,抱怨声相当集中。商品元数据重复录入、类目错乱、违规申诉无门、订单可见性差以及生硬的自动化客服,都在消耗卖家的耐心。
- 风险.在短视频里卖爆款单品可以容忍粗糙的后台,一旦搬进独立货架跟 Shopee 比拼海量 SKU 检索与履约服务,商家侧的基建短板随时会变成消费者侧的差评。
靠首单福利和免运费券砸出下载量向来不难。接下来真正值得盯紧的只有两件事,一是补贴退坡后这四个国家的买家还会不会主动点开那个没有搞笑视频的购物图标,二是这套东南亚跑通的独立应用模板,何时会被打包复制到欧美去真正直面 Amazon 与 Walmart。