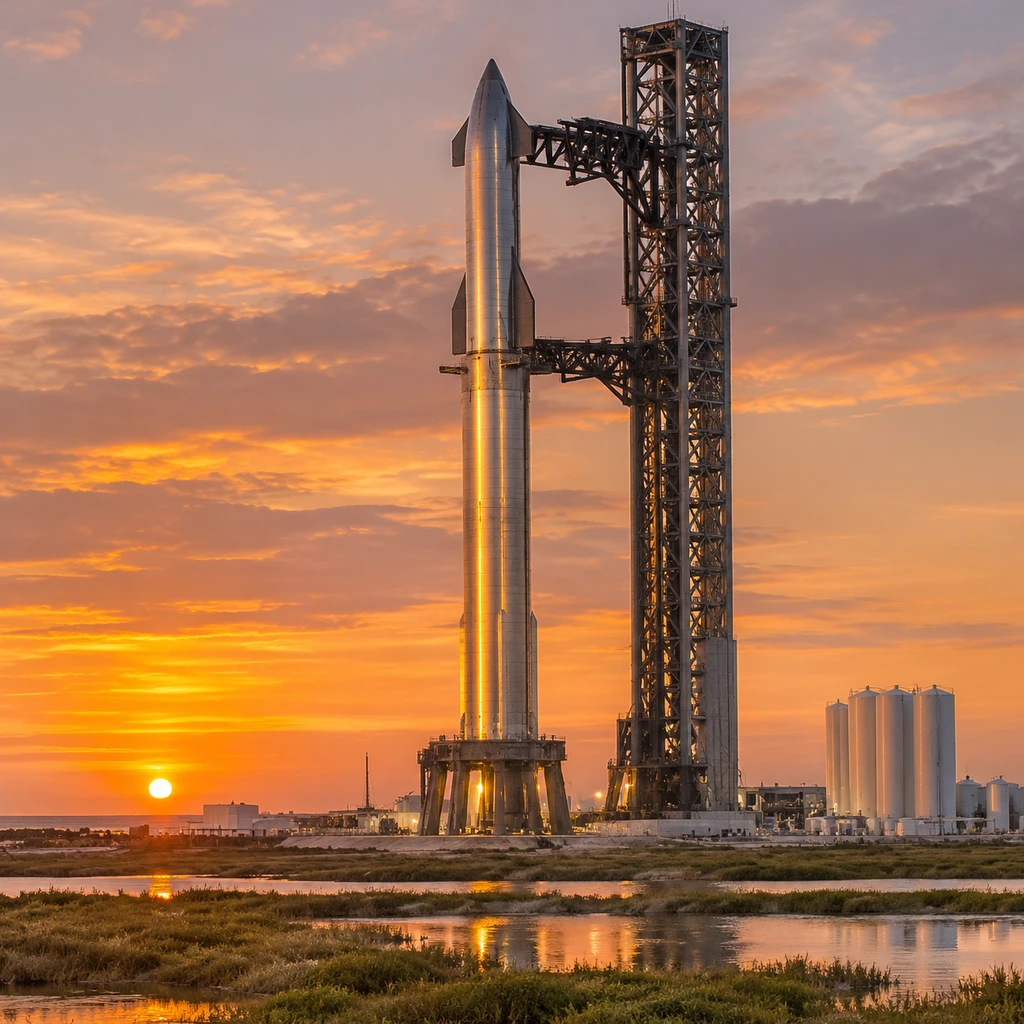
人类历史上还没有任何一枚轨道级火箭,能在把卫星送入太空后,把助推器和上面级全部完整收回。2026年11月13日周五,SpaceX计划在得州Starbase发射Starship Flight 15,不仅要再次用发射塔机械臂夹住超重型助推器,还要在发射22.5小时后的周六下午,让绕地球飞行14圈的星舰上面级重返得州,首次挑战一二级全部件的发射塔捕获回收。
同一周里,全球商业航天市场集中爆发出五起关键动态:Rocket Lab的Electron火箭定于11月14日从新西兰发射,迎来对外宣称的第100次发射;Firefly与Stoke Space分别拿下了日本SAR卫星商与地球成像巨头的长期多发合同;而欧洲火箭商Avio还在为Vega C火箭每年多争取几次发射频次四处化缘。把这几件事放在一起看,2026年底的发射市场已经彻底分化成了三本完全不同的经济账:头部巨头在拼极限复用周转,二线商业公司在抠单星入轨成本,而欧洲传统国家队正困在供应链内耗的死胡同里。
22.5小时的极限周转:Starship Flight 15如何改写发射定价权
Starship Flight 15的核心看点不在升空,而在两天之内的两次精准塔架捕获。根据发射计划与FAA运营通告,主发射空域关闭时间为11月13日22:45至次日00:40 UTC(美中时间11月13日16:45至18:00窗口开启)。火箭升空后,超重型助推器预计在T+6分35秒率先返回发射塔尝试机械臂捕获。
真正的硬骨头在后面。星舰上面级进入约275公里高度的近地轨道并部署26颗Starlink V3卫星后,将在轨运行约14圈,主再入空域关闭时间锁定在11月14日20:56至次日00:14 UTC。在升空22小时32分钟后(美中时间11月14日约15:17),这艘经历了高超音速再入高温考验的巨型飞船将飞回Starbase上空,直接落向发射塔的机械臂。
一旦周六下午的上面级捕获成功,SpaceX不仅省去了造价高昂的二级箭体制造费,更省去了海上驳船回收的漫长拖航与翻新周期。正如SpaceX发射副总裁Kiko Dontchev近期所言,SpaceX如今本质上已是一家基础设施公司,正在把业务重心向数据与人工智能延伸。当猎鹰9号逐步进入退役倒计时、低价拼车项目Transporter随之缩减,全市场都感受到了运力断档的寒意。五角大楼战略资本办公室在过去两周内火速向Stoke Space和Rocket Lab各批出1.5亿美元贷款,用来扩建佛罗里达发射台和提升中型火箭产能,正是美国军方对冲猎鹰退役风险的直接动作。
百发Electron的财务成色与SAR星座的买方算术
在SpaceX向百吨级全复用狂奔时,Rocket Lab用另一种方式坐稳了商业发射的第二把交椅。北京时间11月14日13:30(05:30 UTC),涂装黑金纪念配色的Electron火箭将从新西兰玛希亚半岛升空,为日本iQPS公司发射一颗SAR(合成孔径雷达)卫星。
官方将这次代号The Mountain God Rises的任务宣传为Electron的第100次发射,但扒开历史台账看,此前99次任务里其实包含了9次HASTE亚轨道高超音速测试发射,真正的轨道级Electron发射是90次(成功86次,成功率约95.6%;加上HASTE合计95/99,总成功率约96.0%)。即便剔除亚轨道凑数的口径水分,Electron依然是一台极度健康的印钞机。Rocket Lab在2026年第三季度财报中披露,Electron单次发射平均收入为780万美元(前9个月均价达870万美元),而Q3单次发射平均成本已压低至500万美元,单发毛利率超过35%。借着美国中型运力紧缺的东风,Rocket Lab本周更是直接将下一代中型火箭Neutron的专车报价从5500万美元上调至7000万美元,且排期已排到2030年代。
既然Rocket Lab要可靠性有可靠性、要产能有产能,为什么日本另一家SAR卫星巨头Synspective本周还要把截至2030年的最多10次发射合同(共20颗卫星),交给历史完全成功率只有42.9%(7发3中)的Firefly Alpha火箭?
| 发射车型号 | 近地轨道最大运力 | 单次商业报价/均价 | 折合单星发射成本 | 历史入轨成功率 |
|---|---|---|---|---|
| Rocket Lab Electron | 300 公斤 | 780 万美元 (Q3均价) | 780 万美元 (一箭一星) | 95.6% (86/90) |
| Firefly Alpha | 1000 公斤 | 1500 万美元 (手册价) | 750 万美元 (一箭双星) | 42.9% (3/7) |
算一笔买方账就能明白星座运营商的真实处境。Synspective本身就是Rocket Lab的铁杆大客户,累计已签下47次Electron发射合同(含2026年新签的20发)。但Electron的近地轨道运力只有300公斤,每次只能发1颗SAR卫星;而Firefly的Alpha Block II运力达到1000公斤,虽然2024版用户手册公布的专车报价高达1500万美元,但支持一箭双星部署,折算下来单颗卫星的发射成本约为750万美元,反而比Electron的780万美元均价略低。
星座买家买的从来不是火箭情怀,而是不被单一供应商卡脖子的议价权。
对于急需在2030年前完成组网与补网的地球观测星座来说,把鸡蛋分装进两个篮子是必然选择。Synspective用47发Electron保住基本盘,再拿10发Alpha赌一把运力性价比与弗吉尼亚Wallops、加州范登堡双发射场的响应冗余;同理,运营着全球最大地球成像星座的Planet Labs本周也与研发全复用火箭Nova的Stoke Space签下了开放式多次发射协议。只要能按时把卫星送上天,买单方极度乐意扶持二线火箭商上位。
- 结论.小微卫星专车市场已进入精算时代,95%以上的高可靠性可以支撑溢价,但1吨级火箭只要跑通一箭双星,就能用单星成本优势从行业龙头嘴里虎口夺食。
被固体助推器卡住脖子的欧洲:Vega扩产为何是一笔糊涂账
当美国民营火箭公司在算周转率和单星毛利时,大洋彼岸的欧洲航天正陷在一道连小学生都能算清的产能算术题里。意大利火箭制造商Avio在10月的市场更新及11月11日的财报会上提出,需要追加投资将Vega C火箭的年发射频次从基准的4次提升至6次,并在2030年之后进一步推高到每年9次,为此还计划在2028年欧洲空间局(ESA)部长级会议上为意大利Colleferro工厂及供应链争取更多资金。
问题在于,Vega火箭与欧洲当家主力Ariane 6共用同一条固体发动机供应链。Vega C的一级使用1台P120C固体发动机,而中型配置Ariane 62需要2台,重型配置Ariane 64每次升空就要捆绑4台同款发动机——这意味着只要发射1枚Ariane 64,就会瞬间抽干Vega C按基准频次飞一整年(4发)所需的固体助推器产能。即便未来升级到Vega E,其一级依然绑定同源的P160C固体发动机。
我们不妨把这笔工业产能账摊在桌面上。ESA在2025年12月公布的工业扩产目标,是将该系列固体发动机的年产量提升至35台及以上。如果欧洲每年执行8次Ariane 64和3次Vega发射,刚好耗尽这35台产能;一旦要兑现每年15次Ariane 64加9次Vega的远期目标,固体发动机的年需求量将飙升至69台,产能缺口接近一半。
更尴尬的是资金投向的左右互搏。ESA与Avio早在2024年12月就已签署约3.5亿欧元合同,用于研发Vega E并将Vega C地面设施支持能力提升至每年6发;但另一边,ESA又为欧洲发射器挑战赛(European Launcher Challenge)拨款超过9亿欧元,扶持Isar Aerospace、PLD Space、RFA和MaiaSpace等欧洲新兴商业火箭商,且硬性要求参赛者在2027年底前实现入轨首飞。
- 风险.当这批拿了9亿欧元补贴的欧洲民营火箭在2027年底陆续入轨,运力本就与之高度重合、还要在2028年继续伸手要钱扩产固体发动机的Vega系列,极可能还没等到2030年的年发9次目标,就已经在商业市场上沦为昂贵的冗余资产。
倒是一心推动扩产的Avio管理层稳坐钓鱼台:由于Avio本身就是P120C/P160C固体发动机的核心制造商,哪怕Vega火箭因为产能被挤占而飞不起来,只要Ariane 64多发几枚,Avio靠卖助推器照样能把钱赚进口袋。只是这种旱涝保收的供应链内循环,终究救不了欧洲在商业发射市场的掉队。