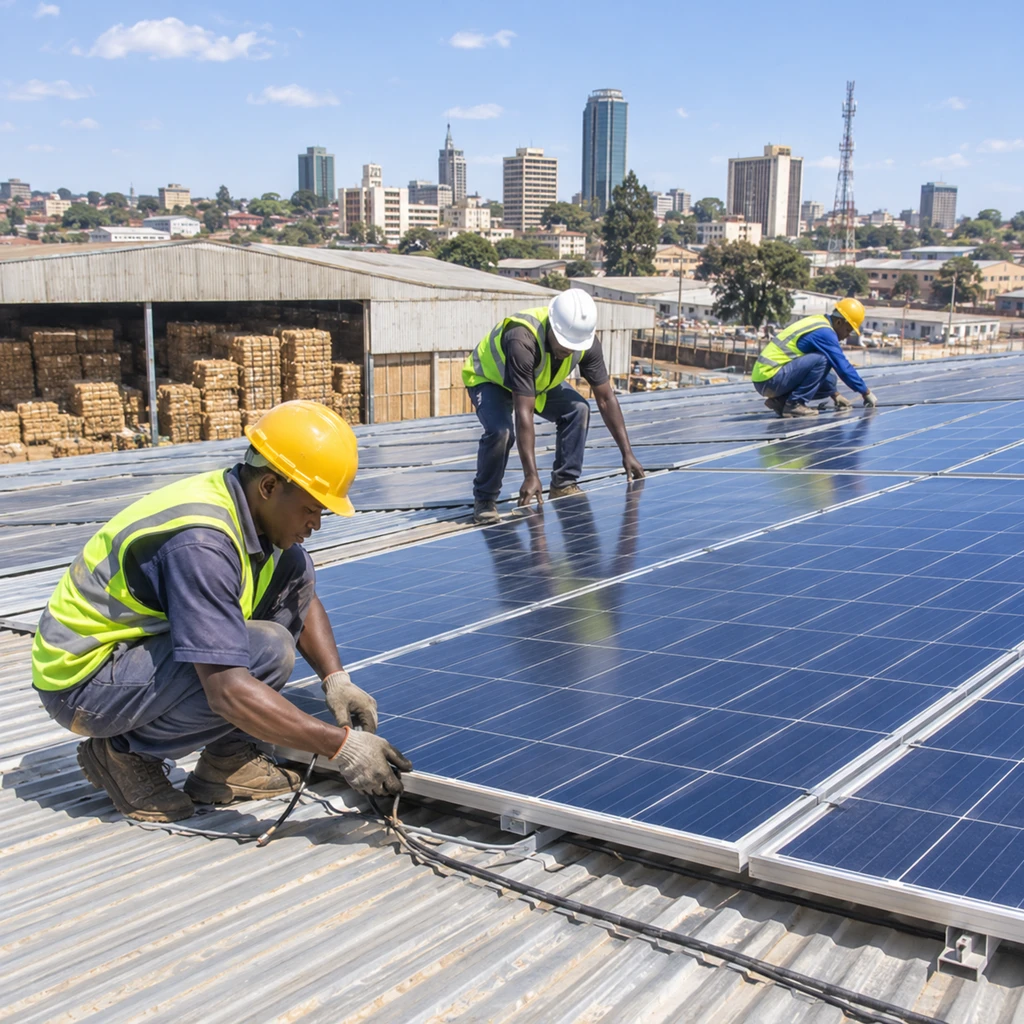
在津巴布韦首都哈拉雷的工业区寻找新电站,低头看地面往往一无所获,必须抬头往上看。Limpopo Way Power 光伏项目没有传统的地面站址,它直接铺在两座烟草仓库的屋顶上,发电直供附近一家工厂。这一幕揭示了非洲能源市场正在发生的剧变:一场规模庞大、速度极快的太阳能替代潮已经成型,而各国官方统计表甚至还没来得及看清它的全貌。
长期以来,外界习惯把非洲光伏看作外国援助驱动的农村扶贫工程。但贸易与成本账单给出了完全不同的结论:在廉价中国组件、高昂柴油成本与涨价国家电网的三重挤压下,非洲工商业主与中产家庭正在发起一场彻底绕开国家电网的电力自救。
消失在统计表外的 20 吉瓦装机
把国际机构的官方台账与海关贸易数据放在一起对照,会看到一个刺眼的数字倒挂。国际可再生能源署(IRENA)在 2026 年 3 月发布的统计报告显示,截至 2025 年底,非洲历史累计太阳能装机容量为 22.188 GW(2024 年为 18.375 GW),隐含的 2025 年全年新增装机仅有 3.813 GW(Ember 报告曾引用 IRENA 的 2025 年新增口径为 4.6 GW)。
但能源智库 Ember 追踪的中国海关出口数据却讲了另一个故事。2025 年日历年内,中国向非洲出口了 18.8 GW 的太阳能电池板,同比增长 48%;而在截至 2026 年 6 月的 12 个月内,中国对非组件出口量进一步飙升至 23 GW,同比大涨 53%。中国一年发往非洲的太阳能板,已经超过了官方账面上整个非洲大陆几十年的累计装机总和。
组件从港口卸货到爬上屋顶,存在一定的时间差与损耗。Ember 模型采用平均 6 个月的滞后期和 73% 的转换系数测算,非洲 2025 年实际新增太阳能装机量为 12 GW,并预测 2026 年全年装机量将增长 45% 至约 17 GW。
为什么官方统计会漏掉如此庞大的装机?外界常误以为漏掉的是偏远农村的离网小系统,但 IRENA 账面上其实已经收录了约 0.988 GW 的离网光伏。真正的统计黑洞在城市与工业区:Ember 估计在 2023 至 2025 年非洲新增的 26 GW 太阳能中,以客户侧屋顶光伏为主的分布式太阳能占了约 20 GW,比例高达 75%。这些由工厂主、仓库和家庭私自购买并安装在电表后端的设备,根本不走国家电网的并网审批流程,直接隐身于官方视野之外。
算清尼日利亚与南非的微观电费账
非洲企业主和居民抢装屋顶光伏,动力纯粹来自残酷的财务算盘。在非洲,屋顶光伏击败的对手从来不是补贴后看似低廉的官方电价,而是度电成本极高的柴油发电机,以及连续跳涨的公共电网账单。
以西非最大经济体尼日利亚为例。2025 年 6 月,Ikeja Electric 的官方电价令显示,供电保障较好的 Band A 电网电价为 209.50 奈拉/kWh,Band B 非最大需量电价为 62.48 奈拉/kWh,Band C 为 45.80 奈拉/kWh。单看电网牌价并不惊人,但停电是常态,企业必须常备柴油发电机。2025 年 6 月尼日利亚官方全国平均柴油价格高达 1,813.81 奈拉/升,按每度电消耗 0.30 至 0.40 升柴油计算,仅燃料成本就高达 544–726 奈拉/kWh。
国际金融公司(IFC)的 2025 年诊断报告算清了这笔替换账:在尼日利亚,工商业安装无储能屋顶光伏的度电成本约为 0.10 美元/kWh,即便加上锂电池组成光储系统,度电成本也只有 0.11–0.14 美元/kWh,而柴油发电的综合成本高达 0.30–0.60 美元/kWh。只要工厂白天开工,每一度光伏电都在直接省下真金白银的柴油钱。
南非的驱动力则来自公共电价的连年猛涨。南非国家电力公司 Eskom 的直接电价自 2025 年 4 月 1 日起上涨 12.74%(市政批发涨 11.32%),自 2026 年 4 月 1 日起再度上涨 8.76%(市政批发自 7 月 1 日起涨 9.01%)。GreenCape 的 2025 年报告估算,南非工商业及农业安装光伏可直接节省 40%–60% 的替代电费;在备用电源对比中,锂电池储能成本约为 4 兰特/kWh,而柴油发电高达约 11 兰特/kWh。
击败柴油机的是中国组件成本,逼走大客户的是电网自己的涨价单。
当最优质的工商业和高收入家庭纷纷在屋顶装上光伏、减少向电网购电时,传统公用事业公司开始陷入收入萎缩的被动局面,只能靠提高固定月租费来挽回损失。例如南非开普敦 2026/27 财年的 Home User 电价方案中,除了前 600 度电收取 3.5595 兰特/kWh、超出部分收取 4.6906 兰特/kWh(含增值税)之外,还向用户每月硬性收取 424.30 兰特的服务与线路固定费。
- 结论.屋顶光伏在非洲工商业领域的爆发已完全脱离补贴依赖,只要电网涨价与高油价并存,企业脱网自救的趋势就不可逆转。
阳光下的阶层鸿沟与分期付款暗礁
工商业主靠着屋顶光伏大幅削减成本的同时,普通中小型家庭和底层无电人口面对的却是另一本苦涩的账。
光伏系统的经济性存在极强的规模效应。SEforALL 与拉各斯州政府在 2024 年底发布的研究模拟显示,在特定的融资成本与使用率假设下,尼日利亚中小型家庭太阳能备用电源的度电成本高达约 0.59 美元/kWh 和 0.71 美元/kWh。因为缺乏低息融资渠道、系统容量小且白天家里没人用电导致利用率偏低,小家庭自己装一套光储备电系统的度电成本,比大工厂贵出四到五倍。
在电网根本没有延伸到的农村与底层社区,按需付费(PAYGo)的户用太阳能系统和微电网被国际机构寄予厚望。从表面销量看,这个市场同样火热:全球离网太阳能协会(GOGLA)会员报告显示,2025 年全球售出超 1,000 万套太阳能套件,其中 PAYGo 销量大幅增长 48%;东非销量超过 740 万套,西非在尼日利亚带动下增长 26%。
但剥开高增长的外壳,底层市场的脆弱性正在暴露。世界银行与 GOGLA 于 2026 年 10 月 27 日联合发布的报告指出,撒哈拉以南非洲的户用太阳能系统(SHS)高度集中在少数国家,2025 年肯尼亚、尼日利亚和赞比亚三国就占了总销量的 47%。更重要的是购买力瓶颈:报告估计无电家庭中只有约三分之一能通过 PAYGo 负担入门级太阳能系统(支出不超过家庭消费的 5%),另有三分之一需要拿出家庭消费的 5%–10% 才能勉强负担,剩下的三分之一则完全买不起。
| 用电群体与模式 | 核心成本或负担指标 | 现实处境与潜在风险 |
|---|---|---|
| 尼日利亚工商业光储 | 0.11–0.14 美元/kWh | 远低于柴油发电(0.30–0.60 美元),回本极快 |
| 南非工商业与农业光伏 | 节省 40%–60% 替代电费 | 储能度电成本约 4 兰特,碾压柴油机(11 兰特) |
| 尼日利亚中小家庭备电 | 0.59–0.71 美元/kWh | 融资贵、规模小、利用率低,度电成本高昂 |
| 撒哈拉以南无电家庭 | 仅 1/3 能在消费 5% 内负担 | 卢旺达与肯尼亚超 22 万用户研究显示后期违约断电频发 |
即便咬牙签下了 PAYGo 分期合同,也不意味着就能稳定用上电。2026 年 9 月 24 日发表于《Nature》旗下期刊的一项研究,追踪了卢旺达和肯尼亚超过 22 万名 PAYGo 用户,发现大量用户在使用期间遭遇频繁或长期的断电,且在合同后期出现令人担忧的违约潮,低收入家庭受冲击尤甚。一线销售人员为了拿提成,往往向还款能力不足的贫困家庭过度推销;当用户在合同后期无力按期付款时,设备就会被远程锁机断电,前期攒下的还款也随之打水漂。
而在公用事业级别的微电网领域,制度瓶颈同样突出。世界银行独立评估局(IEG)的审查发现,在世行评估的投资组合中,有高达 40% 的计划微电网活动最终被放弃。核心阻碍在于规则缺失:私人资本辛辛苦苦在偏远地区建起微电网后,一旦国家大电网延伸到达当地,原有的微电网资产如何收购、电价如何核定、怎么并网,缺乏明确的法律保障,导致开发商不敢贸然投入重金。
- 风险.底层 PAYGo 市场正面临销售激励与信贷风控的正面冲突,若不能将硬件销售与信贷审批剥离,48% 的销量高增长很可能演变成下一轮坏账与锁机潮。
这场由 23 GW 中国组件撑起的非洲太阳能浪潮,本质上是一场高度分化的市场自救。对于中国光伏与储能厂商而言,非洲工商业与富裕家庭的脱网需求,已经提供了一个年均 20 GW 级别的扎实出海市场;但对于非洲各国政府与国际资助机构来说,如果不尽快补齐微电网并网法规、挤出底层分期信贷的坏账泡沫,阳光照亮的就依然只是工厂屋顶与富人社区,而最需要电的底层家庭仍旧要面对被远程锁机的黑暗。