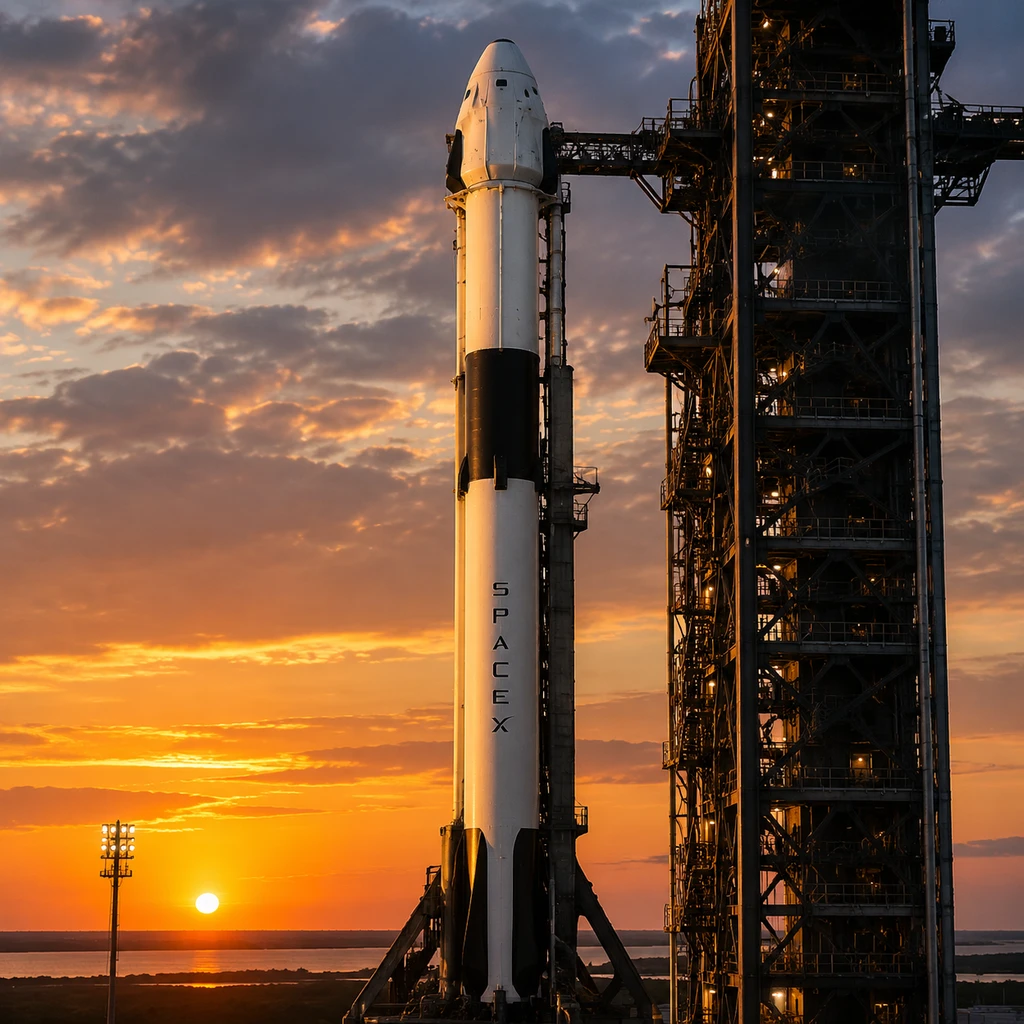
SpaceX最近给美国航天界浇了一盆冷水:它明确向NASA和多家商业空间站开发商表示,在2030年国际空间站退役后,将彻底退役载人龙飞船(Crew Dragon)与猎鹰9号运载火箭,且从现在起不再接纳任何商业空间站的载人发射新订单。
NASA花了二十年时间,试图用商业采购培育出一个繁荣的近地轨道载人客运生态,自己则退居为众多买家之一。但现实给出的讽刺反转是:当私营空间站纷纷搭起 PPT 与实验舱构架时,这套体系里唯一靠谱的摆渡车司机,却准备在交完最后一班差后直接掀桌离场。
扶持对象成了话事人,NASA失掉议价权
很多人的常识依然停留在“NASA是SpaceX的最大金主、SpaceX离不开政府载人订单”。但在商业利益的算盘面前,这种认知早已过时。
2026年9月18日,NASA向SpaceX追加授予了Crew-15、Crew-16与Crew-17三期任务合同,合同修改金额为9.46亿美元,任务就绪时间排到了2027至2028年,履约期覆盖至2030年。这笔订单将SpaceX的CCtCap商业载人合同总金额推高到了5.92亿美元,而早在2014年最初签署时,合同上限仅约3.1亿美元。
SpaceX早已超额完成了当年的初始义务。在执行完第13次正式载人任务后,它在合同与法理上都不欠NASA任何东西。更关键的分水岭在于财务结构:伴随SpaceX提交上市招股说明书,其绝大部分收入与未来增长已经全部绑定在星链(Starlink)和轨道数据中心上。包含NASA在内的整个空间使能解决方案业务,仅占SpaceX所认定的潜在市场规模约1%。
维持昂贵的定制载人产线服务政府,在商业资本账本上早已极不划算。
NASA局长Jared Isaacman在新闻发布会上坦承,SpaceX逐步淘汰猎鹰9号与龙飞船、全力聚焦下一代星舰平台已是公开事实。当买方在卖方的收入大盘里萎缩成小数点后的一道杂音,曾经的甲方就彻底失去了议价和强制履约的能力。
有站无车的私营空间站,与迟到的波音
龙飞船关上大门,最先窒息的是一众商业空间站企业。
包括Axiom Space、Vast与Voyager Technologies在内的初创团队,在行业分工中本质上是空间站目的地运营商或任务集成商。它们自己并不研制载人飞船,底层的生命线完全寄生在猎鹰9号和龙飞船上。
眼前的排期表已经暴露出严峻的断档窗口:NASA的Crew-13任务定于2026年10月1日发射;Axiom的Ax-5计划不早于2027年1月;Vast的Haven-1第六期私营乘组任务定于2027年夏季;Voyager的Starlab第七期任务则排在不早于2028年。当开发商们被SpaceX明确告知无法为后续商业空间站预订飞船时,这些估值数十亿美元的轨道地产瞬间沦为了“有站无车”的空中楼阁。
NASA原本设计的双保险体制也已名存实亡。波音的Starliner项目耗资达51亿美元,至今未能完成一次正式运营飞行。为了避免全盘崩溃,NASA不得不再次向波音追加注资3.59亿美元支持其推进系统排障。即便按照最乐观的预期,Starliner的无载人验证飞行Starliner-1也已被推迟到2026年12月或2027年1月,载人任务Starliner-2更是拖到了2028年。NASA监察长办公室明确警告,缺乏充足的签约任务保障国际空间站运转,美国正面临丧失近地轨道运力冗余的系统性风险。
波音Starliner目前的单座成本高达9000万美元。即使它在2028年侥幸通过认证,以垄断者姿态进入后2030时代,昂贵的票价也足以扼杀绝大部分民营科研和太空旅行需求。
庞大的星舰,解不了眼前的近渴
有人寄希望于星舰。理论上,星舰单次运送数十人的能力足以击穿发射成本。但工程现实与商业诉求并不支持这种设想。
将星舰改造为用于地球轨道载人起降的航天器,面临极繁琐的逃逸安全论证与监管审批。现阶段SpaceX没有资源、也没有意愿为近地轨道载人去啃这块硬骨头。其全部星舰运力优先服务于自家星链组网,以及NASA阿尔忒弥斯登月计划中的人类着陆系统。
此外还存在严重的工程错配。星舰体量过于庞大,与目前Axiom或Vast规划的中小型空间站对接口并不适配。拿星舰来接驳百吨级以下的私营舱段,无异于开着集装箱巨轮去停靠乌篷船的码头。
- 风险.如果波音Starliner无法在2027年完成安全认证,美国近地轨道载人航天将在2030年ISS退役时陷入完全停摆,商业空间站集群或将集体推迟或搁置。
世人常借用“其兴也勃焉,其亡也忽焉”感叹风口起落。过去十年,整个西方航天界将近地轨道的繁荣全盘押注在SpaceX的高效执行力上。当这家公司决定调转船头走向深空和资本市场,留给后方整个生态的,便只剩下一场难以收拾的断粮危机。