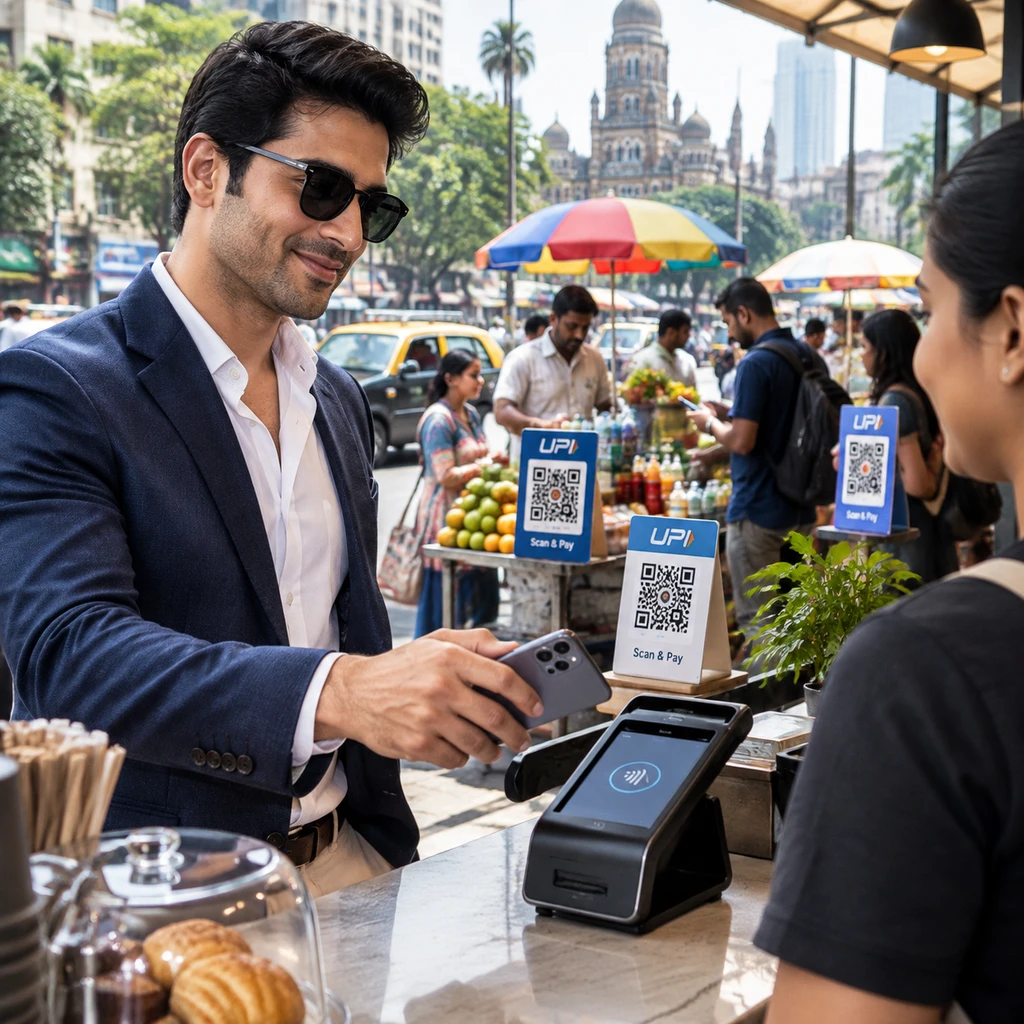
传了多年的 Apple Pay 终于要把脚迈进印度,但落地的姿势远比想象中局促。
根据 TechCrunch 的报道,Apple Pay 选定 Axis Bank 作为首发伙伴,初期仅支持其 Visa 和 Mastercard 信用卡在适配终端上刷卡。虽然官方在报道当日尚未正式官宣,市场普遍预期的窗口也压在 2026 年 10 月,但无论日期差这几天,端出来的盘子都已经明朗:没有国家级清算网络 RuPay,没有渗透进大街小巷的 UPI,更没有三大本土发卡行 HDFC Bank、ICICI Bank 和 SBI Card 的身影。
这根本不是一场巨头进军新兴市场的降维打击,而是一次被重重妥协捆住手脚的存量试水。
20 个基点的死结与三大行的防线
天下熙熙,皆为利来。Apple Pay 之所以在大体量银行门外被挡了这么多年,症结不在技术接口,而在利益分配。
印度本土支付层的利润薄如刀片,整个收单环节的利润空间通常只有 40 到 50 个基点。而在成熟市场习惯了躺赚的苹果,入场就要切走约 20 个基点的交易费。
这意味着苹果一刀切下去,就直接分走了产业链近一半的利润。在欧美市场,高昂的信用卡刷卡手续费足以喂饱苹果和发卡行;但在微利生态中,这无异于虎口夺食。
HDFC、ICICI 和 SBI Card 选择继续拉锯,守的是自身薄弱的利润底线。Axis Bank 之所以率先松口,并非这笔账划算,而是看中了 iPhone 用户背后的高净值属性。为了在存量富裕客群中抢夺高端信用卡发卡份额,它愿意把利润割给苹果,换取一张差异化竞争的入场券。
- 风险.如果三大发卡行最终拒绝让步,Apple Pay 在印度的可用发卡基数将被死死锁在极窄的区间。
刷卡机与二维码:两个平行世界的碰撞
硬件特权的便利,一旦脱离了土壤,就会变成孤岛。
对于习惯了双击电源键、靠 Apple Watch 或 iPhone 极简感应的持卡人来说,原生的 NFC 体验确实省去了实体塑料卡和繁琐的短信动态码。但走到柜台前,现实往往非常尴尬。
印度数字支付的血液流淌在 UPI(统一支付接口)里。这个由国家支持的系统,早已把直接绑定银行账户、扫码即时转账渗透到街头巷尾。哪怕是路边的茶摊,贴一张二维码就能完成免手续费结算。
苹果引以为傲的卡基生态,在毛细血管遍布的二维码网络面前几乎寸步难行。
Apple Pay 沿用的是传统的卡基代币化模式,重度依赖支持该服务的实体 POS 终端。在实际结算中,即便商户摆放着刷卡机,只要其收单机构未完成适配,交易依然会直接报错。Counterpoint 分析师 Varun Mishra 曾指出,苹果固然能凭借设备存量拉动服务营收,但单靠 iOS 整合度、手表交互和隐私招牌,根本无法弥补商户端接受度的天然鸿沟。
当日常扫街吃喝都必须退回扫码,仅能在星巴克或大型商场掏出手机感应的卡包,注定只是少数人的昂贵玩具。
对手早就交出了本土化的答卷
在尊重本地金融现实这件事情上,Android 阵营走得远比苹果彻底。
同样是做手机钱包,Samsung Wallet 在印度被打造成了本地化标杆。它不仅支持传统的 NFC 刷卡,更深度集成了银行账户 UPI、水电账单缴费,甚至全面支持印度国家支付公司(NPCI)体系下的本土 RuPay 信用卡绑定。Google Pay 同样实现了依托 UPI 绑定 RuPay 信用卡,并辅以针对特定音箱与标签的碰一碰支付。
NPCI 打造的 RuPay 和 UPI 是印度普惠金融的主权基石。当对手们选择顺应规则、把自己嵌进这个公共网络时,苹果依然试图复刻成熟市场的闭环神话:绕过 RuPay,拒绝直接拥抱 UPI,固守纯卡基抽佣。这种傲慢在新兴市场的金融治理铁壁面前,碰壁是迟早的事。
从硬件制造来看,苹果在印度的飞轮转得极快。2025 年苹果在印度智能手机市场拿下了 28% 的价值份额(前一年为 23%),全球约 25% 的 iPhone 产能已经落在印度本土,未来数年这一比例预期还会推高至 30% 到 35%。
但硬件制造的坦途,掩盖不了服务变现的阻力。在生产线加速转移的同时,其核心服务生态却在当地遭遇制度性排异。
- 结论.只要苹果一天不向 UPI 和 RuPay 低头,Apple Pay 在印度就只能是高端商圈里精致而狭隘的点缀,无法成为真正的基础设施。