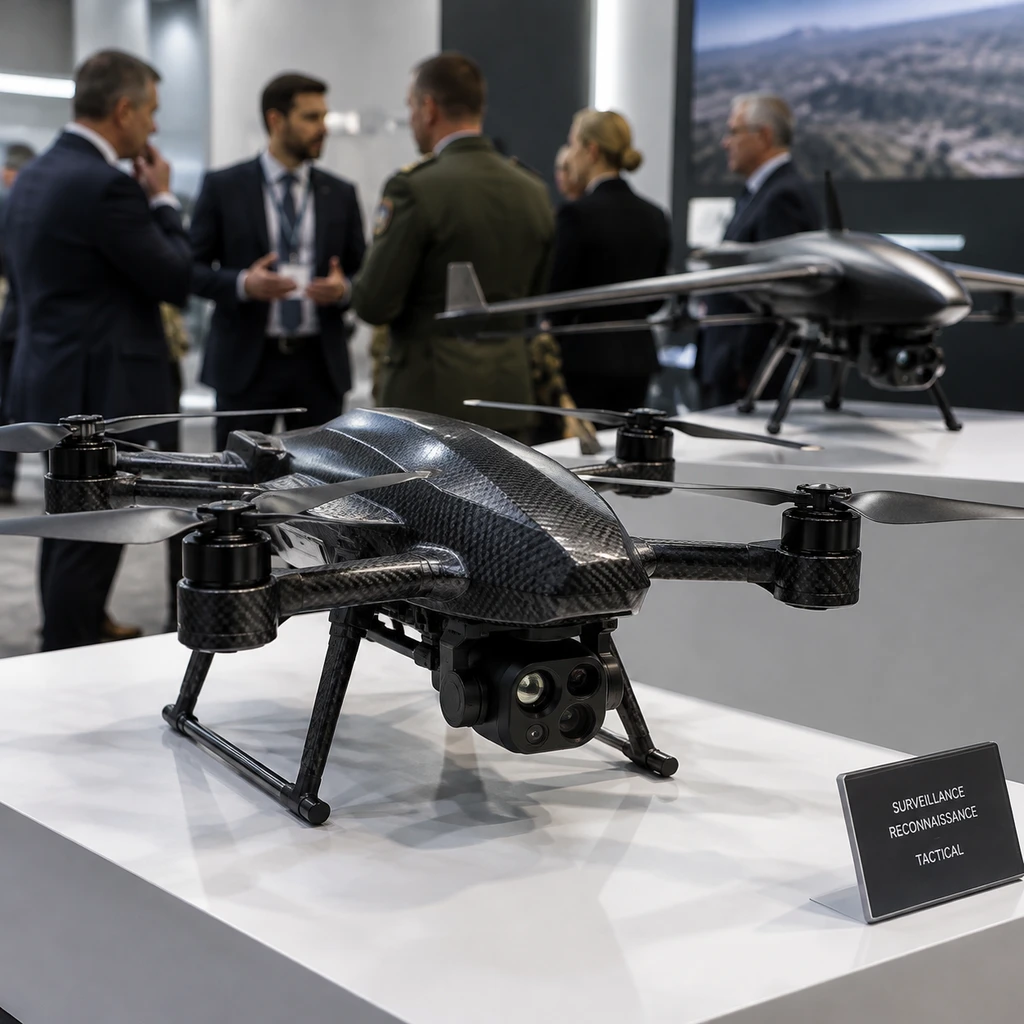
通常风投机构在募资时总希望盘子越大越好,多拿管理费,但在国防科技的特殊牌桌上,逻辑被逆转了。
以色列首家且规模最大的专注国防科技风投 Protego Ventures,刚完成了首期基金 1.25 亿美元的最终闭包。这笔募资最反常的细节在于:它原本定下的目标是 1.5 亿美元,甚至更早前传出过 2 亿美元的预期,但最终团队主动踩下了刹车,停在 1.25 亿美元。
原因不在于钱募集不来,而在于它投的第一个项目就跑通了流动性神话。今年 9 月 4 日,无人机企业 XTEND 正式在纽交所挂牌,代码为 XTND。作为单笔就能收回整期基金成本的潜在 Fund Maker,Protego 联合创始人 Lital Leshem 的账算得极其直接:没有人愿意分薄蛋糕。多拿两千五百万美元外部注资,只会稀释既有出资人的超额回报。
战地验证催生的速成套现
传统风投对纯军工向来避之不及。采购流程漫长、合规审批严苛、退市通道狭窄,过去科技资本最多只敢蹭一点军民两用的擦边概念。但 2026 年第一季度的全球国防科技风投交易额直接刷新了历史纪录。
改变行业共识的催化剂来自残酷的前线。2023 年 10 月 7 日冲突爆发后,战时即战力需求击穿了官僚流程。Protego 成立的背景本身就带有强烈的战时印记:联合创始人 Lital Leshem 当时身怀六甲仍作为预备役人员被征召奔赴现场,亲眼目睹现代战场与过去十年的战术断层。
Leshem 曾联合创办应急通讯公司 Carbyne(该公司在 2025 年被 Axon 以 6.25 亿美元 收购),并有 11 年军事情报经验;另一位合伙人 Lee Moser 则是以色列风投机构 AnD Ventures 的管理合伙人。资管巨头 Ares Management 看中了这种军情与资本网络的结合,以 3000 万美元作为基石 LP 促成了这家机构的设立。
这套体系在投资动作上展现出极高的周转效率。2025 年 7 月 15 日,XTEND 宣布完成 3000 万美元的 B 轮追加融资,联合领投方正是 Aliya Capital Partners 与 Protego,这一动作直接把该轮总额推升至 7000 万美元。从注资到 XTEND 登陆纽交所,整个周期被压缩到短短一年出头。
除了 XTEND,Protego 组合内还收录了研发战场态势感知系统的 ASIO(该公司已与美国防务独角兽 Anduril 达成合作),以及 Rilian 和 Prisma Photonics。战场成了最新型武器与算法的测试场,战地验证(Battle-proven)直接置换成了二级市场的上市估值。
市场快枪手与国家下行兜底
很多人将 Protego 的成功归为以色列整体防务科技政策的红利,甚至将其与同期获批的政府项目混为一谈。事实上,这两者代表了完全不同的资金性质与生存逻辑。
2026 年 9 月 22 日,以色列国防部正式宣布 Adir Capital 与 Sling Capital 中标国家支持的国防科技基金招标。外界容易把政府向两家机构提供的各 1 亿新谢克尔(约 3300 万美元)误读为直接股权投资。但根据官方条款,这笔钱实质是 亏损风险担保,政府出资只是为了垫后防守。
中标机构仍须在规定期限内向民间募集至少 1 亿至 1.5 亿美元的配套资金。更关键的是,以色列国防研究与发展局(MAFAT)深度介入了技术筛选,并下达了硬指标:至少 50% 的资金必须投向纯军工 标的。国家队正在撕下军民两用的温和伪装,强迫资本直接向纯军备输血。
Protego 没有参与这一国家招标。它的出资结构决定了它不需要向 MAFAT 的指标低头。
纯军工看重战损消耗与列装指标,而风险资本永远优先计算退出倍数与全球买盘。
Protego 瞄准的是跨国溢价。它既能利用创始人的军情背景拿到特权准入,又能绕开军工招标的严格束缚,把 ASIO 送进 Anduril 的美军供应链,把 XTEND 直接推向纽交所。二者看似同处一赛道,实则一个是保底采购的国防后勤,一个是追求流动性倍数的资本快枪手。
战壕特权的隐形代价
资本的精算并不总能掩盖现实的缝隙。截至 2026 年 9 月底,Protego 官网上对基金规模的描述依然停留在 1.5 亿美元;以色列商业媒体 CTech 曾记录其在 2026 年 4 月时的募资进度为 7000 万美元。
从 7000 万、1.5 亿再到最终落定在 1.25 亿美元,所谓主动少募以防稀释的叙事固然成立,但也暴露出战时环境下跨国机构 LP 的现实顾虑:随着地缘战事走向拉锯与复杂化,全球资本对涉军资产的地缘与声誉风险重估正在收紧。
- 结论.将战场实战作为背书能以极快速度破开军方订单大门,但这套特权网络难以脱离特定地缘语境。
- 风险.当 Protego 计划于 2027 年一季度启动二期基金并涉足美国本土防务企业时,单纯贩卖以色列前线测试标签,将在大西洋两岸面临更严苛的合规核查与伦理清算。
天下熙熙皆为利来。当无人机从前线杀伤工具被打包成华尔街可交易的代码 XTND,Protego 用首期基金打出了一场漂亮的退出样板戏。但这种依赖地缘冲突换取的估值窗口,究竟是一套可持续的硬科技投资模型,还是一场无法长期复制的战时流动性盛宴,下一阶段的财报与二期募资自会给出答案。