国际原油现货仍在百美元关口拉锯,WTI 原油报 93.94 美元/桶,布伦特原油在 106.90 美元/桶附近徘徊。与高油价同时落地的,是美国能源部地下盐穴里越来越空旷的回音。很多读者以为战略石油储备只是又一次被拿来平抑通胀,但翻开账本会发现,这绝非一次简单的放水降温,而是一场逼近物理极限的实物期权对赌。
盐穴探底:2.84 亿桶背后的历史坐标
官方口径给出的数字相当冰冷。截至 2026 年 9 月 18 日当周,美国战略石油储备(SPR)储量降至 2.84552 亿桶。
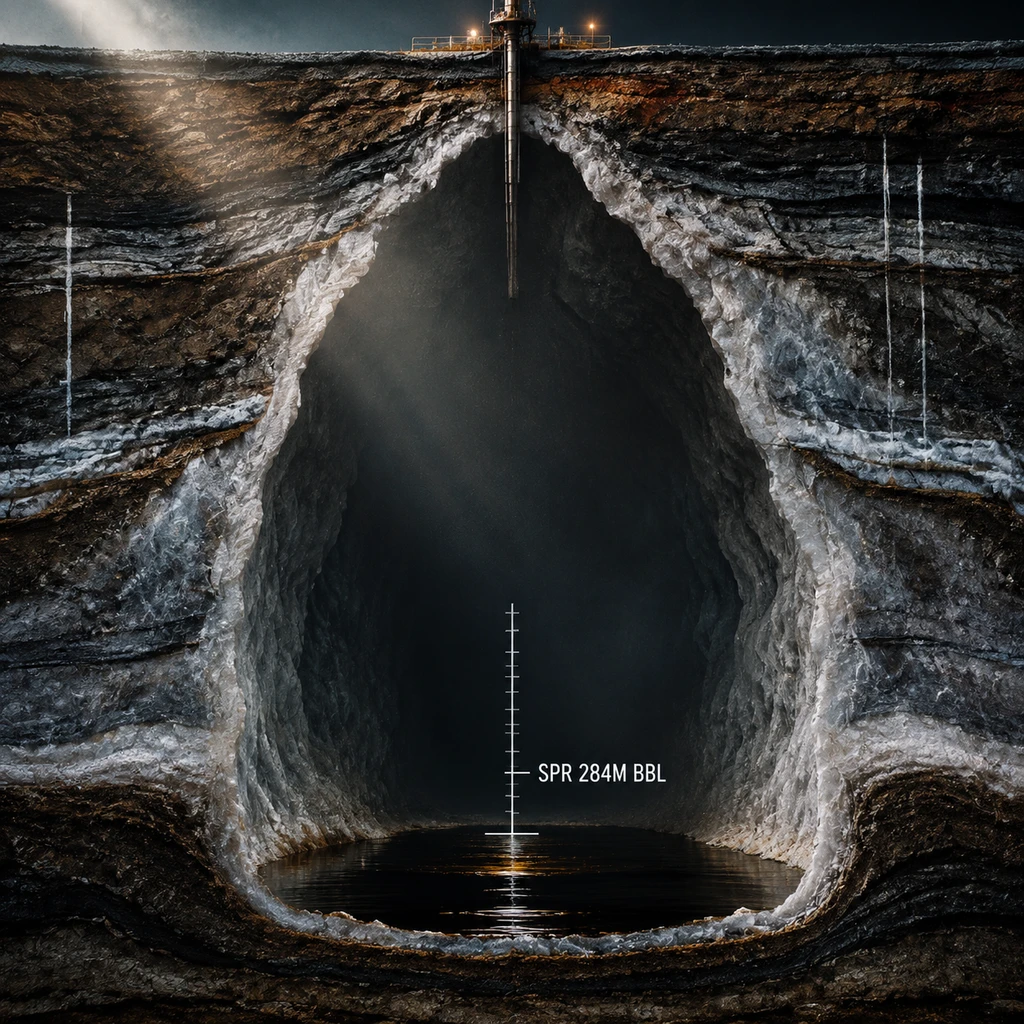
与 2026 年启动大规模释储前的 4.15442 亿桶相比,半年多时间里库存蒸发了超过 1.3 亿桶,比起 2025 年同期更是低了约 1.2 亿桶。部分外电直接冠以跌至 1982 年以来最低。如果严谨查阅美国能源信息署(EIA)的历史数据,SPR 在 1982 年 8 月 20 日曾录得 2.70455 亿桶,当前的储量并不是历史绝对极值,但确实砸出了近 44 年来的最低水位。
这处设施早在 1970 年代中东石油危机后设立,依据《能源政策与节约法案》(EPCA)管理,核准总库容量高达 7.14 亿桶。当年建设的初衷是为了在突发供应中断时顶住 90 天断供,并履行国际能源署(IEA)的协同义务。虽然页岩革命让美国成了石油净出口国,法定敞口压力大幅减轻,但战略储备却逐步蜕变成了白宫对抗国内通胀与油价波动的日常调控阀门。
直到今天,这个阀门已经快拧到底了。
借油生息的期权财技与地质暗礁
面对外界对掏空家底的质疑,美国能源部的辩护逻辑非常精巧。
回溯到 2026 年 3 月 11 日,中东地缘危机恶化后,IEA 启动了史上最大规模的 4 亿桶协同释油计划,美国承诺在约 120 天内释放 1.72 亿桶。但能源部这次没有选择现货抛售,而是采用了紧急置换机制(loan exchange)。
所谓紧急置换,本质上是实物借贷。政府把原油借给炼油商应急,合同规定借油方不仅要如数归还,还得按约 20% 的溢价率额外补偿实物原油。按官方如意算盘,这笔交易能在一年内收回约 2 亿桶原油,不仅纳税人一分钱没花,账面上还能净赚近 2800 万桶利息油。国会此前通过的 2023 年综合拨款法案,也顺水推舟取消了原定 2026 财年与 2027 财年各 3500 万桶的法定强制抛售,看起来为储备留足了腾挪空间。
纸面上的实物期权设计得再精妙,也无法穿透现实物理法则的硬约束。
第一道绳索来自法律与操作下限。美国现行法律严厉限制储备低于 2.524 亿桶时的常规小额抛售,届时唯有总统宣布极度紧急状态才能动用。德州农工大学专家的测算更为苛刻:虽然地下盐穴的绝对物理排空底线接近 7000 万桶,但工程上的实际操作下限就是 2.5 亿桶。这意味着当前 2.84 亿桶的库存,距离丧失常态干预能力的警戒线只剩下区区 3400 万桶缓冲。
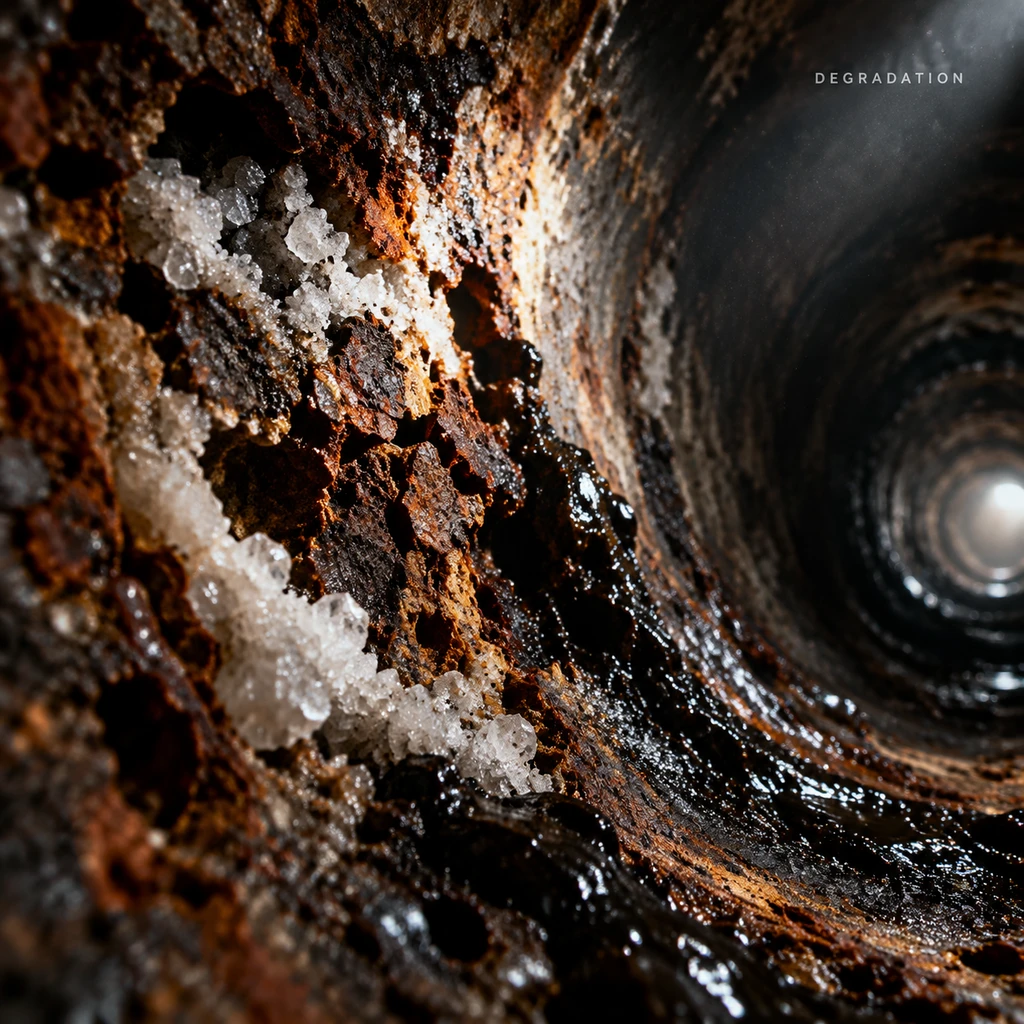
第二道绳索是地质层面的不可逆损耗。美国政府问责署(GAO)多次发出警告,墨西哥湾沿岸的地下盐穴并不是金属油罐,几十年的反复注水、提油和回填,已经造成盐穴内壁崩塌、注抽管道锈蚀。硬件老化的现实意味着,即便账面上还有 2.8 亿桶油,管网的瞬时抽取和注入速率早已大幅打折。
雪上加霜的是,国会基建法案里还白纸黑字躺着后续抛售任务:2028 财年必须抛售 500 万桶,2028 至 2031 财年还要抛售 8760 万桶。炼油商要在高油价和产能吃紧的周期里还清 2 亿桶本息,市场分析机构普遍预计还款可能直接被拖入 2028 年底。
- 风险.当战略储备逼近 2.5 亿桶红线,继续向市场扔出筹码不再被视作调控底气,反而会被交易员解读为弹药见底的衰竭信号,诱发对冲基金更激进的看涨投机。
谁在真正平抑油价:减震中枢的跨洋易位
西方舆论习惯于把油价的生杀大权绑定在白宫与 IEA 手中,然而在这场 2026 年的全球断供冲击里,真正吞下供给缺口的中枢已经换了位置。
据 EIA 及行业分析师测算,截至 2025 年底,中国的战略及相关商业石油储备规模已经攀升至 13 亿至 14 亿桶,相当于美国现有 SPR 水平的近 5 倍。这庞大的实物蓄水池在危机时刻展现出了完全不同的传导路径。
危机爆发后的 6 个月内,中国表观石油需求较 2 月份水平主动减少了 170 万桶/日。反映在航运端,海运原油进口量从 2 月的 1150 万桶/日骤跌至 6 月的约 600 万桶/日;二季度平均进口仅为 8.1 万桶/日,环比一季度跌幅接近 32%。
这并不是因为经济停摆,而是手握 14 亿桶储备的买家,选择在现货市场冲上 100 美元时拉闸闭门,大规模释放国内自有储备来替代高价海外采购。当全球最大的现货买家在二季度砍掉近三分之一的海运采购时,它在客观上为全球原油链条释放了数以亿桶计的边际供应量。这种平准效应,远比白宫在盐穴里翻找剩余的 3400 万桶筹码更具压舱石分量。
古人讲兵马未动,粮草先行;蓄渊深者,风浪莫惊。
美国曾经依靠庞大的 SPR 扮演国际原油市场央行的角色,每一次开仓放粮都能震慑投机客。但在经历多轮国内政治周期与抗通胀周期的连续支取后,这块曾经厚重的安全垫已被压缩到了近半个世纪以来的极窄区间。当底牌彻底摊在阳光下,一个储备见底、管网老化的旧平准者,很难再仅凭几道行政借令让油价驯服低头。