新型算力云厂商 Nebius 在 2026 年 11 月 12 日的第三季度财报电话会上抛出一份远超华尔街预期的扩张蓝图,计划在 2027 年投入 400 亿至 450 亿美元资本开支,预计当年营收达到 120 亿至 130 亿美元,并在 2027 年第四季度实现税前盈亏平衡。二级市场对此报以 17% 的单日暴跌。投资人用脚投票的直接导火索,是支撑其微软最高 194 亿美元合同的新泽西州 Vineland 数据中心出现严重交付跳票,这让算力租赁行业靠客户预付款与合同抵押贷款滚动扩产的高杠杆飞轮第一次露出了齿轮卡死的裂痕。
62 台无证发电机引发的百亿合同跳票
表面上看,Nebius 交出了一份高增长成绩单。2026 年第三季度公司营收达 9.81 亿美元,同比暴涨 571%,不过其中约三分之一来自绑定新合作模式的一次性付款。由于新泽西州等第三方场地延期,Nebius 将 2026 年全年营收指引下调 2 亿美元,滑向 30 亿至 34 亿美元区间的下限,同时却把 2026 年全年资本开支预期从 200 亿至 250 亿美元上调至约 270 亿美元。
真正的雷区埋在新泽西州 Vineland 基地。这份与微软签下的大单于 2025 年 9 月 8 日披露,至 2031 年的基础合同金额约 174 亿美元,若微软增购服务或容量最高可达 194 亿美元,原定于 2025 年和 2026 年分批交付。现在到 2026 年底,该基地只能交付略超一半的算力容量,剩余部分被推迟到 2027 年第二季度。
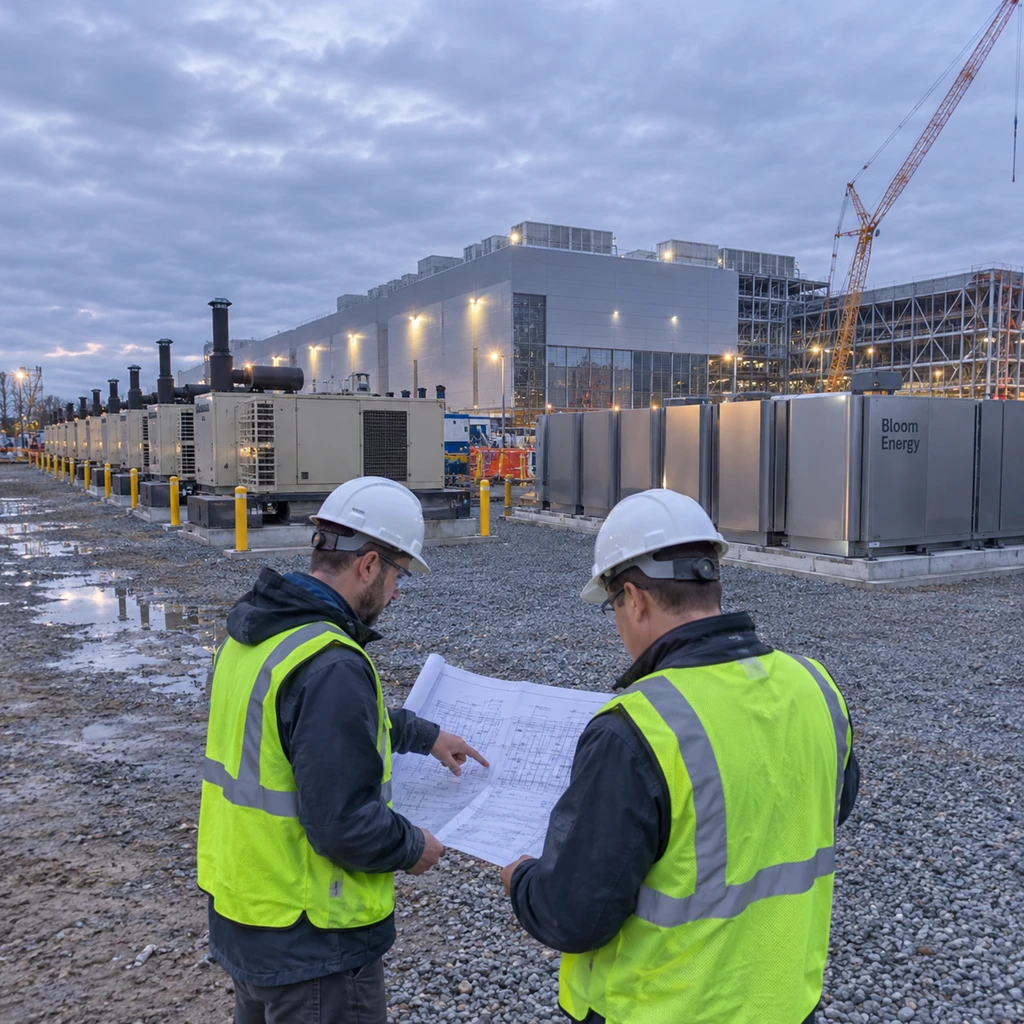
Nebius 首席执行官 Arkady Volozh 在电话会上坦言:“在这个规模上搞建设很难,延期已经成为目前我们这个行业的一部分,我们也不能幸免。”首席产品与基础设施官 Andrey Korolenko 将原因归结为场地第三方运营商 DataOne 决定比预期更快关停临时发电设备,以便切换至 Bloom Energy 的燃料电池。
监管记录揭开了这番体面说辞背后的狼狈。2026 年 8 月调查媒体曝光后,新泽西州环保部门查实 DataOne 在未取得任何许可的情况下,违规安装并运行了 62 台天然气发电机,违反联邦法律并对其开出 107 万美元罚单。除了 2026 年 5 月 26 日附近居民因数据中心持续低频噪音提起的联邦集体诉讼外,环保组织 Sustain SJ 已起诉要求推翻当地对 DataOne 修订版场地规划的批准,直指雨水合规与地下水风险;2026 年 10 月 21 日,环保法律机构 Earthjustice 更代表 Sustain SJ 正式发出《清洁空气法》起诉意向通知书,将 DataOne 实体、Northeast Precast 以及 Nebius 本身一并列为拟诉对象。
按照 Nebius 向美国证监会提交的合同摘要,如果交付延期超过宽限期且无法提供替代算力容量,微软有权终止受影响的 GPU 服务,或对 60 天内未纠正的重大违约终止协议,合同还写明了延期交付的约定违约金,只是未公开具体计算公式与宽限期时长。尽管 Nebius 强调自建数据中心均按时或提前上线,且微软参与了重新规划,但并未确认微软是否已书面豁免最新排期。
拆穿预付款造血神话与百亿美元融资缺口
生成式 AI 算力紧缺催生了这批新型算力云厂商的标准金融剧本。传统云大厂自建机房受制于电网接入审批慢与变压器短缺,便将算力集群大量外包;新型算力云厂商先签下大厂多年期租约,再用客户预付款和未来合同现金流作抵押举债买卡建厂。Nebius 首席营收官 Marc Boroditsky 与首席财务官 Maria Del Dado Alonso Sanchez 在会上重申,微软与 Meta 等投资级客户的预付款加合同抵押融资,预计可覆盖 2027 年资本开支的 75% 至 85%,其中 2026 年已承诺预付款为 100 亿美元,2027 年预计客户预付款为 170 亿至 200 亿美元。
把管理层的融资预期当成自我造血,是阅读这类财报最大的陷阱。翻开资产负债表与现金流量表,Nebius 在 2026 年第三季度持续经营业务净亏损 3750 万美元,调整后 EBITDA 虽有 4.658 亿美元,但持续经营业务经营现金流为 -2.73 亿美元,当季资本开支高达 73.004 亿美元,单季经营现金流减去资本开支后的现金流赤字达 75.734 亿美元。
截至 2026 年 9 月 30 日,Nebius 账上持有 74 亿美元现金,但债务已累积至约 142 亿美元。为了筹钱,公司在 2026 年 7 月 17 日完成了首笔 7.75 亿美元有担保债务融资,利率为 SOFR 加 2.50%,于 2030 年 10 月 31 日到期;8 月又发行了 57.5 亿美元可转债,10 月再安排 35 亿美元花旗信贷额度。
会计报表上的税前盈亏平衡,填不平几百亿美元重资产开支砸出的自由现金流黑洞。
哪怕按管理层最乐观的 75% 至 85% 覆盖率机械测算,2027 年 400 亿至 450 亿美元的资本开支中,依然有 60 亿至 112.5 亿美元的资金缺口需要通过其他外部渠道填补。预付款本质上是提前透支客户的未来现金,合同抵押贷款则背负刚性还本付息义务。一旦工程因为环保罚单或电力审批卡壳,预付款消耗殆尽而后续计费推迟,债务利息与罚金就会同时挤压现金流。
- 风险.对于持有或观望算力基础设施股票的二级市场投资者与债权人,不能只看百亿美元级别的合同储备或调整后 EBITDA,必须紧盯季度经营现金流扣除资本开支后的真实赤字,以及可转债和新发高息债带来的股权稀释与偿债压力。
微软收紧缰绳与四大算力新贵的分化大考
算力极度饥渴的阶段正在过去,手握订单的云大厂开始算总账。微软在自身季报中已指出,由于第三方交付延迟,其资本开支低于预期。面对频频掉链子的外包商,微软不仅向新泽西州基地派驻员工现场盯梢,还在全面收紧对第三方项目的承诺。
这并非 Nebius 一家的遭遇,整个新型算力云赛道都在经历从跑马圈地向偿债能力与电力合规的集体大考。横向对比四家头部厂商的最新账本,每一家都卡在不同的物理或财务瓶颈上。
| 算力厂商 | 债务与资本开支规模 | 核心财务与融资压力 | 电力与项目交付阻碍 |
|---|---|---|---|
| CoreWeave | 债务本金义务 475 亿美元,2026 年 Capex 指引 370 亿-390 亿美元 | 约 110 亿美元债务于 2027 年到期;Q3 营业利润 2.07 亿美元远不足以覆盖 8.46 亿美元净利息支出,Q4 利息指引达 10.5 亿-11.5 亿美元 | 重资产高息扩张下偿债现金流承压 |
| Nebius | 债务约 142 亿美元,2027 年 Capex 计划 400 亿-450 亿美元 | Q3 单季现金流缺口 -75.734 亿美元;2027 年仍有 60 亿-112.5 亿美元外部融资缺口 | 新泽西基地 62 台发电机违规被罚 107 万美元,微软项目近半容量推迟至 2027 年 Q2 |
| IREN | 总债务约 102 亿美元,2026 年 9 月底后剩余 FY2027 计划 Capex 为 150 亿美元 | 已落实 90 亿美元资金,仍存在 60 亿美元融资缺口;机构 Cantor 将其目标价从 99 美元腰斩至 47 美元 | 因微软要求的网络升级等原因,超 40 亿美元年化营收目标从 2026 年 12 月推迟至 2027 年 1 月或 2 月 |
| Nscale | 宣布 33.6 亿美元 Pre-IPO 可转债融资,已交割 23.6 亿美元,英伟达承诺 10 亿美元 | 高度依赖可转债与战略大股东输血 | 英国电网接入排期推迟至 2030 年代导致微软退出英国 Loughton 项目,并放弃德州项目超一倍扩建期权 |
对比之下,IREN 虽然因为合同规定客户提出的变更不触发延期扣款而躲过违约金,却依然躲不过华尔街将其目标价腰斩;Nscale 则直接因为英国电网排期拖到 2030 年代,丢掉了微软在英国 Essex 郡 Loughton 基地的锚定客户地位。
- 结论.对于采购算力的科技大厂与企业基础设施负责人,考核供应商的头号指标已从手握多少张 GPU 订单,变成能否提供已获环保与电网全套批文的自有场地;未来两个季度,微软是否会对新泽西基地动用合同终止权或索取违约金,将是检验新型算力云商业模式成色的关键风向标。