KPMG 把超过 100 个 AI 智能体放进一家未具名 FTSE 250 公司的并行审计试验。按 KPMG 英国审计负责人 Cath Burnet 的说法,智能体在部分问题上比传统团队挖得更深,有时问得也更好。但遇到一组监管要求,它们没能与公司文件正确匹配,最后还得由人接手。会往下追问,和能判断一份文件够不够作证,是两种本事。
Project Exponential 目前只完成了这一项试验,最多 20 项大型审计是后续计划。智能体独立收集、分析和记录证据,也起草结论。审计人员设定目标、补充背景、复核并质疑输出。合伙人另行签字确认试验,KPMG 没有用这套结果签发正式审计意见。
查到了哪一行,不等于读懂了哪一条
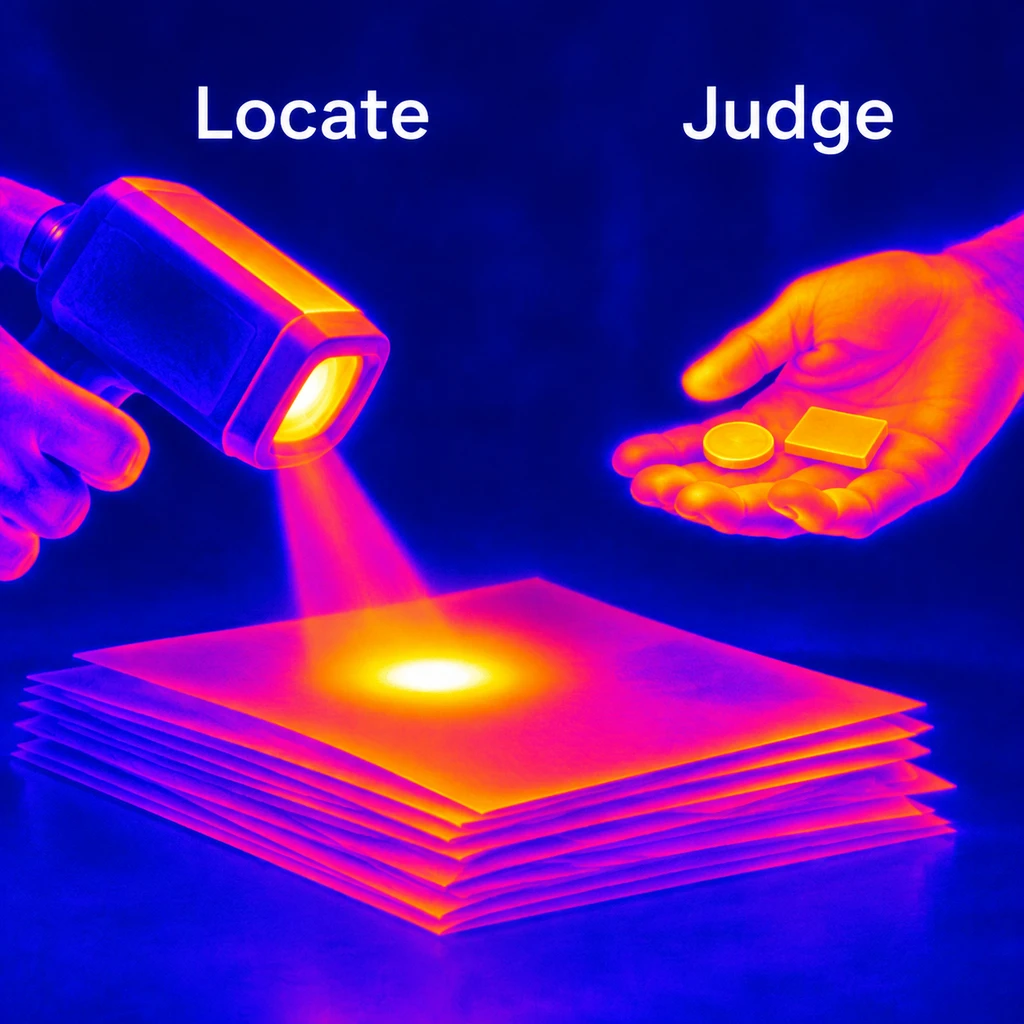
KPMG 说,系统能把智能体与文件的互动记录到字符和时间戳。这个粒度有用。复核人可以定位智能体接触过的内容,不必拿着一份结论倒猜它翻过哪些材料。但监管要求匹配失败的例子说明,即使找得到机器看过的那一行,也得有人判断那一行能不能支持它写下的结论。
公开材料还没交代日志怎样连到最终结论,也没说明人工改判会怎样留痕。错误率、额外发现了多少有审计重要性的问题、算上复核后净省了多少时间,同样没有公布。眼下能看出的是,智能体可能把某个问题查得更深;还不能据此给整项审计打更高的分。
多查出来的东西,能不能拿去卖咨询
英国财务报告委员会(FRC)的新指引沿用既有的独立性规则。审计中发现重大内控缺陷,该报告仍要报告。但如果智能体顺手发现某道流程费钱,事务所又把这项发现作为经营建议交给审计客户,就可能构成非审计服务,需要单独评估。
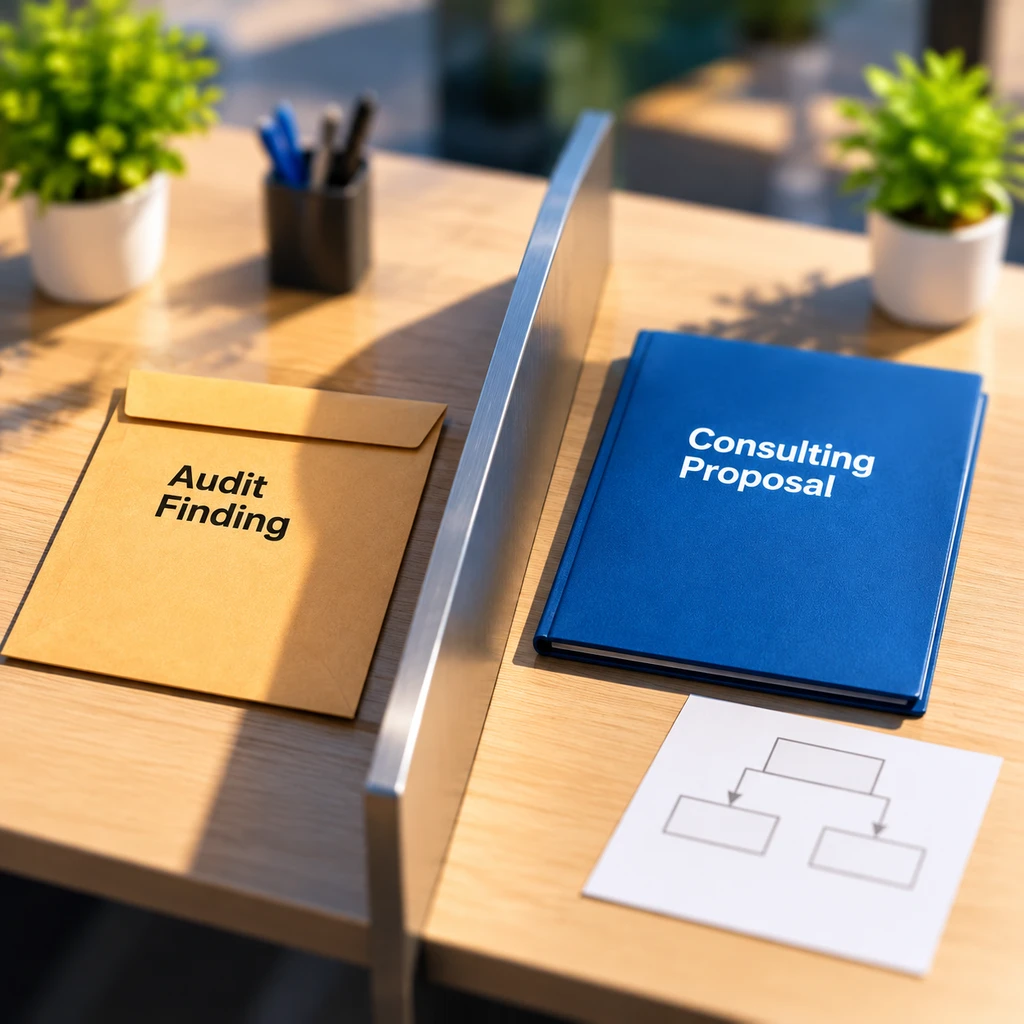
这条线有实际利益。抽样审计未必碰到的经营问题,智能体扩大检查范围后可能顺手捞出来。对事务所,那是潜在的咨询生意;对投资者,麻烦在于事务所一旦接下咨询,日后可能要审视自己给过的建议。Carillion 倒闭后,英国议会调查批评 KPMG 长期未能质疑管理层给出的数字。那桩旧案与 AI 无关,却把审计的老难题说得很清楚:审计师得有能力,也得有立场去质疑客户。
真省了多少,要把复核算进去
据《金融时报》报道,KPMG International 已经拿 AI 能降低工作成本作理由,跟自己的审计师谈到了更低的费用。轮到 KPMG 给客户做审计,它确认有省时机会,却没说会不会降价。这组对照很实在。客户想拿走效率红利,事务所则还得算清,省下的资料整理工时会不会花回数据清理和资深人员复核上。
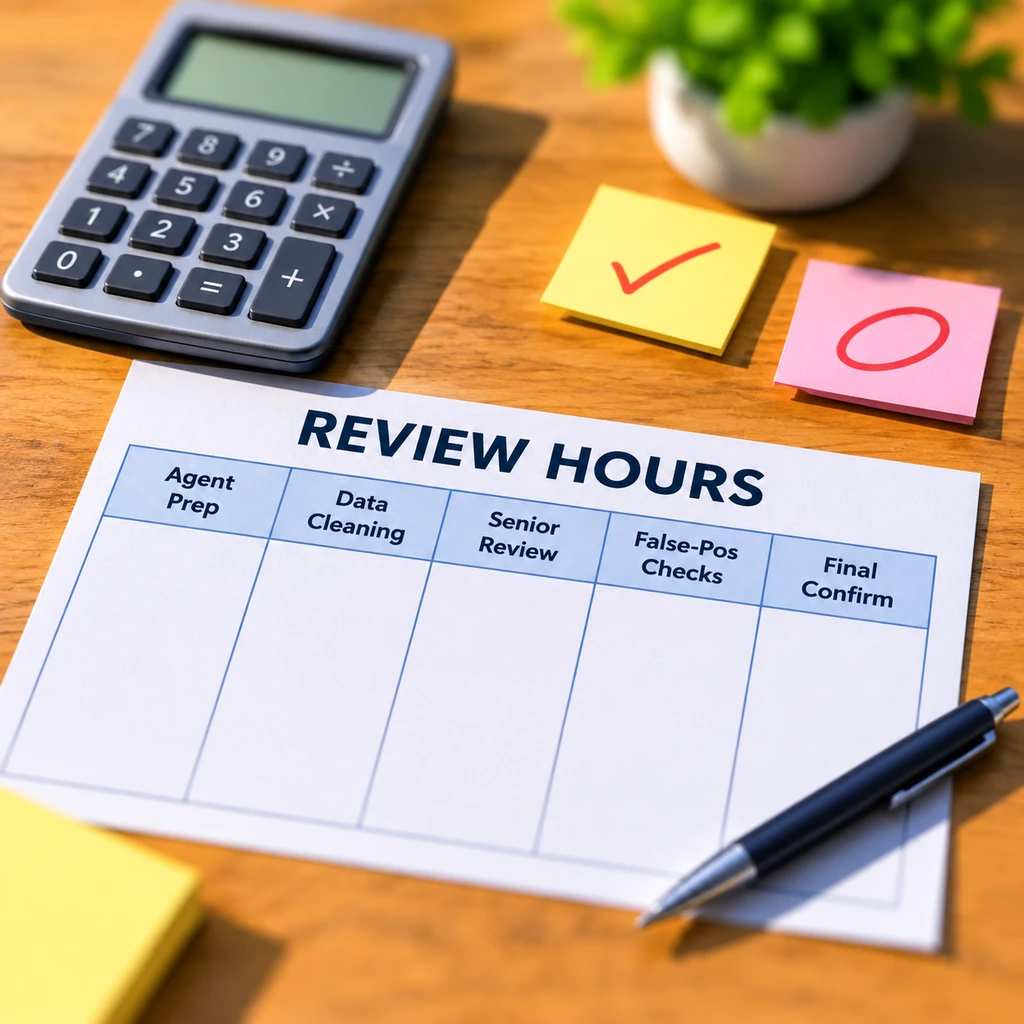
下一轮试验,我更想看一笔能对得上的账:智能体多找出了多少经复核确有审计价值的问题,审计团队又花了多少工时排除误报、纠正规则错配。少报一边,审计委员会就没法判断买到的是更扎实的审计,还是更多需要人读的底稿。