一场远在中东的地缘冲突,最终会在多久之后击穿一个普通欧洲家庭的账单?2026年9月的现实给出了极其具体的答案。
波兰作者 Tom Wojcik 在记录当下欧洲处境时写道,危机已经不再排队到来。2月下旬美以对伊朗展开军事行动,3月起伊朗封锁霍尔木兹海峡,导致海峡油轮通行量暴跌超90%。但在大宗商品屏幕之外,最先倒下的不是原油储备,而是维系现代运转的血液:柴油与化肥。追踪油轮运费的 Breakwave Tanker Shipping ETF 年内暴涨超过 2300%,超大型油轮日租金在9月10日冲上创纪录的 86万美元;与此同时,大洋彼岸的美国柴油零售价同日历史性突破每加仑 6美元。
霍尔木兹海峡闭锁与柴油黑洞:比原油断流更致命的链条
公众对能源危机的直观理解往往停留在原油价格上,但工业经济真正的痛点始终在精炼端。
冲突爆发前,霍尔木兹海峡日均通行约1500万桶原油和500万桶成品油,合计2000万桶,承载着全球石油消费的五分之一。海峡封锁后,因储油与绕行管道能力受限,海湾产油国被迫关停了至少 1000万桶/日 的产能。国际能源署(IEA)9月石油市场报告测算,8月全球石油产量环比下降160万桶/日至1.001亿桶/日,预计2026全年日均供应量将同比萎缩570万桶/日至1.007亿桶/日。
更大的灾难发生在俄罗斯。年内乌克兰无人机对俄境内炼油设施发动了至少70次袭击,直接将其炼厂加工量在6月压低至约380万桶/日,同比暴跌约30%。俄汽油产量下降约20%,柴油产量下降近30%,导致其境内 92%的地区出现燃油短缺,约三分之二的地区被迫实行配给制并限制出口。
海湾咽喉闭合与俄罗斯内陆受损相互叠加,使得全球柴油市场瞬间蒸发了 160万桶/日 的跨区出口量。柴油直接决定重卡运输、农机运转与冷链物流。正因如此,华盛顿出现了一个极为讽刺的地缘场景:尽管白宫在9月下旬回绝了伊朗提出的60天停火路线图并打算在11月中期选举后继续轰炸,但面对国内首次突破6美元的柴油与选情压力,美国总统不得不直接致电基辅,要求乌军停止袭击俄罗斯的柴油炼油厂。
现代供应链拆掉了所有安全垫,局部震荡便足以倒逼大国战略目标自我撕裂。
现货逼空与暗船:86万美元日租金下的灰色博弈
资本市场的反应往往比官方通报残酷得多,也敏锐得多。但如果只看标准期货盘面,很容易被表象误导。
根据美国能源信息署(EIA)官方数据,布伦特原油现货在9月8日报106.12美元/桶,9月10日跳涨至120.98美元,并在9月15日触及 130.80美元/桶 的年内高点,下旬才回落至115美元附近。而与此同时,IEA在9月11日报告中引用的洲际交易所期货基准价格却长期滞留在105美元左右。这高达25美元的现货贴水,印证了终端买家为规避断流正在物理现货市场不计代价地逼空扫货。
但在绝对封锁的叙事下,水面之下仍有缝隙。IEA于9月中旬更新的海事监测指出,由于大量油轮在穿越海峡时关闭了自动识别系统(AIS)应答机,且该水域普遍存在GPS信号欺骗,公开数据其实低估了实际通行量。加之伊朗正通过阿曼湾的贾斯克(Jask)终端绕过海峡出口原油,原油物流并未彻底归零,而是转化成了一种充斥着合规风险、走私折价与天价运费的灰色地下网络。
零冗余系统的反噬:从法国油荒到欧洲土豆危机
当外界震荡传导至终端市场,各国行政干预与缺乏弹性(No-Slack)的系统往往会催生二次冲击。
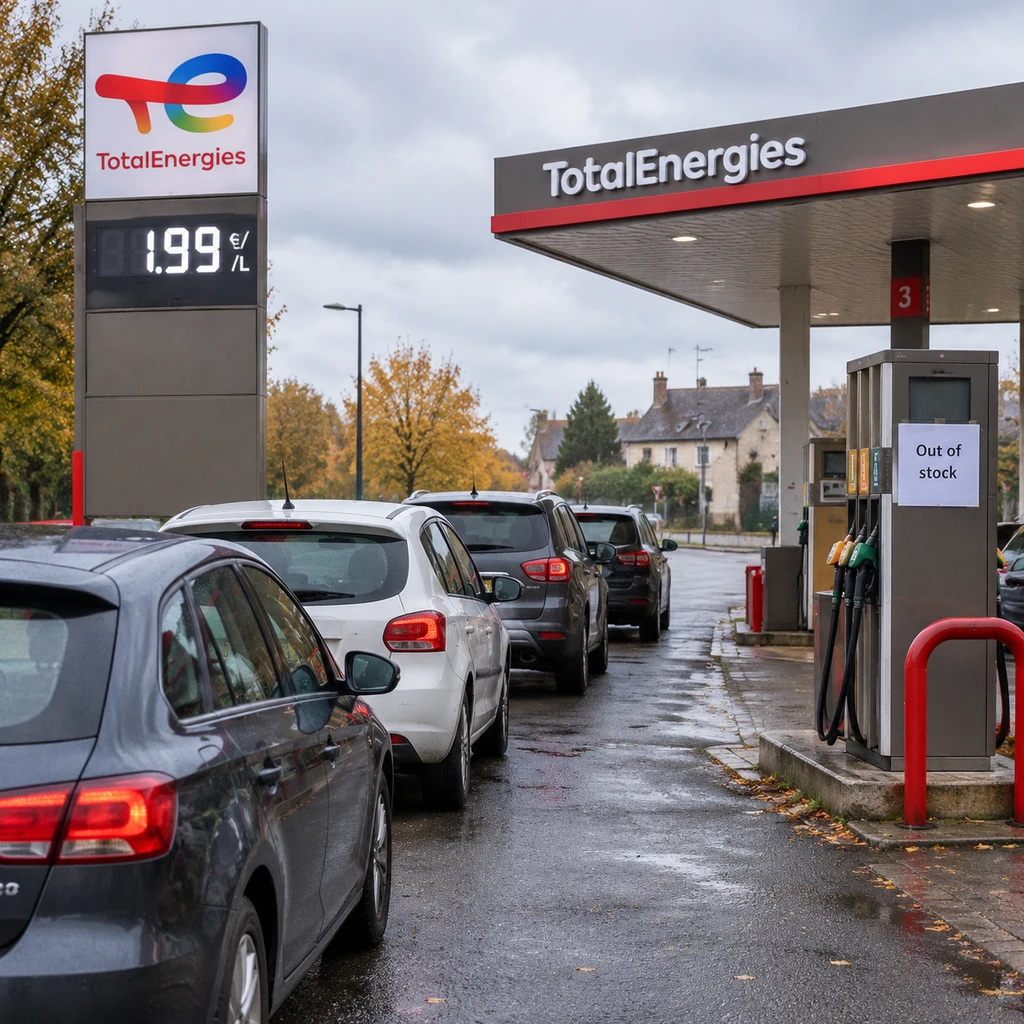
法国在9月中旬出现的油站断供便极具代表性。官方数据显示,9月11日全法有6%的加油站遭遇燃油供应困难,随后该比例上升到11%至15%。但将这一现象全数归咎于中东封锁并不符合事实。法国官方口径中,只要油站缺少任意一种标号的汽油或柴油就会被计入受影响名单。真正导致排长队的,是能源巨头道达尔(TotalEnergies)推行的每升 1.99欧元零售限价。在一个运力高度紧绷的体系里,人为压低的价格迅速引发跨区抢购,叠加法国本土的抗议与交通封锁,直接把配送运力压垮。
同样的结构性死穴也在农业部门重演。欧洲土豆种植带今年遭遇重挫:2025年因全欧产量过剩(仅波兰就增产18%至700万吨),价格跌破成本,导致比利时、法国、荷兰与德国的种植户在2026年主动缩减种植面积14%。随后罕见的连续5波热浪与干旱袭来,整体收成预计锐减25%,比利时加工用土豆价格几天内从每吨10欧元飙升到 150欧元。
更可怕的慢变量还扣在霍尔木兹海峡上。全球约30%的化肥贸易依赖该海峡进出。眼下人们消费的还是上一季长出来的粮食,缺肥减产的真正杀伤力通常要延后两至三个季度。在2022至2025年间国际粮食援助资金已被削减59%、且2025年加沙与苏丹已先后确认两场饥荒的基础上,持续的高油价与化肥断流预计将直接推高 4500万 面临急性粮食不安全的人口。
- 提醒.不要以为能源脱钩仅仅是一笔进口替代账;失去了富余产能与冗余库存作为安全垫,任何局部的行政限价与供给中断,都会以几何级数放大成民生物资的物理短缺。
兵马未动,粮草先行。过去三十年全球供应链崇尚零库存与即时采购(Just-in-Time),本质上是用廉价的供应商替代了昂贵的储备库,用外部的安全承诺替代了常备武装。当2026年战火同时引燃霍尔木兹与东欧炼油厂,这台精密而脆弱的机器终于亮起了底漆。买得起昂贵的单次现货,买不回早已被拆解的系统弹性。