2026年11月5日,由连续创业者Marc Lore创立的食品科技公司Wonder宣布向美国证券交易委员会(SEC)秘密提交IPO申请。这家公司在2026年7月刚拿下一笔超6.5亿美元的D轮融资,投前估值90亿美元,计入新资金后投后估值达96.5亿美元。表面看,这是一个用AI一分钟开店、用机器人3.5分钟做饭、一个厨房同时跑25个餐饮品牌的超级独角兽;但翻开底牌,它预计2026年净营收略低于20亿美元,调整后EBITDA却要亏损约6.18亿美元,2026至2029年间预计烧钱近27亿美元。
跟DoorDash、Uber Eats这种只管撮合与抽佣的轻资产平台不同,Wonder干的是最苦的重资产活儿:自己建中央厨房、自己租门店、自己请人复热装盒、自己管配送。它赶在这个时间点冲击上市,核心驱动力很直接:一级市场的输血速度,已经快追不上它明年在得克萨斯州狂开100多家店的重资产胃口了。
买下Grubhub再拆卖给DoorDash:Marc Lore的资本腾挪术
外媒报道这桩IPO时,大多把Wonder描绘成DoorDash的头号挑战者,还顺带提了一嘴双方近期达成的“4.25亿美元校园餐饮扩张合作”。
如果你真信了这句公关辞令,就漏掉了整场资本局里最精彩的一笔账。
2026年9月15日宣布的这笔4.25亿美元交易,真相不是Wonder在扩张校园业务,而是Wonder把校园业务卖给了DoorDash。具体条款是,DoorDash掏出3亿美元收购Wonder旗下的Grubhub Campus Dining(覆盖超450所高校,预计2027年上半年交割),同时再向Wonder的D轮追加1.25亿美元投资。
把时间轴往前拨一年,就能看清Marc Lore是怎么空手变出现金流的。
| 并购/交易标的 | 完成/宣布时间 | 核心对价与交易结构 | 拼图角色与资本动作 |
|---|---|---|---|
| Blue Apron | 2023年11月 | 约1.03亿美元股权价值(全现金) | 拿下净菜供应链与早期客群 |
| Grubhub | 2025年1月 | 6.5亿美元企业价值(1.5亿现金+5亿票据) | 抄底全国外卖网络与商户资源 |
| Tastemade | 2025年3月 | 约9000万美元 | 补齐美食内容媒体与种草渠道 |
| Spyce | 2025年12月 | 1.864亿美元(1亿现金+8640万优先股) | 从Sweetgreen手中买下厨房机器人技术 |
| 拆卖校园业务 | 2026年9月 | DoorDash付3亿收购+1.25亿注资 | 剥离非核心资产,向竞争对手换回4.25亿资金 |
看懂这张表,不得不佩服Marc Lore的财技。他作为曾经把Diapers.com卖给亚马逊、把Jet.com卖给沃尔玛的老手,太清楚怎么在资产包之间做价差。2025年1月他买下整个Grubhub时,企业价值作价6.5亿美元,其中真正掏出的现金只有1.5亿美元,剩下5亿是优先票据;转过头来,他只把Grubhub里的一块校园业务剥离出来卖给DoorDash,加上顺带谈下的战略注资,一把就回笼了4.25亿美元。
这笔买卖让双方的关系变得极其微妙。DoorDash既是Wonder在公开市场的对标同行,又是帮它接盘资产、给它提供弹药的金主。对DoorDash来说,花4.25亿美元既拿下了450所高校的垄断入口,又顺手在潜在颠覆者身上买了一张看涨期权;对Wonder来说,这笔钱正好用来填补上市前最凶猛的现金流窟窿。
AI一分钟开店与机器人装碗,底子仍是新泽西的预制菜
为了让二级市场给出科技股而不是连锁餐饮的估值,Wonder在递表前密集释放了两组极具视觉冲击力的技术叙事。
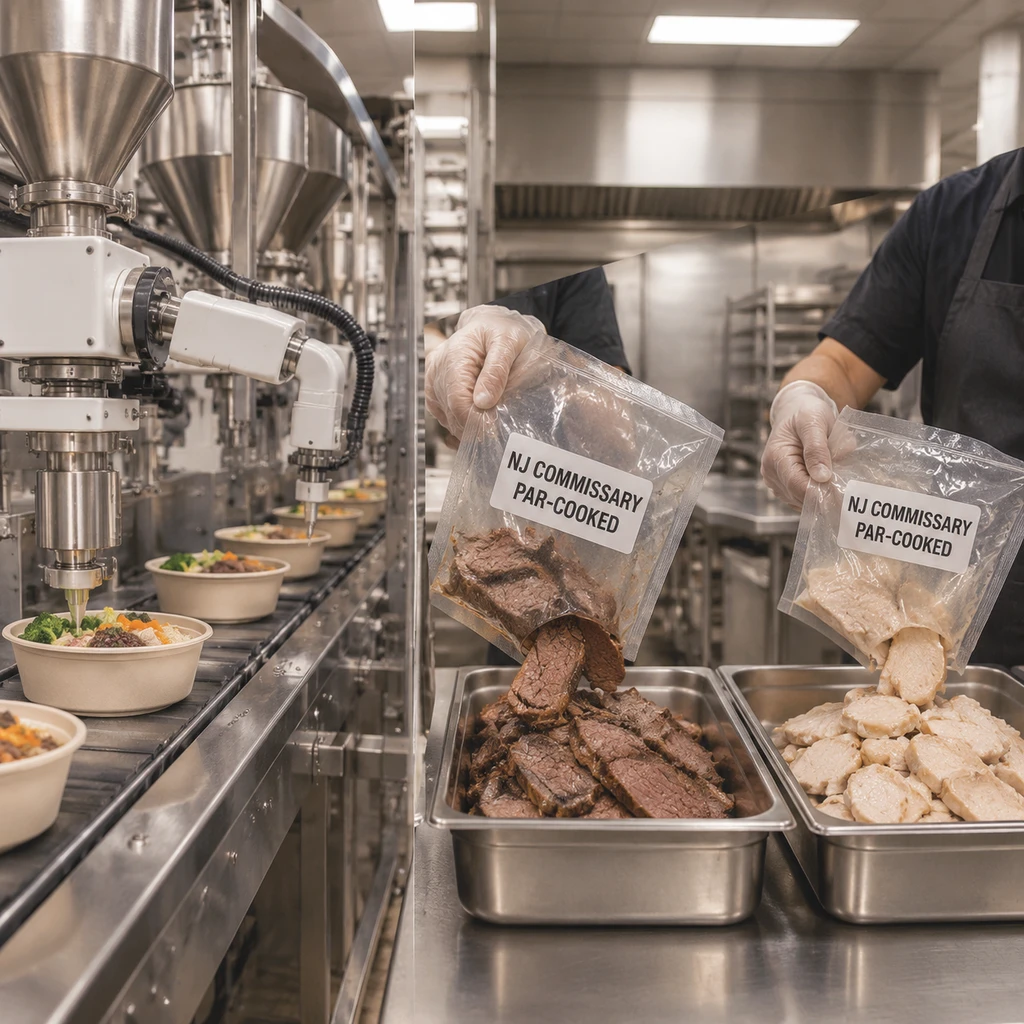
第一组是2026年5月推出的Wonder Create平台,号称创作者和网红用AI在1分钟内就能设计并上线一个餐厅品牌;第二组是2026年9月落地的Infinite Makeline自动化产线(基于收购来的Spyce技术),能在约3.5分钟内完成80%的碗装餐食制作工序。
哪怕前端用上大模型和机械臂,餐饮生意终究逃不过后厨的物理定律。
我不太买账的是把这套流程包装成颠覆性的食品黑科技。剥开AI生成菜单和机械臂装碗的外壳,Wonder能够在一家门店里同时做出25家不同餐厅的菜品、让一家人跨品牌拼单一次性送到,靠的不是门店里有25个大厨,而是位于新泽西州的中央厨房(commissary)。
Wonder的绝大部分食物,都是在新泽西中央厨房做成半熟预制品(par-cooked),再运到各个门店做最后一步复热或组装。这也是为什么Marc Lore敢在2025年宣称非高峰时段一家店只需要2名员工就能运转。
这套工业化流水线极大地压缩了门店人工和出餐时间,但代价直接写在了食客的舌头上。Eater、Washingtonian等媒体的专业食评人实测后给出的反馈相当割裂:像Di Fara披萨这类耐复热的品类表现还过得去,但烤鸡皮不够脆、牛胸肉三明治和鸡翅干瘪的毛病藏不住。Reddit上的普通家庭用户虽然喜欢它能解决“大人吃牛排、小孩吃炸鸡”的一单点齐痛点,但对性价比和堂食环境的抱怨从未断过。
古人讲,治大国若烹小鲜。反过来,当一家公司试图用治大国的工业化调度去烹小鲜时,标准化程度越高,锅气就流失得越快。如果消费者最后觉得自己花正餐的钱吃到的只是高级版飞机餐,再炫酷的AI开店故事也留不住复购率。
自有流量省下的佣金,够填单店500万美元的盈亏线吗
既然这么烧钱,那些顶级风投(Accel、GV、ARK Invest)和Marc Lore到底在赌什么?
他们赌的是单位经济模型(Unit Economics)跨过临界点后的暴力反弹。传统餐饮品牌在DoorDash或Uber Eats上卖饭,要被平台抽走15%到30%的佣金;而Marc Lore在2026年7月透露,Wonder约85%的订单来自自有App和网站。省下这笔过路费,加上一个厨房摊薄25个品牌的房租、2名店员配机器人的极低人工,理论上能跑出极高的单店边际利润。
但理论变成现实之间,横着一条硬邦邦的物理铁律。
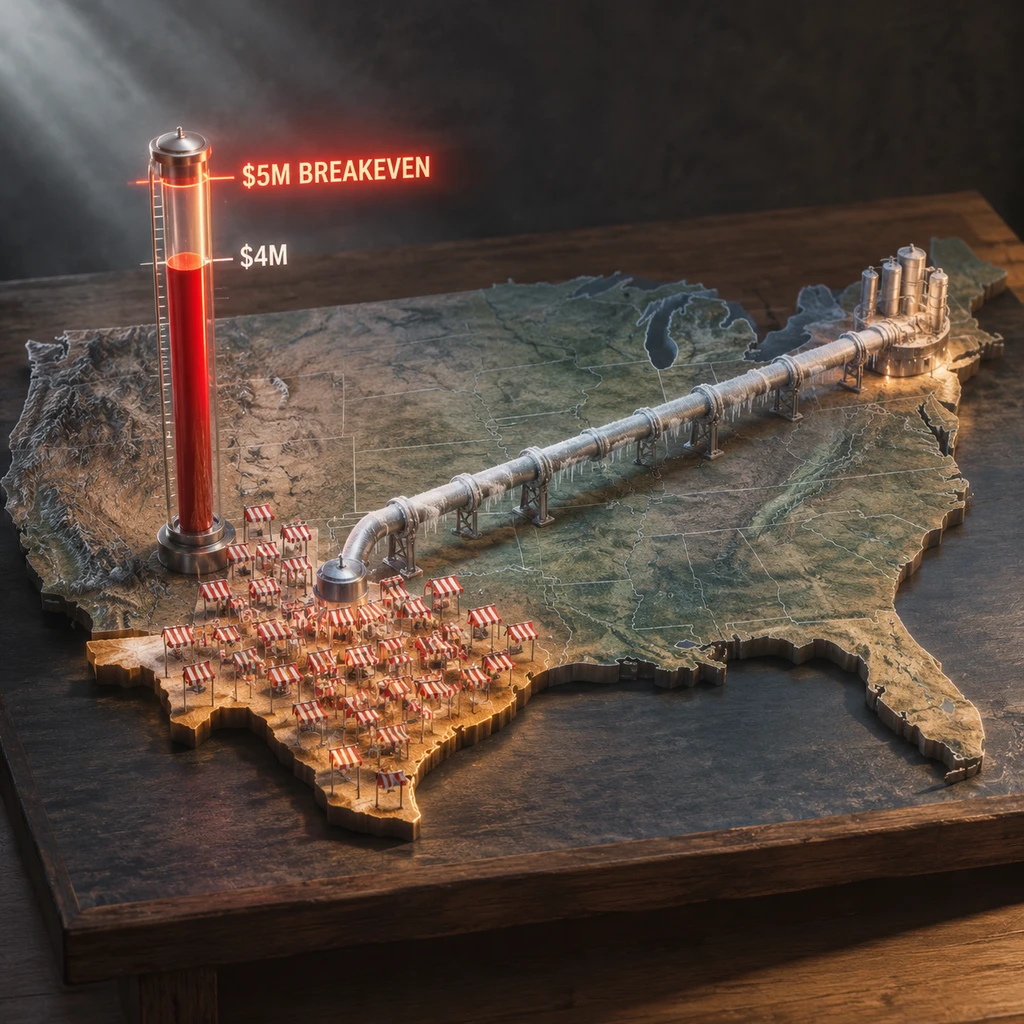
根据早期披露的门店模型,Wonder管理层设定的单店盈亏平衡线是年销500万美元,而2023年首批3家门店的年化销售额接近400万美元,离及格线还差一口气。为了把规模硬顶上去摊薄中央厨房和冷链的巨额固定成本,Wonder定下了一个激进的扩张军令状:到2027年12月31日前,在得克萨斯州开出超过100家门店,首批达拉斯-沃斯堡门店2027年1月和2月就要开业。
算一下时间就知道这有多紧迫。2027年全年,Wonder仅在得州一个市场平均每个月就要新开8家以上门店。新泽西的中央厨房怎么跨州支撑得州百店的高效冷链?当门店密度迅速铺开,单店能不能稳稳吃下500万美元的年流水?
这也是当年WeWork、乃至上一波幽灵厨房(Ghost Kitchens)泡沫破灭前都曾面对过的拷问。用科技公司的估值倍数去募资,干的却是重资产、重选址、重供应链的苦活,其兴也勃焉,一旦单店模型在跨区域扩张时漏水,现金流折返的速度比谁都快。
- 提醒.等到Wonder正式公开SEC S-1招股书时,二级市场投资者最该盯死三个数字——成熟门店能否跨过500万美元年销门槛、扣除新泽西中央厨房与冷链摊销后的真实门店贡献利润率,以及老用户的月度复购率。如果这三项指标撑不起2030年55亿美元的营收预测,这桌96.5亿美元的席面,散客接盘时就得留个心眼了。