2026 年 11 月 5 日,总部位于洛杉矶的电动卡车初创公司 Harbinger 宣布完成 2.4 亿美元 D 轮融资,距离其 1.6 亿美元 C 轮融资整整一年,累计融资额突破 6.5 亿美元。在北美商用电动车企历经破产洗牌后,这家由已倒闭造车新势力 Canoo 和电池公司 QuantumScape 前员工于 2022 年创立的企业,不仅活了下来,还把一套卡车底盘卖进了五角大楼和房车营地。表面看这是一场冲刺上市的顺风局,拆开底层的工程与合同细节就会发现,高估值叙事正把一家刚跨过千辆产能门槛的年轻工厂,推向多线作战的交付钢丝。
FedEx 押注与高盛护航,一块滑板底盘撑起上市牌面
本轮融资未披露具体估值,但资本阵容已经摆出明显的上市前夜阵仗。高盛与摩根士丹利担任私募配售代理,领投方包含 Tiger Global、Capricorn 旗下科技影响力基金以及国防风投 Ridgeline,常在 IPO 前夕出手的巨头 Fidelity Management 新晋入局。早在 2026 年 5 月 26 日就有消息称 Harbinger 正与高盛合作筹备潜在的 IPO,尽管截至 11 月 5 日公司尚未公布上市时间表或招股书财务数据,跟投名单里的 Squarepoint Capital、Xantium,以及老股东 Maniv、Greycroft、大众汽车支持的 Leitmotif 和通过 TechNexus 参投的房车巨头 THOR Industries,都冲着二级市场溢价而来。
撑起这套商业基本面的最大金主是物流巨头 FedEx。继去年领投 C 轮后,FedEx 本轮继续跟投,其安全与运输高级副总裁 Paul Melander 直接进入 Harbinger 董事会。就在一个多月前的 2026 年 9 月 30 日,FedEx 刚签下价值超 3 亿美元的 2000 辆纯电卡车大单,用于美国和加拿大的取派件业务。
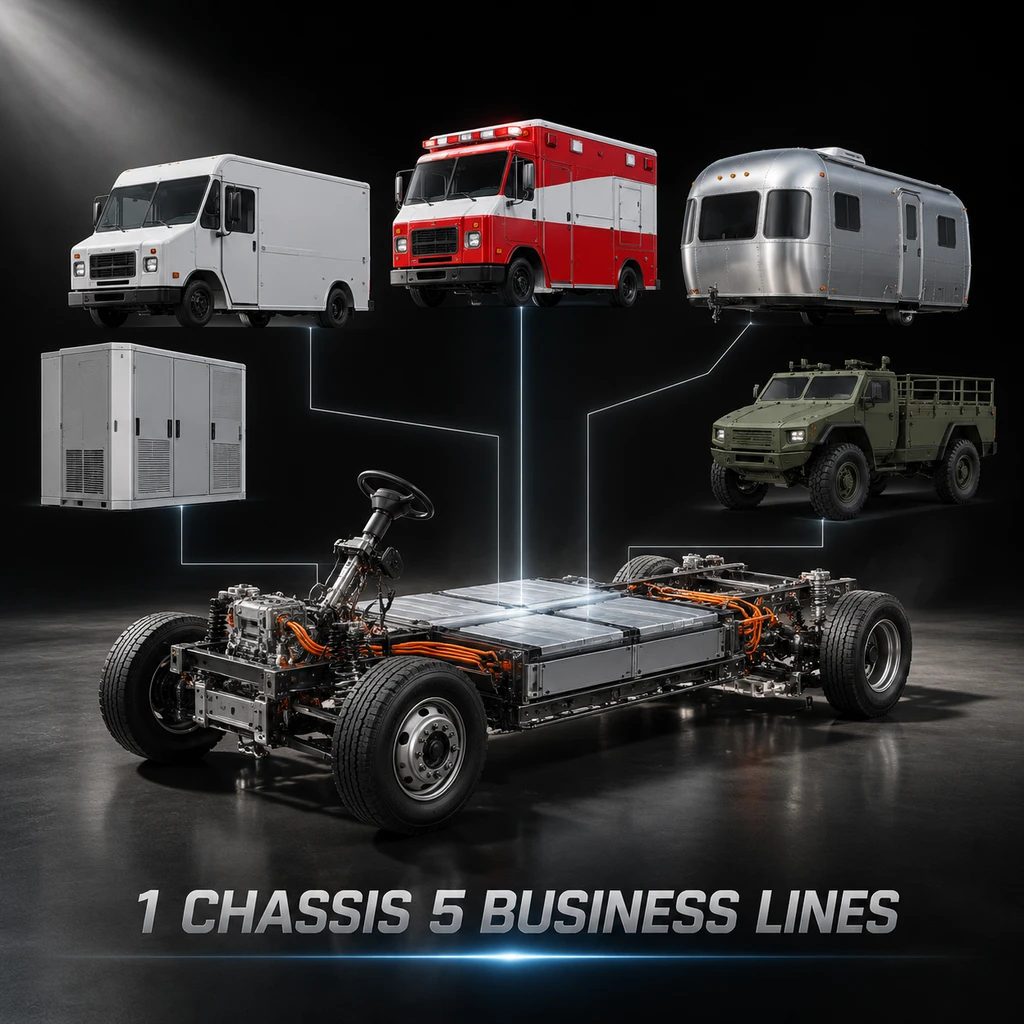
为了不重蹈老东家 Canoo 现金流断裂的覆辙,Harbinger 没有死磕单一造车,而是把中型商用车线控底盘和电池系统拆解复用,在 2026 年密集铺开五条业务线:除了供应 FedEx 的纯电物流车和 3 月启动研发的混合动力应急车辆,公司还在 1 月 15 日推出独立储能品牌 Industria,采用松下锂电芯在加州制造,首个客户 Airstream 的房车系统配置了最高 18.5 kWh 储能、5000 W 逆变器及 600 W 车顶太阳能;2 月 25 日宣布收购自动驾驶公司 Phantom AI;6 月 10 日又推出国防品牌 Praesidia,并拿到美国情报界风投 In-Q-Tel 的战略投资。
剥开国防科技外衣,智驾未上军车且汽油路线存疑
把收购自动驾驶公司与发布军用无人平台放在同一份融资通稿里,很容易让外界产生 Harbinger 已完成自研智驾加自研军车垂直整合的印象。但翻开美国陆军唯一公开的相关合同,实际分工完全是另一回事。
2026 年 7 月 31 日,美国莱茵金属宣布赢得美国陆军为期 18 个月的 Project Sustainment 自主后勤原型车合同(合同金额与车辆数未披露)。在这个项目里,美国莱茵金属是总承包商,负责自动驾驶系统的是第三方防务技术公司 Forterra,提供自然语言交互界面的是 Primordial Labs,Harbinger 仅负责提供底层的车辆硬件平台。至于 Harbinger 实际于 2025 年 11 月完成交割、仅有 30 人规模的 Phantom AI,其计算机视觉技术主要用于商用车的自动紧急制动和自适应巡航等辅助驾驶功能,并向采埃孚授权乘用车辅助驾驶软件,并未用于陆军无人车项目。
资本市场喜欢软硬一体的防务独角兽,但五角大楼的合同里,Harbinger 只是二级底盘分包商。
更严峻的工程限制在于燃料与电力参数。Praesidia 军用无人串联式混动平台标称纯电续航约 105 英里、综合续航超 500 英里,有效载荷最高 18000 磅,但它的增程器烧的是汽油。美军前线标准后勤体系常年奉行单一燃料原则,以 JP8 航空煤油和柴油为主,竞争对手 GM Defense 的混动原型车就明确主打兼容 JP8 燃料基础设施,汽油增程路线会直接限制该平台在真实战区的部署能力。
同时,官方大肆宣传该平台具备移动电站级的 350 kW 外放电功率,但这其实是透支电池容量的峰值输出,其汽油发电机的持续发电功率仅 48 kW,且官方至今未披露高功率放电的可持续时长及电池包具体度数。
- 风险.国防原型车合同周期长达 18 个月,非标燃料与二级供应商地位可能导致其难以转化为批量军购订单。
累计千辆底盘对阵两千辆死线,特种制造并非暴利生意
比五角大楼远期故事更紧迫的,是加州工厂未来 14 个月的交付倒计时。FedEx 在 9 月底签下的 2000 辆纯电卡车全部属于待履约订单,合同要求在 2027 年底前完成交付。
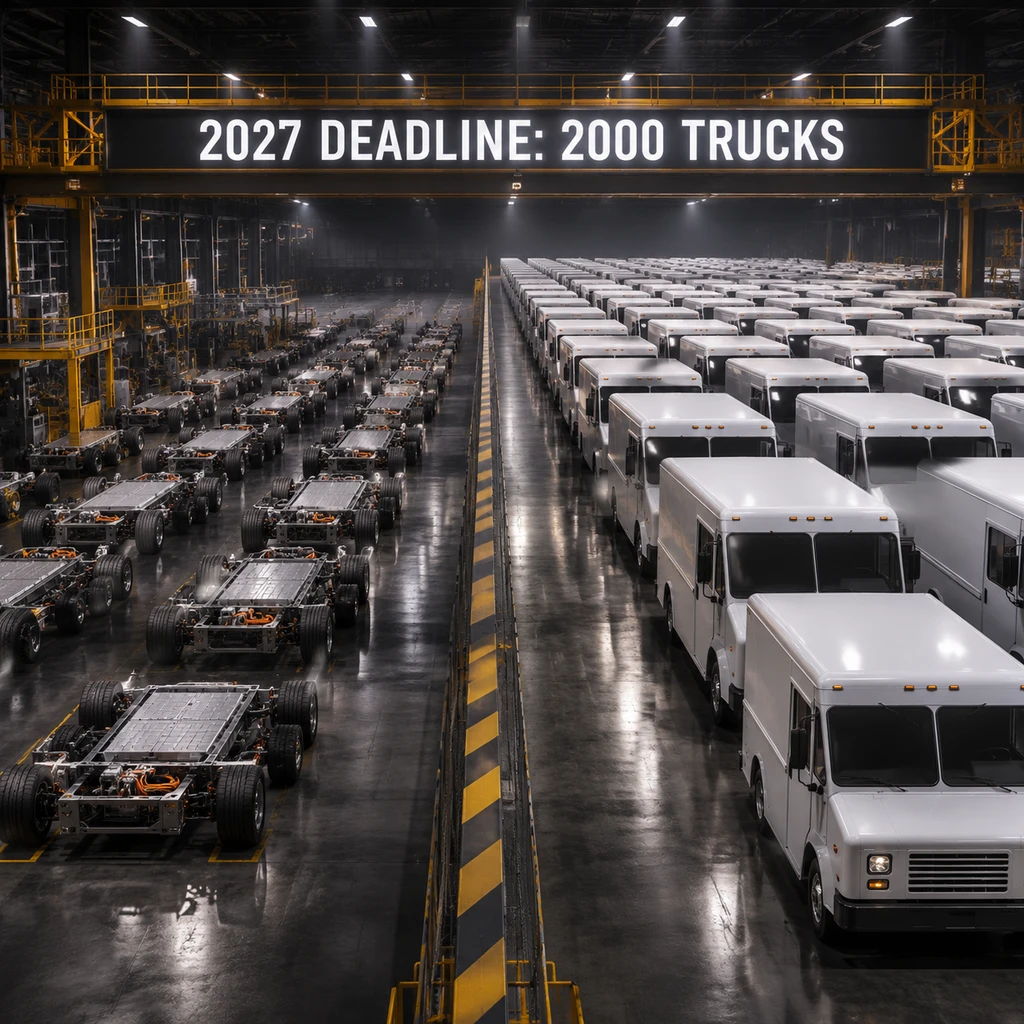
看一下 Harbinger 的产能爬坡轨迹就能明白这场硬仗的分量。管理层曾披露,2025 年 11 月工厂单周仅生产 25 个底盘;截至 2026 年 9 月,公司成立四年来的累计下线量刚满 1000 辆。要在接下来一年多时间里单独填满 FedEx 一家的胃口,Harbinger 必须把历史累计产出再翻两倍以上,任何供应链卡壳或装配良率波动,都会直接演化成第一大客户兼董事会成员的车队延期事故。
更让二级市场投资人清醒的是特种车辆制造的真实盈利水平。Harbinger 试图用国防科技和储能标签换取科技股估值,但传统军工与特种车巨头 Oshkosh 公布的 2026 年第三季度财报给出了冷酷参照:其涵盖国防与邮政配送车的 Transport 部门营业利润率仅为 1.5%。在商用车端深度依赖单一股东客户 FedEx、军工端依附总包商莱茵金属的格局下,Harbinger 的议价空间两边受挤。
- 结论.Fidelity 与高盛入局把 IPO 推到了台前,但决定其二级市场定价的不是五角大楼的原型车概念,而是 2027 年交车进度表与招股书里的真实毛利。