Waymo 宣布要在 2028 年将商业化无人出租车开上新加坡街头,消息传出时不少人以为这是自动驾驶领头羊向东南亚输出技术统治力。但把时间线和监管细则摊开就会发现,这并非一次胜券在握的拓荒,更像是一场带着国内监管阵痛的迟到突围。
首批纯电捷豹 I-PACE 测试车预计在未来几个月内运抵狮城,但它们在 2027 年 并不能直接接单,而是要由人类安全员手动驾驶,先老老实实地采集道路几何数据、摸清交通流,并给算法补课以应对当地标志性的热带季风暴雨。更关键的变量在于,所谓 2028 年商用仅仅是 Waymo 的单方愿景,新加坡陆路交通管理局(LTA)与自动驾驶汽车测试与研发卓越中心(CETRAN)迄今并未核准任何专属路线,甚至没有排定考核时间表。
避险式出海背后的本土暗礁
Waymo 近期在海外的步子迈得极密,伦敦定在 2026 年底,东京和慕尼黑则瞄准 2027 年。但这种外向扩张很难脱离其美国大本营的现实阻力来看。
虽然它在美本土运营着大约 4,000 辆 车,业务铺进 15 个城市,并在 2026 年 2 月拿下 160 亿美元 融资来全力推行降本的第六代系统,但纽约、芝加哥与华盛顿特区等体量最大的核心城市,始终因工会反弹与地方政治阻挠将其挡在门外。
更沉重的包袱来自安全信用受挫。2026 年 6 月,Waymo 因车辆驶入高速公路封闭施工区,被迫在全美召回了近 4,000 辆车并施加限速软件补丁。此前 1 月,它还因在奥斯汀违规绕过停靠校车、在圣莫尼卡撞击 9 岁学生而遭到美国国家公路交通安全管理局与国家运输安全委员会的双重调查。带着这些尚未结算的监管疑虑去叩开海外市场的大门,每一步都会被拿着放大镜审视。
榜鹅防线与被提早瓜分的蛋糕
退一步说,哪怕监管放行,新加坡也绝非一片等待硅谷巨头开垦的空地。事实上,当地自动驾驶的核心应用场景早在 2026 年上半年就被瓜分完毕。
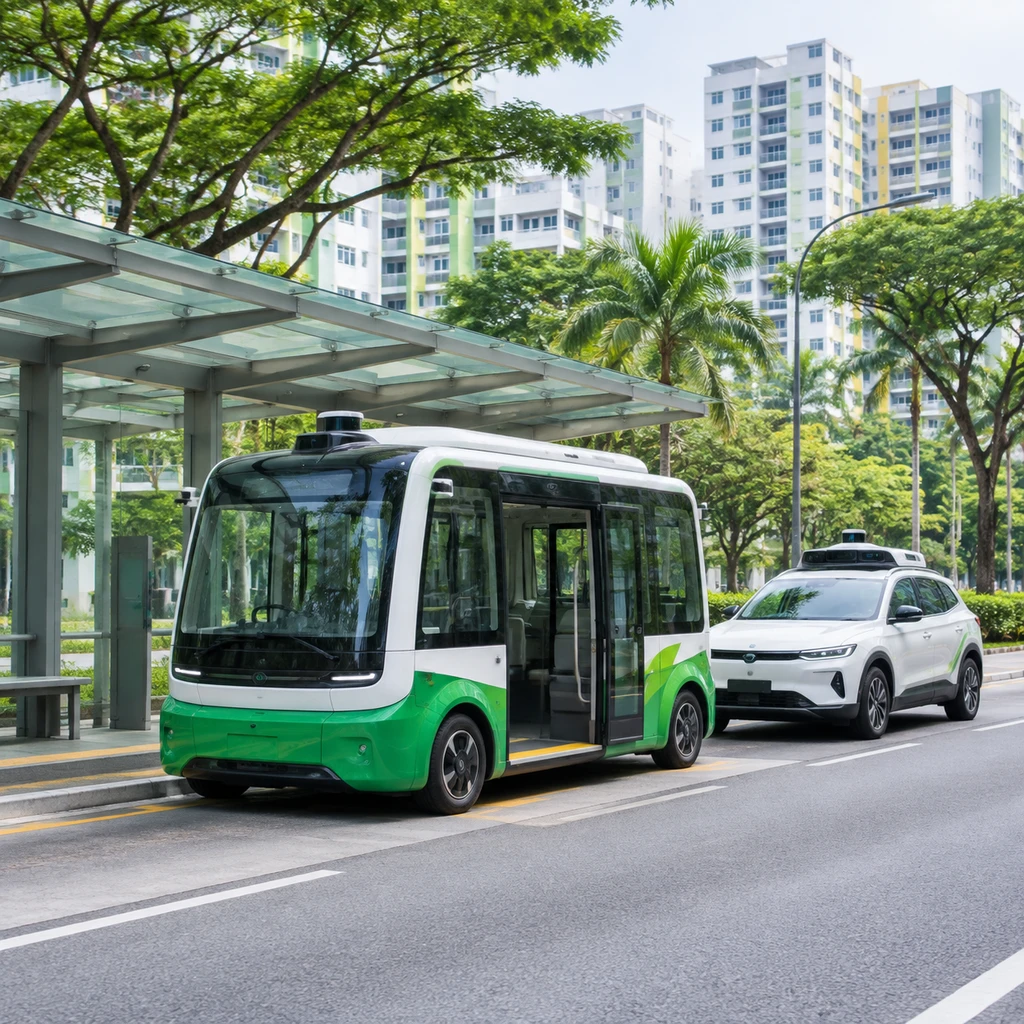
东南亚出行平台 Grab 与文远知行合作,早在 2026 年 4 月 1 日就在榜鹅投放了 11 辆车(包含 10 辆 GXR 和 1 辆 Robobus),正式开启 Ai.R 公开接驳运营;本地出行垄断巨头康福德高也紧随其后,在 2026 年 6 月 22 日联手小马智行,将榜鹅的自动驾驶行车路线接入了自身日活极高的 Zig 软件生态。
中国技术提供商走了一条典型的借船出海路线:把底层软件能力交给本地寡头,换取现成的派单入口、场站充电桩以及经过认证的安全员培训体系。相比之下,Waymo 目前依旧坚持使用自有的独立软件运营,且没有任何本地重资产伙伴站台。在寸土寸金、客群高度集中的城市岛国,单打独斗去自建车队资产与获客通道,执行成本极其高昂。
橘生淮南则为橘,生于淮北则为枳。脱离了本土运力生态庇护的外来者,寸步难行。
狮城的铁律与自由模式的落差
真正决定生死的是新加坡自身的治理逻辑。硅谷习惯的无人网约车模式是点对点自由呼叫、吃下高客单价长途订单;但新加坡官方从一开始就没打算把道路交给私人网约车放任穿梭。
陆路交通管理局将自动驾驶明确限定在市镇与地铁站之间的第一和最后一公里接驳,要求它成为公共交通网络的附属微循环。更为苛刻的是,截至 2026 年 5 月,官方未曾批准任何自动驾驶车辆开上城市快速路。没有快速路通行权,高价值的长距离跨区出行就被直接封死。
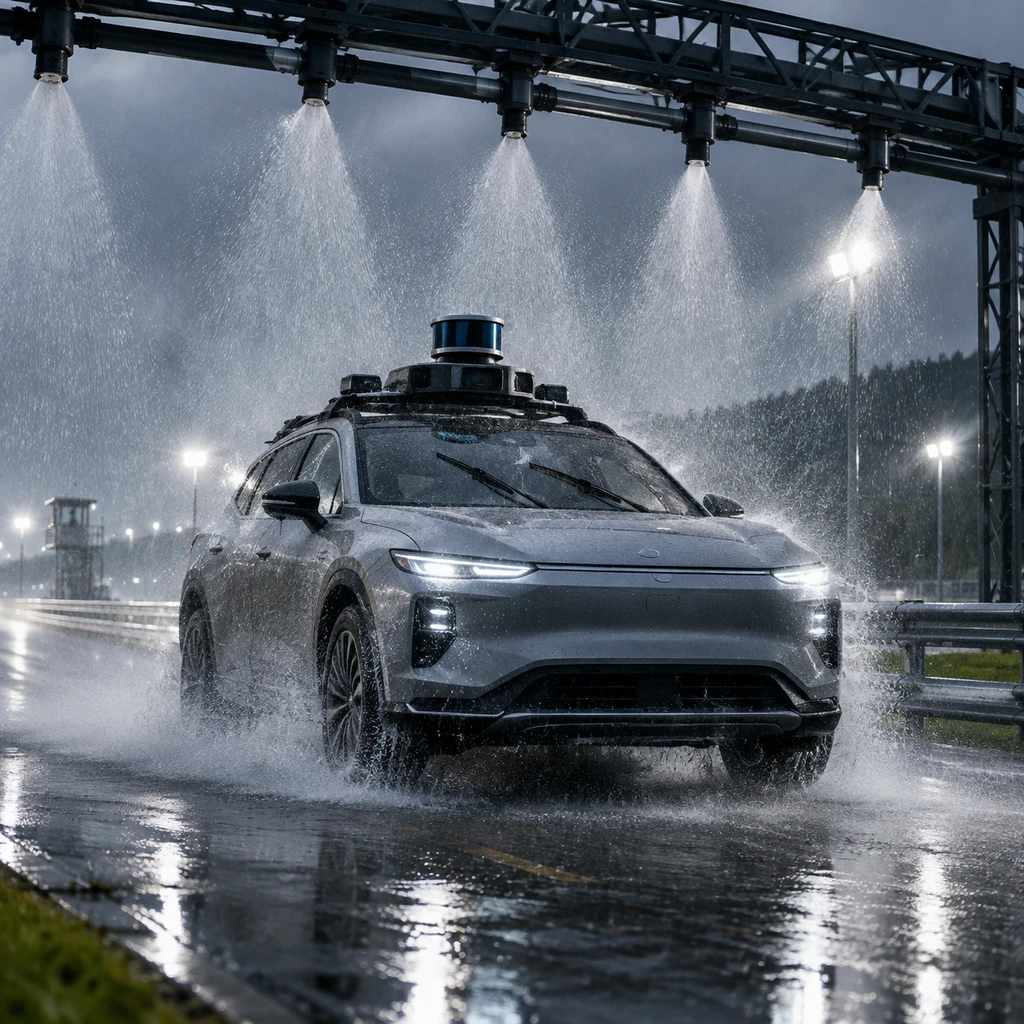
- 风险.新加坡针对全无人驾驶设立了极其严格的硬门槛,申请方通常必须拥有至少 5 辆搭载相同软硬件的同型号车辆,并在相似场景下跑满至少 1 年的 Level 4 实际运营记录;此外 CETRAN 考场内配备了专用的暴雨模拟与洪水漫灌系统,任何在恶劣天气下的感知退化都会导致准入泡汤。
这意味着,即便捷豹测试车队能在 2027 年顺利抵新,Waymo 也必须在热带季风气候中从头跑完漫长的数据考核与资质答辩。当竞争对手早在成熟市镇完成接驳测试与用户留存时,Waymo 的 2028 年计划更像是一张不得不立的军令状。如果届时依然无法在模式上向本地公交化要求低头,即便带来了第六代系统,恐怕也很难突破狮城冰冷的法规红线。