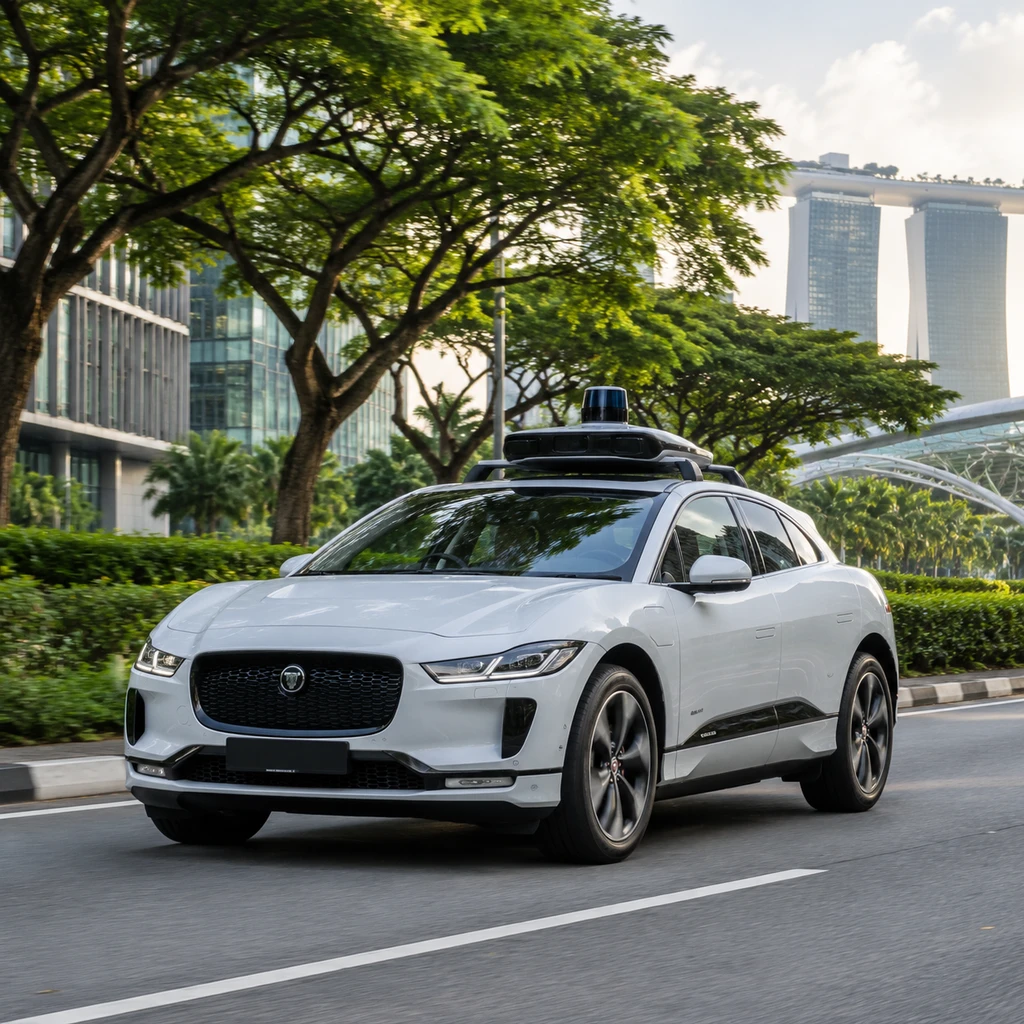
Waymo于2026年9月17日正式公布新加坡落地计划,宣布组建捷豹I-PACE纯电自动驾驶车队,计划于2027年由本地安全员启动人工驾驶建图与验证,并在2028年通过自营App推出全无人叫车服务。新加坡陆路交通管理局在9月18日跟进发布声明,确认Waymo成为全岛最新一家自动驾驶测试运营商。
这标志着Waymo首次将触角伸向东南亚。在官方宣传描摹的宏大图景之外,这一动作暴露出一个鲜为人知的行业现实:在新加坡,Waymo并不是开辟新大陆的先驱,而是一个进度明显落后的追赶者。面对本土出行网络严密的防线与高标准的准入沙盒,这家长期坚持自营垂直整合的美国领头羊正一头扎进硬仗腹地。
榜鹅腹地的暗战:Waymo成了迟到者
在Waymo对外发布愿景之前,新加坡街头早已跑通了多套常态化运行的自动驾驶车队。新加坡政府曾定下到2026年底全岛部署约100至150辆自动驾驶车辆的目标,这一额度正被本土老牌企业迅速瓜分。
由东南亚网约车巨头Grab与文远知行合作的Ai.R服务,早在2026年4月1日便在东北部的榜鹅新镇向公众开放。截至2026年9月,该车队已累计自动驾驶测试与运营里程超过11万公里,服务超过1.2万名独立乘客,并计划在6个月内将现有的10辆车扩充至50辆,同时筹备点对点按需出行试点。紧随其后,新加坡最大的出租车运营企业康福德高联手小马智行,于2026年6月22日通过旗下Zig App上线Zig Driverless服务,首期部署5辆车,覆盖榜鹅长达12公里的走廊及7个沿途停靠站点。
反观Waymo,虽然拿到了陆路交通管理局发放的测试资质,首期车队具体投放规模却分文未提。按照规划,Waymo在2027年仍要由本地专员坐在方向盘后进行人工建图与本土化验证,以争取在2027年内拿到官方更进一步的许可。当竞争对手已经迈向点对点无安全员过渡时,Waymo在新加坡的技术轮盘甚至还没有真正转起来。
孤岛 App 对决超级平台生态
这场角逐的焦点并非单纯的算法优劣,而是截然不同的商业落地路径。
Waymo在北美依托母公司Alphabet的技术积淀,坚持从车辆线控、自研算力芯片、算法套件到前端叫车软件全链条自主控制。这种自营垂直整合在客单价高昂的凤凰城或旧金山能够立足,但在面积狭小、公共交通极为发达的新加坡,独立App将面临极高的单客获取成本。
摆在全栈技术巨头面前的最大阻碍,往往不是行车代码,而是沉重的本土重资产网络。
本土双雄Grab与康福德高分别垄断了新加坡日常叫车的核心流量入口与出租车维保网络。文远知行与小马智行选择将算法模块化,嵌入本土企业的现有调度系统中,走人类司机与无人车混合派单路线。这些中国自动驾驶企业依托合作伙伴的场站、充电桩及后市场网络轻装上阵,而Waymo必须独立解决左舵转向右舵的捷豹车队日常充电、检修、清洁与本地应急调度。在缺乏本地运力盟友支持的前提下,自建重资产网络能否跑通单车经济学仍存变数。
热带考场与沙盒严管
即便在技术成熟度上得到公认,Waymo依然面临独特的物理环境挑战。新加坡处于热带季风气候区,突发性强暴雨频繁出现,对激光雷达与光学摄像头的折射与噪点过滤提出了苛刻要求。再加上右舵左行规则、高密度穿插的私人电单车,以及当地公寓与商场复杂的地下落客区,许多非标准化长尾场景无法直接照搬加州阳光下的测试数据。
更为关键的制约来自监管与政策门槛。新加坡依据《道路交通(自动驾驶机动车)规则2017》设立了严格的CETRAN沙盒机制,所有运营商必须在封闭场地测试、无乘客路线熟悉、配备安全员载客等层层严苛验证中依次过关,才能进入全无人状态。为了提前争取政策主动,Waymo国际政策高管于2025年7月31日便早早加入了新加坡交通部设立的17人自动驾驶指导委员会。
与技术准入并行的是法律权责与就业平衡。新加坡交通部针对专门自动驾驶立法框架的公共咨询已于2026年6月30日正式截止,核心议题聚焦于一旦发生事故,系统方案商、车队持有方与远程安全员之间的连带责任如何界定。
- 风险.受制于新加坡出租车与私召车群体的生计诉求,官方对于投放指标的释放节奏极度节制;即便政府出资的司机技能转型津贴在2027年1月按期落地,Waymo能否在2028年顺利取得全无人商业化牌照,依然取决于法律责任终稿的裁定尺度与监管层的放行节奏。