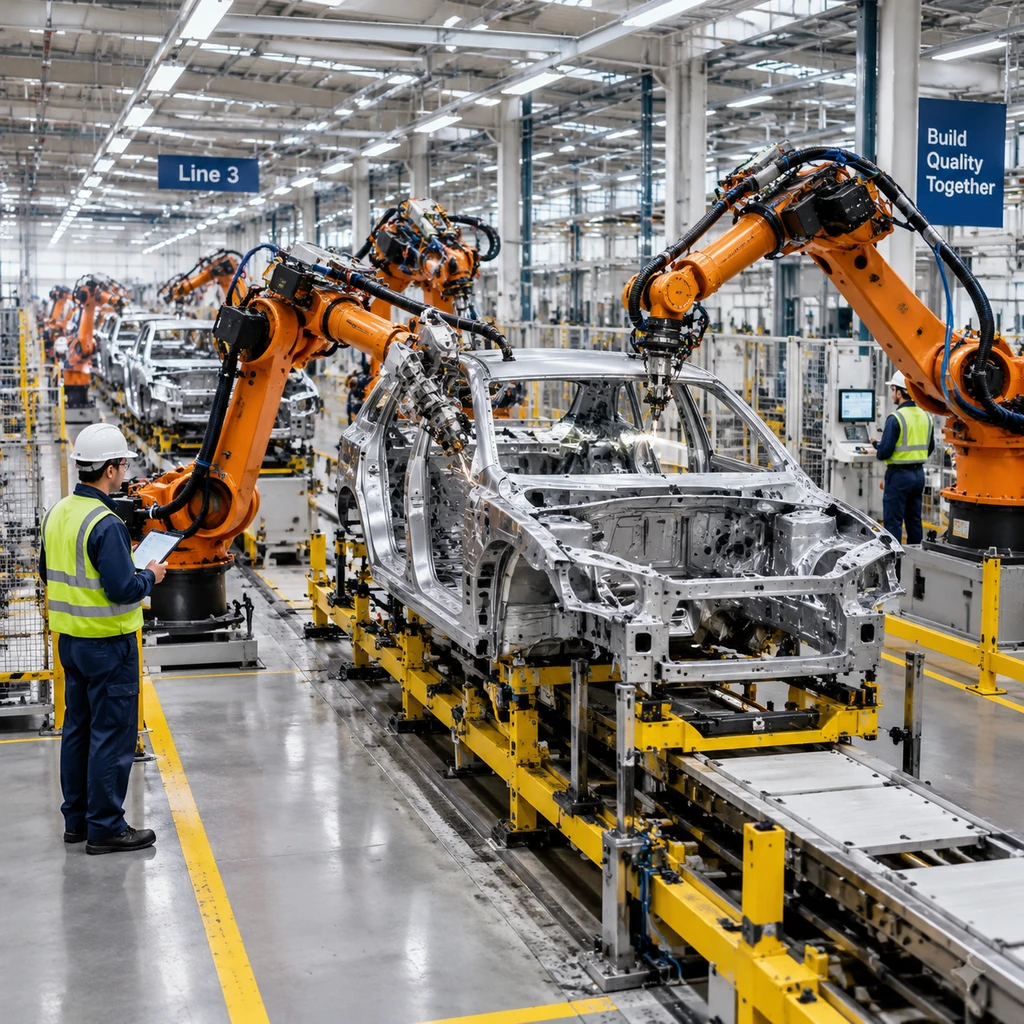
海外媒体这几天传得沸沸扬扬:汽车巨头丰田要每年豪掷 64 亿美元押注人形机器人,还要往车间里塞进 40 万台机器。
如果只看热搜,这像极了传统车企被新势力倒逼之后的一次盲目跟风。但翻开事实底牌,整件事的逻辑恰恰相反。丰田这项年度投入计划要到 2028 年 才正式起步,每年约 64 亿美元 的预算是针对全球工厂现代化的系统性开销,而非一次性砸向双足机器人的赌注;至于那 40 万台机器人,涵盖了传统机械臂、专用自动化装配机以及部分受控环境设备,人形机器人只是其中一个试验切片。
市场总喜欢把所有带机械关节的设备都套进科幻叙事,但丰田做事情,骨子里还是丰田生产方式(TPS)那一套精打细算。
实验室拆分,先去螺丝堆里跑产线
这轮舆论发酵的另一个由头,是丰田研究院(TRI)孵化的机器人初创公司 Walden Robotics。
部分传闻甚至声称这家公司已经公开上市,这纯属误读。真实情况是 Walden Robotics 在 2026 年 7 月完成了一轮 3 亿美元 的独立融资,投后估值为 11.1 亿美元,目前仍是一家未上市的私有企业。
比起资本运作,这家独立公司的技术切入点更有看头。Walden 主攻的是扩散策略(Diffusion Policy)与大型行为模型(LBM),核心能力不是让机器人走路有多优雅,而是让机械手在工厂混乱的物料堆里,能精准抓取柔软电线或异形配件。
从 2026 年 2 月开始,Walden 研发的机器人已经在北美某丰田工厂进入实机作业。丰田的高管直言不讳:自家的生产车间是最好的测试场,因为那是一个环境高度受控、干扰变量可预期的闭环。
制造巨头不怕技术演进慢,只怕产线因未知故障多停工一秒。
把技术放进高度受控的工厂内侧,先解决节拍、良率和停机时间,这就是老牌车企与互联网造车派最大的分野。
2028 年分水岭:激进叙事撞上工程现实
高盛曾经预测,到 2035 年全球人形机器人市场规模将达到 1380 亿美元,年出货量约 648 万台,并推算丰田有望拿下 3% 到 8% 的市场份额。
画饼容易做饼难。市场上以特斯拉 Optimus 和小鹏 IRON 为代表的阵营,习惯把量产时间表卡在 2026 到 2027 年,试图用快速迭代的公开演示拉高市场预期。而传统造车阵营的步调出奇一致:丰田将大规模部署节点定在 2028 年,现代汽车也计划在 2028 年才将旗下波士顿动力的 Atlas 机器人引入美国乔治亚州工厂进行零件分拣,至于更复杂的整车零件组装,现代直接把目标推到了 2030 年。
双方节奏差异的本质,是工业部署的物理代价。汽车工厂的生产节拍通常以秒计算,一条总装线每停机一分钟,损失的就是真金白银。在现有产线上强行人造一双腿,既增加机械故障点,又带来安全隔离成本。先把手臂练稳,在固定工位把零件递明白,远比让机器人自己走过来更划算。
历史账本与真正的生产力边界
资本市场对丰田的这次巨额计划其实抱有相当审慎的态度。
这种警惕并非空穴来风。过去数年间,丰田在氢燃料电池车与全固态电池两个前沿方向上均曾描绘过极其宏大的蓝图,但在商业化交付时点上多次不及预期。前车之鉴并不久远。即便是在机器人领域积累深厚的波士顿动力,被现代汽车收购至今,也依然没能在大批量产线部署中实现规模盈利。
工业史上每次生产方式的跃迁,都必须过一道极窄的成本门槛。十九世纪初泰勒制进入工厂,靠的不是包治百病的通用机器,而是把动作拆解到极致的专用工位与流程节拍。
- 风险.如果 2028 年这批设备进厂时,单机部署成本与故障率无法打平熟练产业工人,所谓的自动化升级就会退化为沉重的固定资产折旧。
丰田没有把宝押在单一人形外观上,反而证明了传统制造骨干的清醒。对车间来说,形式服从于功能。如果一台轮式机械臂能以更低的成本完成零件配给,企业就绝不会为两条腿的溢价买单。这场漫长的产线重塑,最终检验的不是谁在发布会上走的步数多,而是谁能在 2028 年把装配良率扎扎实实拉高一个百分点。