华尔街最隐秘的印钞机们,正在告别曾经让他们起家的纳秒级微波塔,一头扎进重资产的泥潭。
在外界的刻板印象里,高频做市商的护城河无非是离交易所更近的机房、手写在 FPGA 芯片上的极简代码,以及争抢几微秒的微波通信网络。但这套逻辑已经失效。高频巨头们的计算支出,如今直接飙升至 ChatGPT 问世前的 10 到 20 倍。量化巨头们正以科技大厂的规模砸钱,把基于大模型与机器学习的行情预判,变成了一场消耗极重、折旧极快的千兆瓦军备竞赛。
告别纳秒传输,高频交易正在变成重工业
金融做市商的资产负债表,从来没有像今天这样沉重。
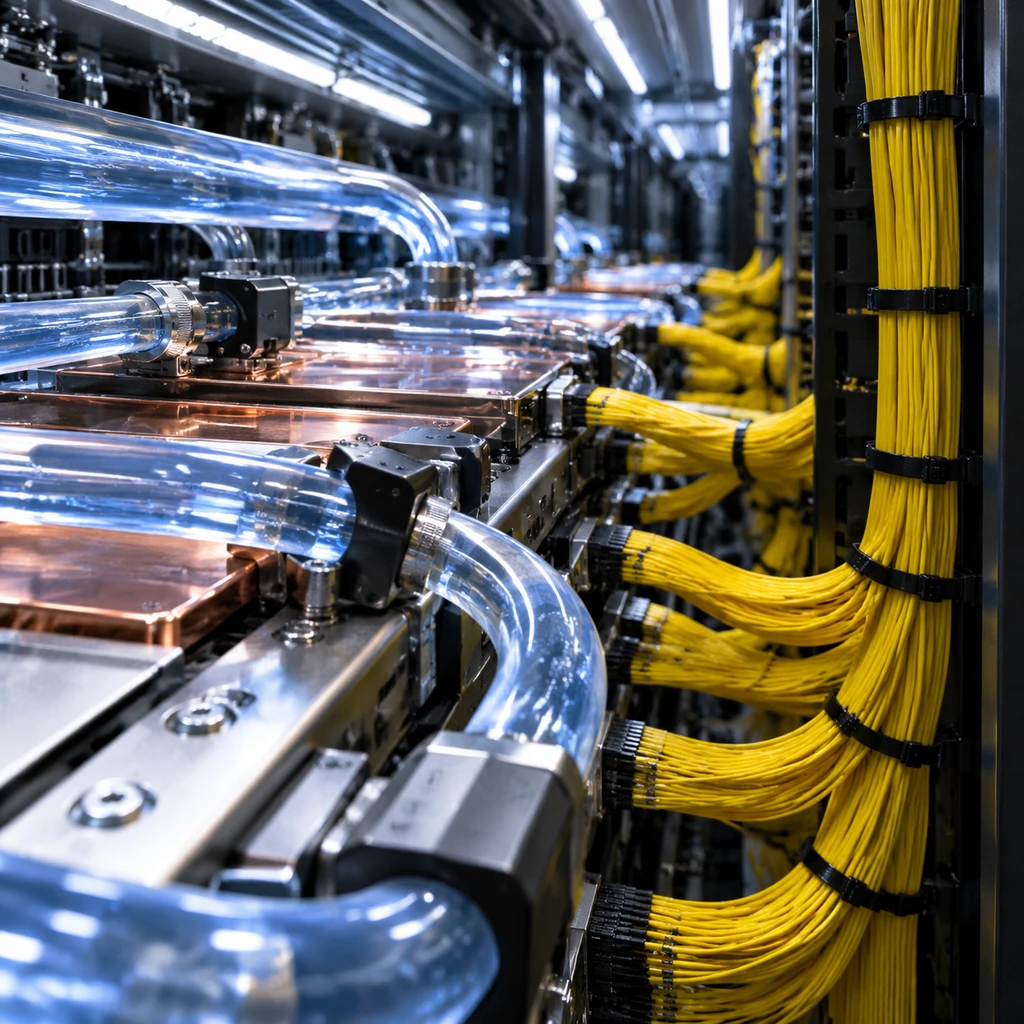
Jane Street 在美国德克萨斯州投运了一座新建数据中心,整座机房配置了 56 个机架、共 4,032 颗 GPU,全部经过高规格液冷改造,并在机房内部铺设了约 8,000 公里的光纤。值得玩味的是,Jane Street 在官方技术说明中确认了这一硬件规模,却对具体的芯片厂商和型号讳莫如深。
同行们的下注同样凶狠。HRT(Hudson River Trading)的人工智能主管 Iain Dunning 披露,HRT 目前每年在 AI 上的支出约为 10 亿美元;2026 年 8 月,HRT 与算力云服务商 CoreWeave 签订了长达数年、价值数十亿美元的计算服务合同。
另一家做市大户 XTX Markets 则选择奔赴高纬度极寒地带。XTX 于 2025 年 1 月宣布在芬兰卡亚尼投资超过 10 亿欧元自建超算中心园区,第一座机房的 IT 功率为 22.5 MW、占地 15,000 平方米,远期规划了 5 座数据中心,总电力容量高达 250 MW。到 2026 年 9 月,XTX 已经同工程承包商 YIT 签约,开始推进行政园区内的第三座设施建设。
这场竞赛的核心逻辑已经转移:
当纯粹的网络延迟被物理定律压缩至极限,交易预测的胜负手就只剩下模型推理的规模与深度。
过去比的是谁先在芝加哥和纽约之间架起一条直线微波通路,抢先 1 微秒下单;现在比的是谁能用万亿参数的模型实时消化全市场的订单流与全球非结构化数据。轻资产的作坊式代码神话,被硬生生推进了重工业基础设施竞争。
押注定制晶圆,Jane Street 的算力逃逸
在重金采购英伟达生态的同时,量化巨头们已经开始密谋摆脱这种昂贵的单一依赖。
2026 年 4 月,Jane Street 先是对算力云企业 CoreWeave 进行了 10 亿美元的股权投资,并紧接着签下了约 60 亿美元的算力采购协议,将自身与目前最大的英伟达 GPU 算力池深度锁死。
但这只是基本盘。仅仅四个月后,2026 年 8 月 18 日,专用 Transformer 芯片初创公司 Etched 宣布以 210 亿美元估值完成 7 亿美元融资,领投方正是 Jane Street。与此同时,Jane Street 还成了 Etched 的首个机架客户,并接收了第一批芯片交付。
Etched 打造的专用芯片 Sohu 是个极端产物:它把 Transformer 架构硬编码进硬件底层,宣称其数学计算单元的工作电压不到传统 AI 芯片的一半,在万亿参数的稀疏 MoE 模型上能榨出超过 80% 的峰值 FLOPs 且不发生热降频。其创始人此前甚至声称,单台 Sohu 服务器能替代 160 颗英伟达 H100。
- 风险.Jane Street 拥有领投股东与首批客户的双重身份,其公开背书必须打上折扣。双方至今没有公布任何有关测试基准、模型规格、精度、运行延迟或吞吐量的实测数据。
高频做市商对延迟和能效极度洁癖,通用芯片在计算流水线上的冗余晶体管,在他们眼里都是平白浪费的电费与时间。Jane Street 重注 Etched,本质上是想在特定架构上构筑不对称的计算效率:一旦专用低电压芯片能以数倍的吞吐量压低推理成本,市场上其他依赖通用 GPU 跑模型的对手就会在点差收窄的过程中被活活耗死。
零和博弈里的十亿美元折旧绞肉机
面对这种极其夸张的支出,算力贬值成了悬在所有量化机构头顶的利刃。
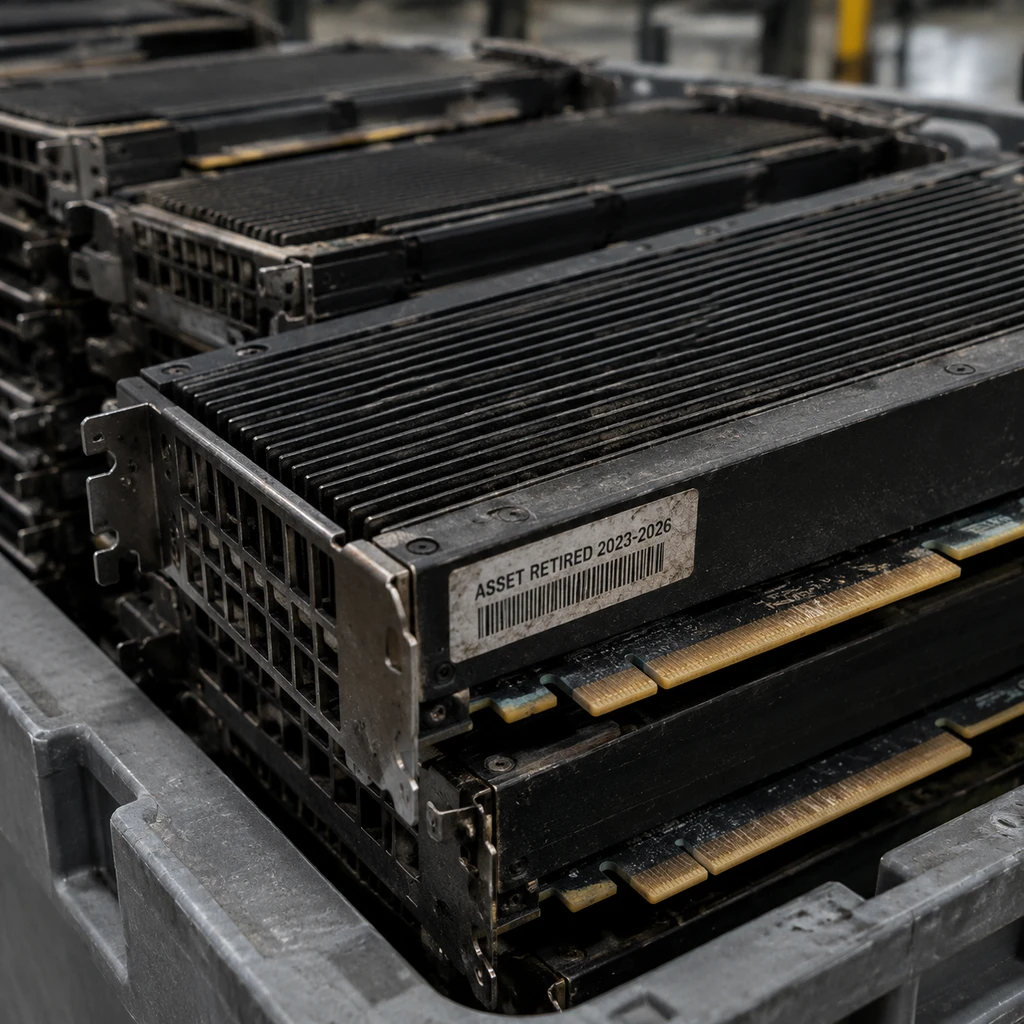
前沿 AI 芯片的迭代周期只有两到三年,这意味着动辄数十亿美元的数据中心和算力长约,每过 36 个月就会贬值成一堆废铁。一旦新研发的模型无法在实盘交易中挖出足够的增量利润,惊人的硬件折旧就会在财报上撕开一道巨额亏损的口子。
阿姆斯特丹做市商 Optiver 的首席执行官 Jan Boomaars 确认,公司正在规划数十亿美元的资本开支,他把眼下定性为一个十年以上的投资周期。面对芯片迅速老化的质疑,Boomaars 的判断切中了要害:按兵不动比盲目下注更致命。
《孙子兵法》有云:“善战者,求之于势,不责于人。”在高频交易这种零和博弈的屠宰场里,流动性提供者的超额收益来自信息优势的绝对领先。别人用大模型算出了更准的微观结构趋势,你的传统统计模型就会沦为被逆向选择的受害者。当顶级梯队把做市门槛抬升到单家年均 10 亿美元级算力开销、250 MW 园区供电、甚至定制专用晶圆的维度时,中小量化机构已经彻底丧失了在主流品种上博弈的资格。
- 结论.量化交易正不可逆地演变为重资产寡头俱乐部。这场豪赌的真正终局,不在于谁的模型写得更精巧,而在于谁能在摩尔定律与残酷折旧的夹缝中,凭借庞大的交易量消化掉这笔天价账单。