一家卖报纸的百年老店,准备掏出 3.3 亿美元,买下互联网上最热闹的影迷评分社区 Letterboxd。11 月 5 日,纽约时报记者 Benjamin Mullin 和 Lauren Hirsch 率先披露了自家的这笔独家收购谈判。这笔交易不仅让背后的控股方在三年内赚取了近 6 倍的账面回报,更把近 3500 万注册会员直接拉进了传统媒体的商业版图。
目前双方尚未达成最终协议,谈判仍存在破裂可能。针对报道,纽约时报公司发言人 Charlie Stadtlander 拒绝置评,Letterboxd 及其控股母公司 Tiny 也没有立即回应。
先把目前浮出水面的交易底牌亮清楚:
- 交易估值.约 3.3 亿美元,按 2026 年预计 1500 万美元的 EBITDA 计算,估值倍数约为 22 倍。
- 治理架构.Letterboxd 创始团队预计留任,但需向一名纽约时报高管汇报;网站在可预见的未来保持独立运营。
- 首要变现动作.直接接入纽约时报的广告技术系统。
- 竞购对手.在此前的传闻中,电影制片厂索尼和 A24 均对收购表达过兴趣。
三年翻近六倍的私募算盘
把时间拨回三年前,这笔买卖的真实赢家其实是控股机构 Tiny。
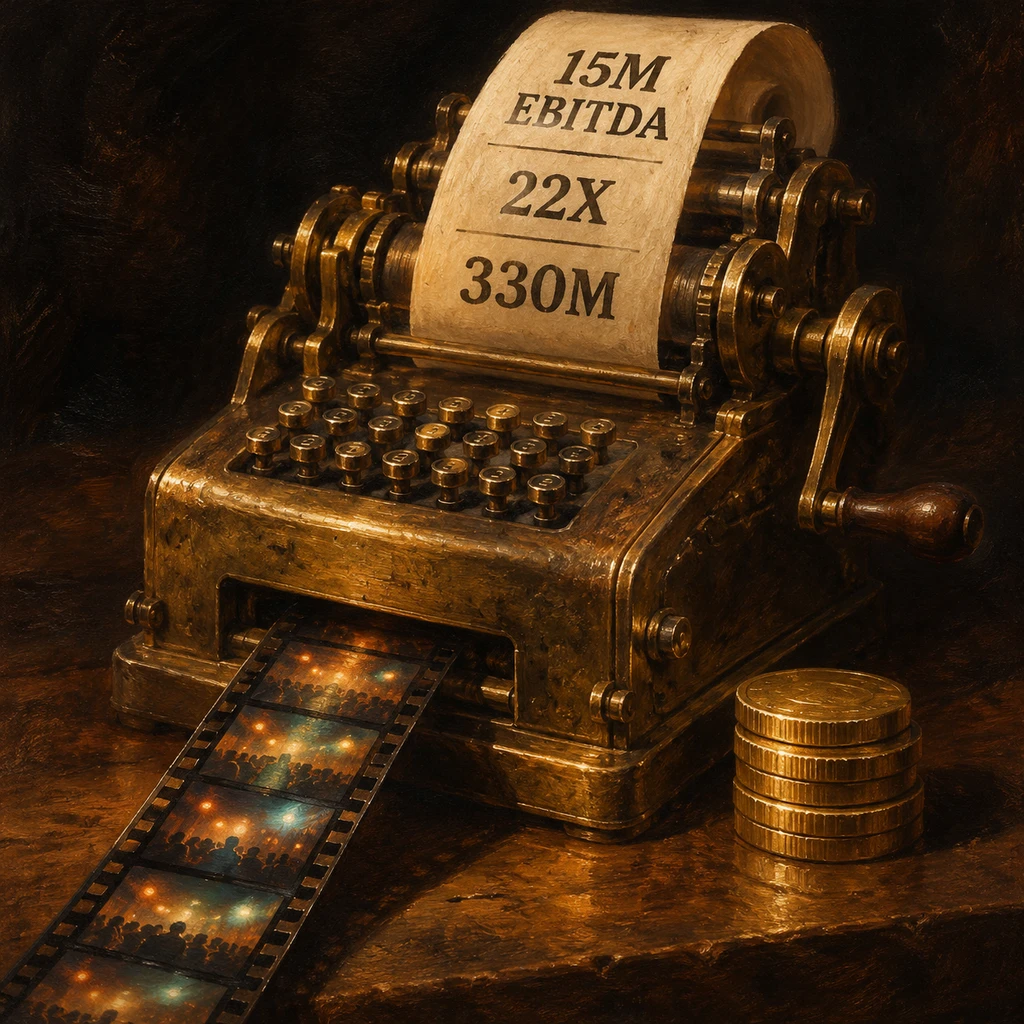
2023 年 9 月,Tiny 管理的基金出资 3600 万美元,拿下了 Letterboxd 60% 的控股权。当时整个社区的估值只有 5000 万至 6000 万美元,注册会员刚跨过 1000 万门槛。仅仅过了两年半,Semafor 记者 Max Tani 就在 2026 年 4 月 26 日曝出 Tiny 正在寻求出售控股权的消息。
底气来自后疫情时代罕见的用户爆发。根据 Tiny 的 2026 年第二季度财报,截至 6 月 30 日,Letterboxd 注册会员已超过 3070 万,同比增长 43%;TheWrap 随后披露,到 10 月份其会员数已逼近 3500 万。三年时间,用户规模翻了三倍有余,估值直接推高到 3.3 亿美元。
这里有一个容易让外界看走眼的财务细节。2026 年 9 月,好莱坞报道曾把 Letterboxd 的 1500 万美元财务数据称为营收;但到了 11 月,路透社将其表述为预计收益,TheWrap 则进一步明确那是 2026 年预计 EBITDA(税息折旧及摊销前利润)。目前 Letterboxd 并未公开经核实的独立年度营收数据。
如果 1500 万美元确为税前利润而非总营收,22 倍的收购倍数对一个年增速超 40% 的高活跃社区而言并不算天价泡沫。在算法推荐和生成式内容泛滥的今天,三千多万真实人类高频打分、写短评的垂直社区,已经是市面上极难复制的稀缺资产。
为什么是卖报的击败了拍电影的
在这场竞购传闻里,同台抢人的还有索尼影视娱乐和独立电影大厂 A24。为什么最后走到独家谈判桌前的是纽约时报?
我更在意的不是谁出价更高,而是谁接盘才不会把这块招牌瞬间砸碎。如果索尼或 A24 买下 Letterboxd,就等于电影制片厂买下了全网最核心的影迷裁判席。
十九世纪末美国铁路大亨并购地方报纸时,读者最先发现的变化,就是报纸再也不批评火车晚点和运费暴涨了。一旦片方控盘,以后 A24 的新片在平台上拿到高分,到底是电影真好,还是东家在后台调了权重?这种既当运动员又当裁判的利益冲突,会直接抽干评分社区赖以生存的公信力。
在 Reddit 的讨论帖里,许多核心用户的态度很真实。大家虽然本能地排斥被大公司收编,但两害相权取其轻,卖报的接盘总比拍电影的强。纽约时报自己不拍院线电影,至少在给电影打分这件事上能维持基本的中立。
制片厂买的是裁判权,报纸买的是捆绑包里的日常驻留时间。
反过来站在纽约时报的算盘上看,这步棋完全顺着它过去十年的并购逻辑往下走。当单一新闻订阅的增长见顶,这家老牌报社就开始四处收购高粘性的垂直生活工具:
| 收购标的 | 交易时间 | 披露价格 | 补齐的生活场景 |
|---|---|---|---|
| Wirecutter | 2016 年 10 月 | 略高于 3000 万美元 | 消费评测与购物指南 |
| Wordle | 2022 年 1 月 31 日 | 低七位数美元 | 每日轻量文字游戏 |
| The Athletic | 2022 年 2 月 1 日 | 约 5.5 亿美元现金 | 深度体育报道与社区 |
| Letterboxd | 2026 年 11 月(洽谈) | 约 3.3 亿美元 | 影视文化评分与社交 |
看懂这张表,就看懂了纽约时报的阳谋。它早就不是一家单纯卖时政新闻的报纸,而是在拼凑一个覆盖读者衣食住行、猜词看球的全能订阅包。早起玩一把 Wordle,中午看一眼 The Athletic 的球赛分析,晚上挑电影前刷一刷 Letterboxd。只要把这些高频日常习惯全部装进同一个屋檐下,用户退订的门槛就会高到难以跨越。
- 结论.纽约时报买下的不是一个孤立的影评网站,而是补齐了全能订阅包里长期缺失的影视娱乐高频拼图。
桃源被收编后,影迷其实无处可逃
躲过了制片厂染指的公信力危机,不代表这 3500 万影迷可以高枕无忧。
按照路透社披露的谈判方案,Letterboxd 创始团队虽然留任,但必须向一名纽约时报高管汇报,且明确计划接入纽约时报的广告技术系统。3.3 亿美元的真金白银砸下去,汇报线接通的那一刻,KPI 的倒计时就开始了。
社区里现在的焦虑非常具体。大家怕会员涨价,怕原本干净的极简界面塞满横幅广告,更怕某一天核心功能被强行锁进纽约时报昂贵的综合订阅包里。当年 Wordle 被收购时,同样承诺过保持现状,但随后不仅接入了统一的账号与追踪体系,各类衍生玩法也一步步变成了拉动付费订阅的钩子。
更扎心的现实是,就算用户对商业化不满想要逃离,推开门也会发现无处可去。
电影评分领域最大的竞品 IMDb,早在 1998 年就被亚马逊全资收入囊中;市面上常被提及的替代品里,Serializd 只能用来记录剧集,而 Filmlog、Reelgood、Millimetre 这些小型独立应用,无论在曲库体量、社交关系链还是功能完整性上,都还没经过大规模用户的检验。
- 风险.一旦纽约时报在未来收紧免费功能或大幅增加广告负荷,缺乏同量级独立替代品的影迷将面临高昂的社区迁徙成本。
在互联网高度集中化的今天,点击按钮把自己的看片记录导出成一份 CSV 表格很容易,但想在巨头围栏之外再找一个三千五百万人一起聊电影的独立角落,已经成了奢望。当年那家为了自救四处买填字游戏的老报馆,如今成了收编互联网最后一片独立影迷净土的买主;接下来最该盯紧的,不是交易落槌那天的公关贺词,而是纽约时报的广告代码写进网页后,那块绿色主界面上多出来的第一条商业横幅。