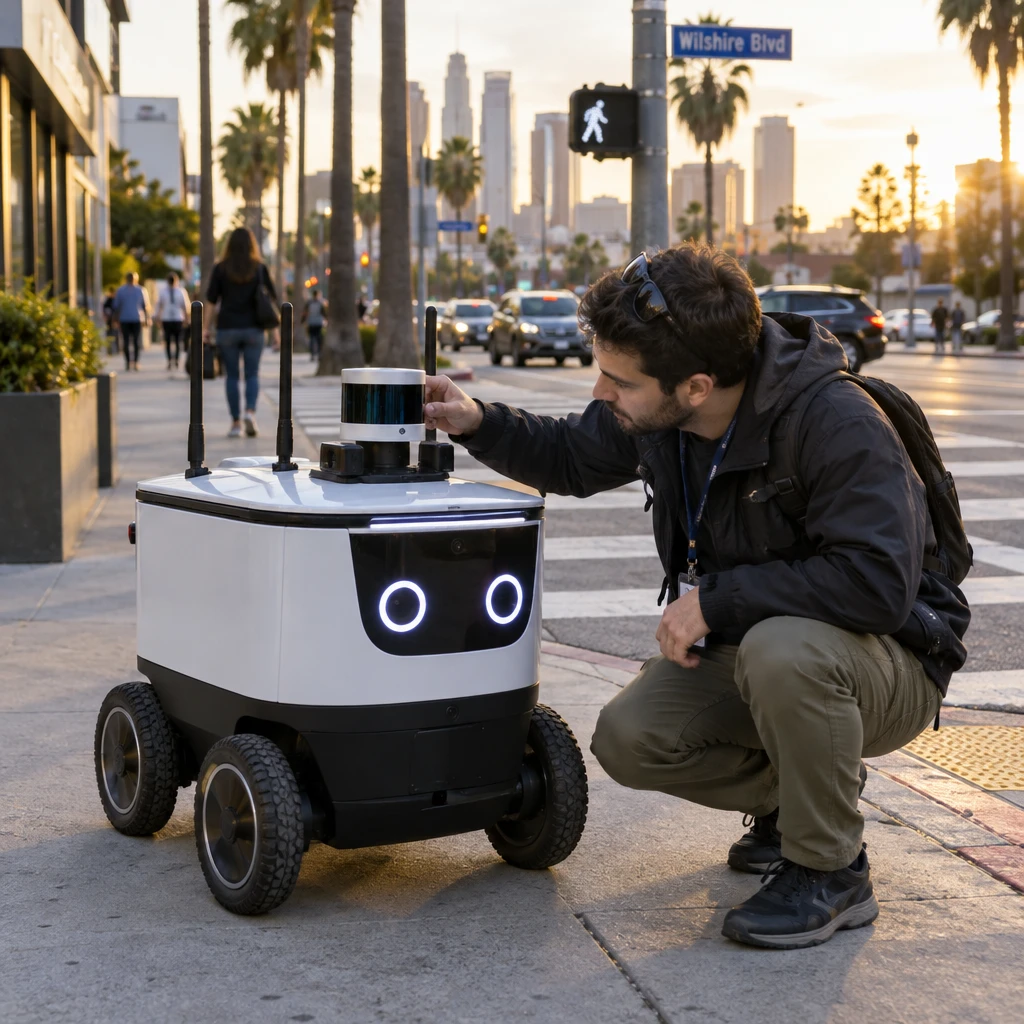
2026 年 11 月 5 日,自动驾驶人行道配送机器人制造商 Serve Robotics 随三季度财报宣布成立名为 Physical AI Services 的新业务线,正式向农场、仓库及工地等非结构化环境的机器人同行兜售通信与数据工具。这家 2021 年从 Uber 收购 Postmates 业务中拆分、2024 年独立上市的公司,正由首席执行官 Ali Kashani 带头喊出复刻亚马逊云的口号,“我把它看作 AWS 时刻,把为我们自己打造的技术开放出来,让更多人在上面构建应用”。剥开宏大的平台愿景,这更像一次被巨额亏损和大客户订单波动倒逼的估值自救。
单季净亏近六千万美元,硬件苦生意倒逼软件新故事
财报里的冷暖反差,直接解释了管理层为何急于讲出软件故事。2026 年三季度 Serve Robotics 总营收达到 283.5 万美元,同比暴增 313%,经常性收入占比达 69%,公司还将全年营收指引从 900 万至 1000 万美元区间上调至 1200 万美元。但拆开营收结构,车队服务贡献了 258.2 万美元,真正代表平台化潜力的软件服务营收仅有 25.3 万美元,同期公司毛亏损达 755.5 万美元,GAAP 净亏损更是高达 5923 万美元,折合每股亏损 0.68 美元。
Kashani 强调原有的两类实体机器人业务不会关停,但硬件运营端并非高枕无忧。早在 2026 年 8 月发布二季报时,Serve Robotics 就曾因核心股东兼大客户 Uber Eats 订单量疲软而下调业绩展望,随后才被迫加速转向 DoorDash、Wonder 及 Grubhub 拓展新市场。另一条医院物流线来自 2026 年 1 月 20 日宣布收购的 Diligent Robotics,其 Moxi 机器人在并购时已部署于超 25 家医院、规模近 100 台并完成超 125 万次配送,到三季度进一步扩展至 27 家医院并拿下 12 个多年期客户续约。即便账上还躺着约 1.98 亿美元现金及有价证券,单季近六千万美元的烧钱速度仍让管理层必须向华尔街证明软件造血能力。
抄底并购攒出连接底座,算力上云仍有工程盲区
此次推出的 Physical AI Services 包含三款具体产品,切中了实地机器人端侧功耗受限、难以本地运行庞大大模型的痛点。Serve Link 负责将户外机器人连接至数据中心 AI 系统,管理层在电话会上表示该产品按设备或按席位收取经常性费用,具备类似软件的毛利率,但未透露具体毛利率数字与产品定价;Serve Data Curator 用来在海量实采数据中筛选长尾边缘案例并回传训练模型;第三款产品则是利用自营人行道车队积累的基础模型真实世界数据目录。建筑设备自动驾驶初创公司 Bedrock Robotics 已成为标杆客户,借助 Serve Link 跨越 Wi-Fi、LTE、5G 和卫星网络管理施工机械。
这套弱网连接本领并非全靠内部从零孵化,其底层低延迟流媒体和远程操作核心技术,实际源于 2025 年 4 月对 Voysys 和 Phantom Auto 知识产权的抄底收购。官方对外宣称新服务已在建筑、采矿、自动驾驶卡车等十几个行业支持数千台车辆,但这一统计口径把自营车队也算了进去,并未披露外部付费车辆的真实规模。同日提及的 T-Mobile 合作则始于 2026 年 4 月 7 日,当时双方发布了采用 5G Advanced 与边缘计算的对话机器人 Maggie,合作重心在于边缘 AI 监督层与减少人工干预,披露文件并未证实 T-Mobile 是新业务的付费客户。把机器人的控制辅助放到云端极怕网络拥塞,面对华尔街分析师在电话会上的追问,Serve Robotics 目前也未公布 P95 与 P99 延迟、丢包恢复时间或断网安全降级等硬核工程指标。
真正的 AWS 早已退场,卖街景数据先过合规关
喊出机器人界云底座口号前不妨看一眼行业先例,亚马逊自家的机器人云服务 AWS RoboMaker 已于 2025 年 9 月 10 日正式停止支持与资源访问。Serve Robotics 真正杀入的是独立工具软件商 Foxglove 和 Formant 的腹地,前者深耕多模态数据可视化与搜索,后者主攻车队编排、远程操作与运维数据捕获。
硬件车队是烧钱的包袱,也是攒下真实街景数据的唯一门票。
比起纯软件商,Serve Robotics 的差异化筹码是自家车队每天在街头攒下的真实长尾样本,但这块数据招牌背后藏着法律暗礁。公司在 SEC 年报与隐私政策中坦承,视频与激光雷达数据授权商业模式尚未被验证,收集和对外授权面临严格的隐私合规限制;而在医院走廊里穿梭的 Moxi 机器人涉及受保护健康信息合规义务,相关环境数据更难直接打包转售。
- 风险.第三方农业、矿山与物流机器人团队采购外部通信管线时,除了要权衡把现场数据交给潜在跨界对手的商业风险,还需核查弱网断连时的本地安全兜底能力与街景数据权属边界。
手握近两亿美元现金的 Serve Robotics 为自己买到了宝贵的试错窗口。这场平台化实验究竟是真能跑通基础设施收费,还是只为掩护硬件亏损的公关话术,接下来只需盯紧外部独立付费设备数何时单独披露,以及单季 25.3 万美元的软件收入能否在未来一年跨过百万美元门槛。