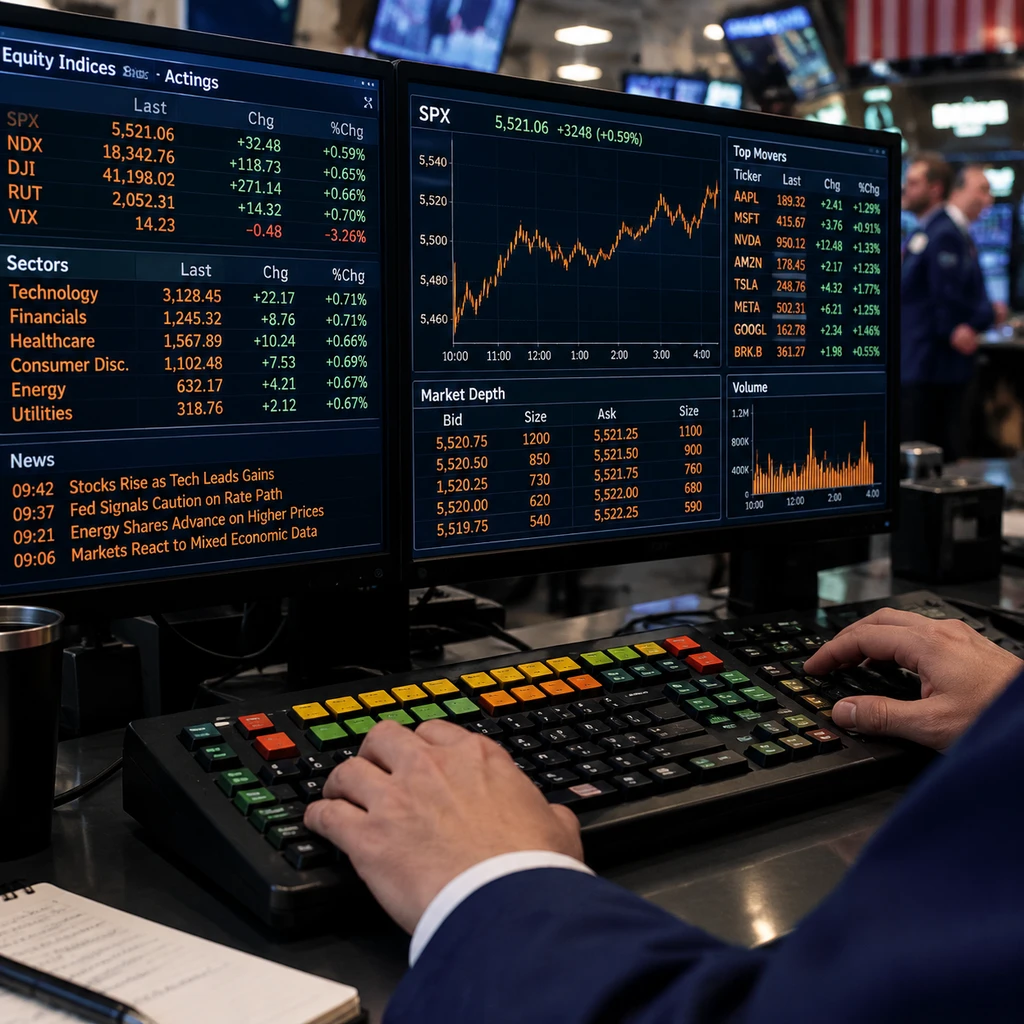
在图形界面和生成式交互早已普及的今天,华尔街的交易台上依然被一种看似古怪的设备统领:双色甚至黑底橙字的字符终端,布满红绿功能键的专有键盘,以及单人每年高达 25,000 至 35,000 美元 的订阅开销。IEEE Spectrum 近期刊发的专题,再次将这家自上世纪八十年代初建立的金融科技孤岛推向聚光灯下。外界常常好奇,为什么全球金融机构愿意持续为这样一套“数字化古董”支付溢价,且四十年来几乎无人能将其拉下神坛。
答案从来不在漂亮的视觉体验,而在极其残酷的转换成本与行业网络效应。
黑色屏幕与彩色按键:四十年的反直觉机器
1981年,Michael Bloomberg 离开所罗门兄弟后创办了 Innovative Market Systems,次年向美林证券交付了首批名为 Market Master 的工作站。到了1986年,公司正式更名为 Bloomberg L.P.。当时的早期记录显示,1985年彭博第一台终端的月租金约为 1,500 美元,第二台约为 1,000 美元。四十年过去,这台机器的外观架构虽历经迭代,商业底色却未曾松动。
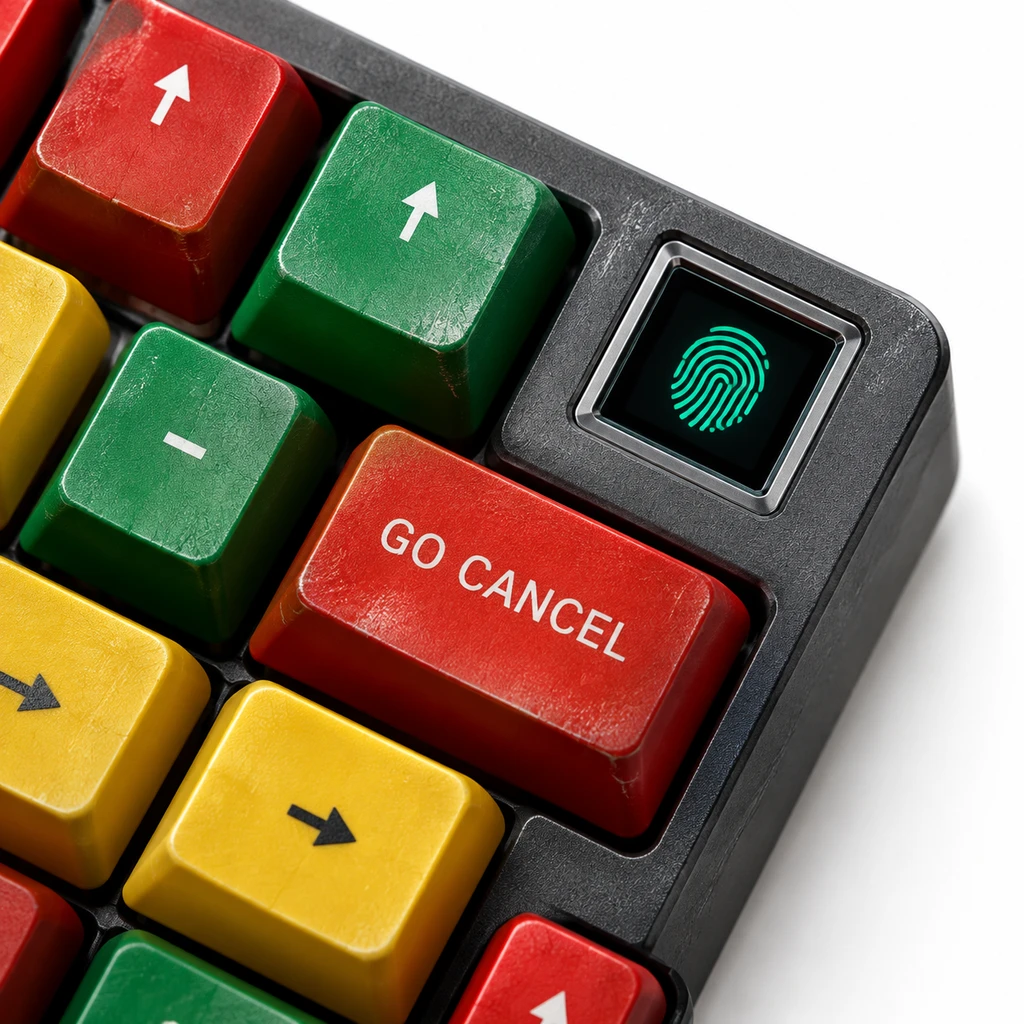
如今,彭博官方披露其在全球拥有超过 350,000 名 专业金融用户。与主流 SaaS 软件明码标价的模式不同,彭博至今不公开统一标准报价表,每席位月租金折合约 2,000 至 3,000 美元,完全依靠极高的商业黏性进行谈判式续约。
工程师群体经常在技术论坛上吐槽其反人类的设计:笨重的命令行、不符合现代人体工程学的专用键盘、令人眼花缭乱的分屏窗口。但对于交易员而言,这种设计恰恰是毫秒级博弈的产物。在瞬息万变的话务询价与高频交易里,鼠标在现代网页下拉框中点选三次的延迟,足以断送一笔数千万美元套利订单的成交时机。
护城河的解构:助记符、即时通讯与流动性死锁
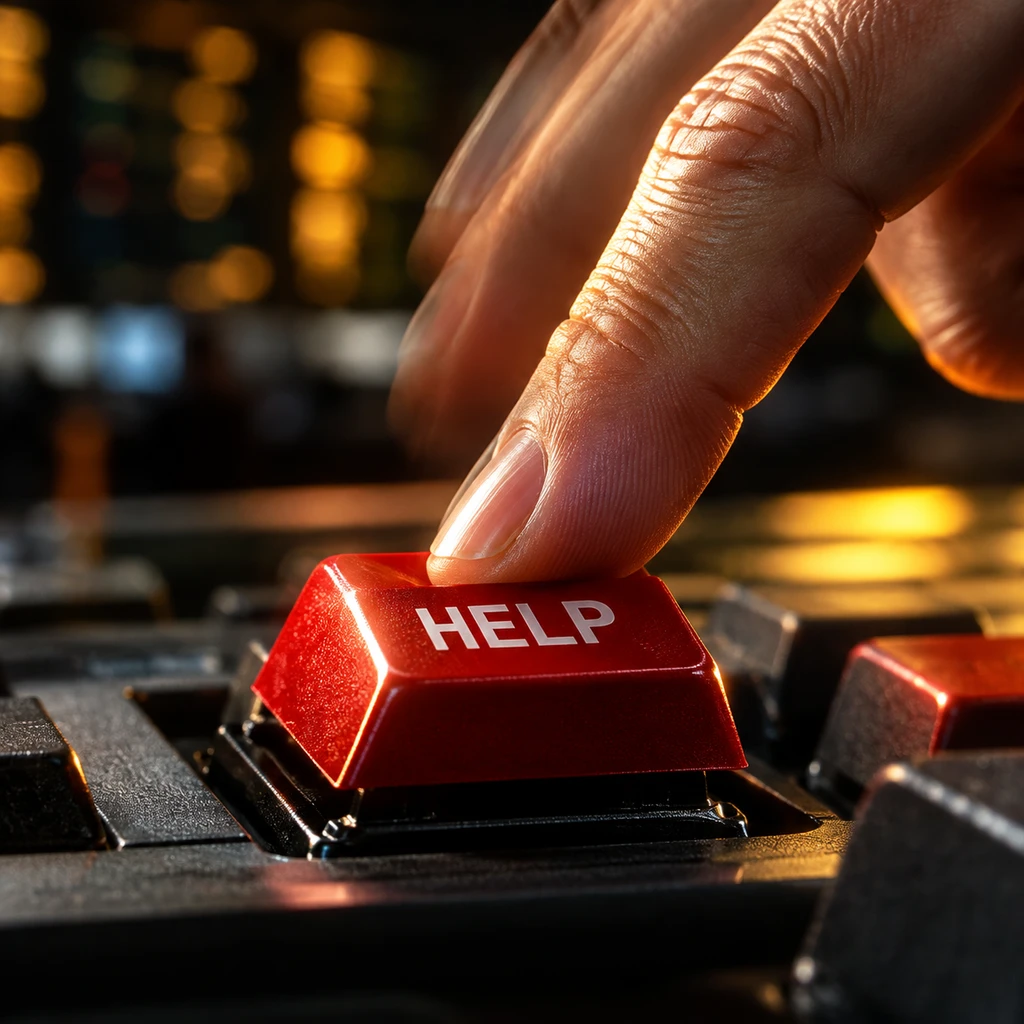
彭博终端的操作基于一套严格的助记符和功能键体系。敲下 DES 可以快速调取证券详情,FA 能在数秒内拉出历年财务报表,EQS 负责股票多因子筛选,而 FLDS 则用于精准定位 Excel 公式字段。如果遇到任何突发故障,交易员只需连续敲击两次键盘上的按键,就能全天候直接唤醒彭博的专业人工后台。
决定交易员去留的,从不是界面好不好看,而是同行的报价挂在哪里。
但这只是表层的肌肉记忆。彭博真正不可替代的内核,是其封闭生态内的即时通讯网络 Instant Bloomberg(IB Chat)。
买方与卖方机构的债券交易员、外汇交易主管和基金经理,数十年来通过这个网络敲定大宗非标准化资产的定价。外部往往神化彭博的数据权威性,但金融开发者很清楚,其底层数据并非无懈可击,彭博在正式协议条款中也明确声明不对数据的绝对准确性与完整性作绝对担保。金融机构依旧离不开它,是因为流动性本身聚集在此处。一旦离开彭博,交易员不仅丢失了工具,更切断了自身的流动性分发网络。
围猎者的战局变迁:Eikon退役与细分分流
很多圈外讨论仍停留在多年前彭博与路透 Eikon 的对抗叙事里,但行业格局早已发生实质性演变。
作为老牌对手,伦敦证券交易所集团(LSEG)旗下的旗舰终端 Eikon 已于 2024 年 1 月 1 日 停止销售,并在 2025 年 6 月 彻底退役。超过 350,000 名存量用户被整体迁移至新一代平台 LSEG Workspace。LSEG 在2025年财报中披露,其包含 Workspace 在内的 Workflows 业务收入达到 19.25 亿英镑,同比增长 3.1%,数据与分析业务总收入(不计补偿金)则达到 39.78 亿英镑。LSEG 的核心突围路径,是通过与微软 Teams 和 Office 365 生态深度绑定,试图从协作端分流彭博的用户时间。
与此同时,其他专业终端也在非交易环节形成精细化蚕食:
- 买方研究与投资组合领域.FactSet 拥有约 16 万至 18 万 用户和超过 8,000 家机构客户,凭借精细化的资产组合分析工具分流了大量后台分析师席位。
- 投行估值与并购端.S&P Capital IQ Pro 服务超过 10 万 名金融专业用户,在私募股权、一级市场与投行重组数据分析中占据重要席位。
金融机构的 IT 采购主管们算得很清楚:分析师和初级研究员完全可以改用价格更亲民的 FactSet 或 Capital IQ,但一旦踏入核心资产交易室,没人敢轻易拔掉交易员桌上的彭博专线。
主权级单点失效:高墙之内的脆弱性
商业上的绝对统治力,往往伴随着系统性的隐患。彭博不仅以严苛的数据本地导出限制和天价 API 授权费用让机构采购苦不堪言,其中心化网络的稳定性更已直接关联全球主权金融的正常运转。
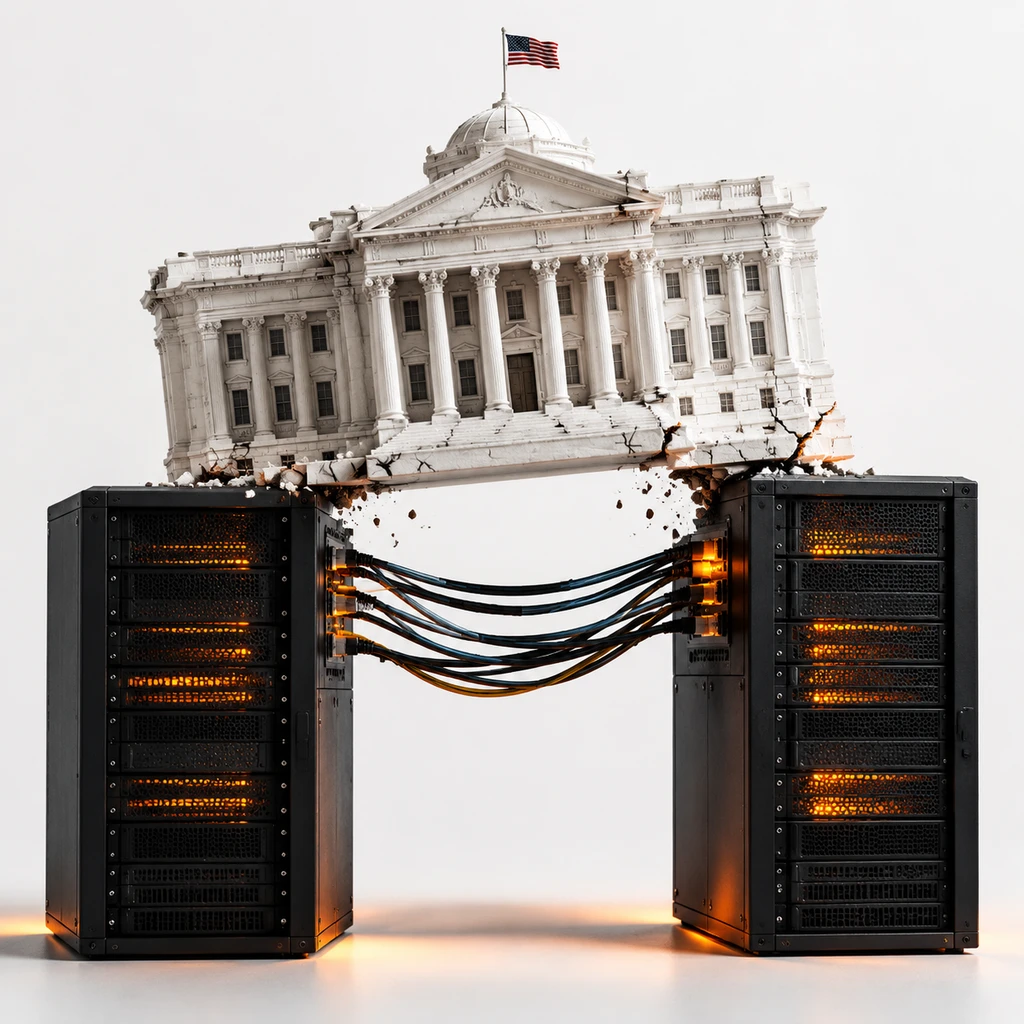
历史已有清晰警示。2015年4月17日,彭博发生全球性网络故障,导致英国政府被迫推迟价值 30 亿英镑 的国债发售计划。这一幕并非孤例:2025 年 5 月 21 日,彭博终端再次出现大规模实时报价中断与黑屏,直接迫使英国国债拍卖延长投标窗口。一家私营商业公司的数据服务中断,竟能让主权国家的债务融资机制陷入技术性停摆。
- 风险.当一个由专有协议、私有聊天室和黑盒终端构成的封闭系统演变为全球事实上的金融结算与询价中枢,其单点失效就不再只是技术故障,而是上升为主权级的系统性金融风险。
科技产业目前正在大模型、开放 API 与自动化 Agent 领域激进推进。但在高度讲究对手方信任、合规责任界定与既有流动性捆绑的二级市场,纯粹的技术优雅往往必须向既得秩序低头。在华尔街,杀死旧系统的通常不是更先进的代码,而是流动性何时愿意搬家。