商业航天保险经纪与工程软件初创公司 Charter Space 宣布完成 500 万美元种子轮融资,由专注于保险领域的投资机构 Crystal Venture Partners 领投,QED、Blank Ventures、Hustle Fund 与 Gaingels 参投。这家总部位于加利福尼亚州埃尔塞贡多的小型团队宣称,本轮融资后其累计融资金额已达 800 万美元,尽管第三方商业数据库记录其此前累计公开融资金额约为 528 万美元。
资本下注的表面逻辑清晰:商业航天发射频次被廉价火箭强行拉高,但绝大多数进入轨道的卫星依然处于裸奔状态。Charter Space 试图用自研的系统工程软件 Ubik 充当翻译器,打通航天工程数据与核保流程,声称已服务超过 50 家航天与防务企业。然而,抛开把数据塞进算法就能撬动金融杠杆的乐观叙事,将软件工具包装成新型经纪商的做法,根本无法掩盖商业航天保险市场的狭窄与脆弱。
拿经纪牌照卖软件工具,两周出单难解承保饥渴
Charter Space 的核心业务并非自营承保并承担航天器爆炸的赔付风险。早在 2026 年 2 月 25 日,公司便注册成立了全资持牌经纪机构 Charter Interplanetary Risk Corporation,涵盖发射、制造、在轨资产、网络安全与高管责任等一揽子商业险种。
这决定了 Charter Space 的本质是一家收取佣金与软件使用费的中介。公司创始人 Yuk Chi Chan 与 Yukun Yin 最初希望搭建集中化的航天工程协作软件,整合测试、制造与合规数据,随后发现保险承保人对前沿航天工程术语充满疑虑,才转向将工程数据接入核保链条。
团队主推的软件平台 Ubik 试图将传统长达数月的卫星核保周期压缩至两周左右,让单星造价仅 200 万美元级别 的低价值航天器也具备可保性。目前其测试与早期合作名单中,包括了 NASA 喷气推进实验室、OHB Sweden、Oligo Space、Esper Satellite Imagery 以及 Digantara 等机构。
卫星上天靠的是物理定律,但保司接单凭的是数十年真金白银砸出来的赔付底账。
问题在于,缩短核保申报材料的整理时间,并不等于上游保司愿意降低费率。中介经纪人天然追求促成保单交易以赚取佣金,但对后端的慕尼黑再保险、瑞士再保险或劳合社辛迪加而言,承保资产的实际安全边界并未发生质变。宣称服务超过 50 家企业,更可能只是试用其工程软件工具的客户管线,远非真正完成核保并规模化出单的保险客户。
8亿美元的保费窄门,撞上170%赔付率的惨烈现实
许多初创投资人往往误将发射载荷的爆炸式增长等同于保险市场的容量爆发。事实上,全球核心卫星发射与在轨保险的年保费总盘子仅在 5 亿至 8 亿美元 之间浮动,这是一个典型的重资本、超低频且高度集中的细分市场,长期由 Marsh、Aon 等成熟巨头主导分销。
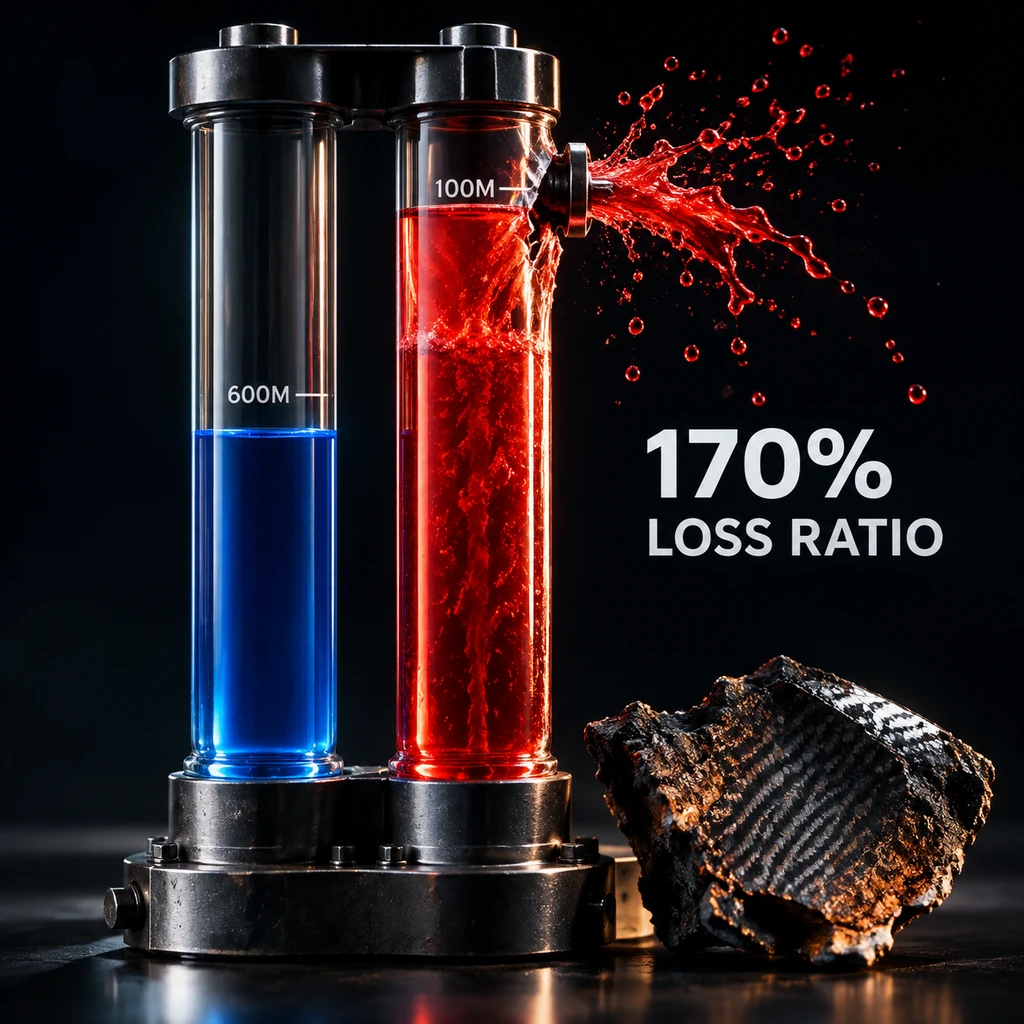
更严酷的制约来自风险端。2023 年全球航天保险市场遭遇了罕见的逆风期,数起大型地球同步轨道卫星与通信卫星事故接连发生,全行业录得约 10 亿美元的巨额赔款,而当年全球保费收入仅约 6 亿美元。
160% 至 180% 的赔付率 直接击穿了承保人的安全垫。主导风险定价的全球再保险巨头在过去两年里大幅削减航天风险敞口,提高免赔门槛并收紧核保条件。在承保资本普遍收缩防御的周期里,上游资金机构最缺乏的绝非来自加州的新经纪人,而是可验证的确定性。
Charter Space 试图开拓的太空核能、月球探索与在轨维修等险种,固然代表着前沿构想,但在核保精算师眼里,这些缺乏历史运行样本的项目全属于未定型极高风险载荷。在存量市场因巨额亏损而谨慎退守的时刻,单纯依赖一套软件来撮合这些新型任务,很难凭空撬出巨额承保能力。
共模故障的精算盲区,与军民脱钩的安全隐患
低轨小卫星市场之所以难以大面积推广保险,底层逻辑还在于卫星制造模式的剧变。
过去单价数亿美元的地球同步轨道通信卫星,设计寿命超过十五年,采用经过数十次飞行验证的成熟航天级器件。如今的低轨商业小卫星为了压缩造价,广泛采用工业级甚至商业级现成电子芯片,往往同批次批量制造。
航天工程中最令精算师忌惮的是共模故障。一旦某一供应商的芯片固件或电容批次在太空强辐射环境中出现早期设计疏漏,失效的不会是单颗卫星,而是整条轨道面上的整个星座。将几千页静态系统工程与测试文档装进 SaaS 系统,并不能让算法自动预测轨道极端工况下的批次损耗率。没有经历跨周期的实际在轨理赔检验,任何快速核保模型在真正的系统性失效面前都显得苍白无力。
- 风险.中心化工程数据不仅面临涉密审查阻力,一旦平台遭遇单点突破,成批卫星的设计漏洞与核保档案将面临系统性外泄。
这一隐患已被学界关注。约翰斯·霍普金斯大学的相关网络安全评估直言,Ubik 目前仍处于测试阶段,将多家航天任务的高度敏感工程设计、部件测试与遥测数据集中存放于单一商业软件平台,带来了单点故障、特权滥用与敏感航天技术外泄的风险。对于依赖五角大楼合同的防务航天承包商,让核心遥测数据跨越保密红线交付第三方平台,在合规操作上阻力重重。
商业航天的成熟度博弈:买保单还是自留风险
在发射工位上,航天商业的演进早已分流为两种不同的风险哲学。
传统高轨通信卫星路线:
单星造价数亿美元 ──> 研发周期数年 ──> 必须转嫁风险 ──> 采购高额商业保险 ──> 撬动银行债务资本

新型低轨密集组网路线:
单星造价百万美元 ──> 批产流水线 ──> 追求自留风险 ──> 宁容忍坏星快速补发 ──> 不承担高额保费
SpaceX 运营 Starlink 的策略早已给行业提供了另一种对照。面对高昂的在轨保费与严苛的核保审核,低轨卫星运营商最理性的商业选择往往不是为每颗造价 200 万美元的卫星购买全额财产险,而是风险自留。通过压低制造成本与廉价拼车发射,单颗甚至数十颗卫星在轨报废,通过流水线快速补充发射即可消化,其财务成本远低于向保司长期上缴高额保费。
这也构成了 Charter Space 最尴尬的买方现实:最需要保单去向银行申请债务融资的,往往是现金流捉襟见肘、设计未经充分在轨验证的次优早期初创企业,容易引发逆向选择;而真正具备稳定发射能力的头部星座客户,却宁可选择风险自担,将保费预算直接化作多造两颗备用星的硬件成本。
靠 500 万美元种子轮资金支撑团队扩充销售,Charter Space 接下来必须正面回答的问题只有一个:在这个保费池狭窄且刚刚经历巨额亏损的防守型周期里,它究竟是在用数据修补航天金融的断裂带,还是仅仅为急于融资的低成本卫星编织了一套精致的申报外衣。