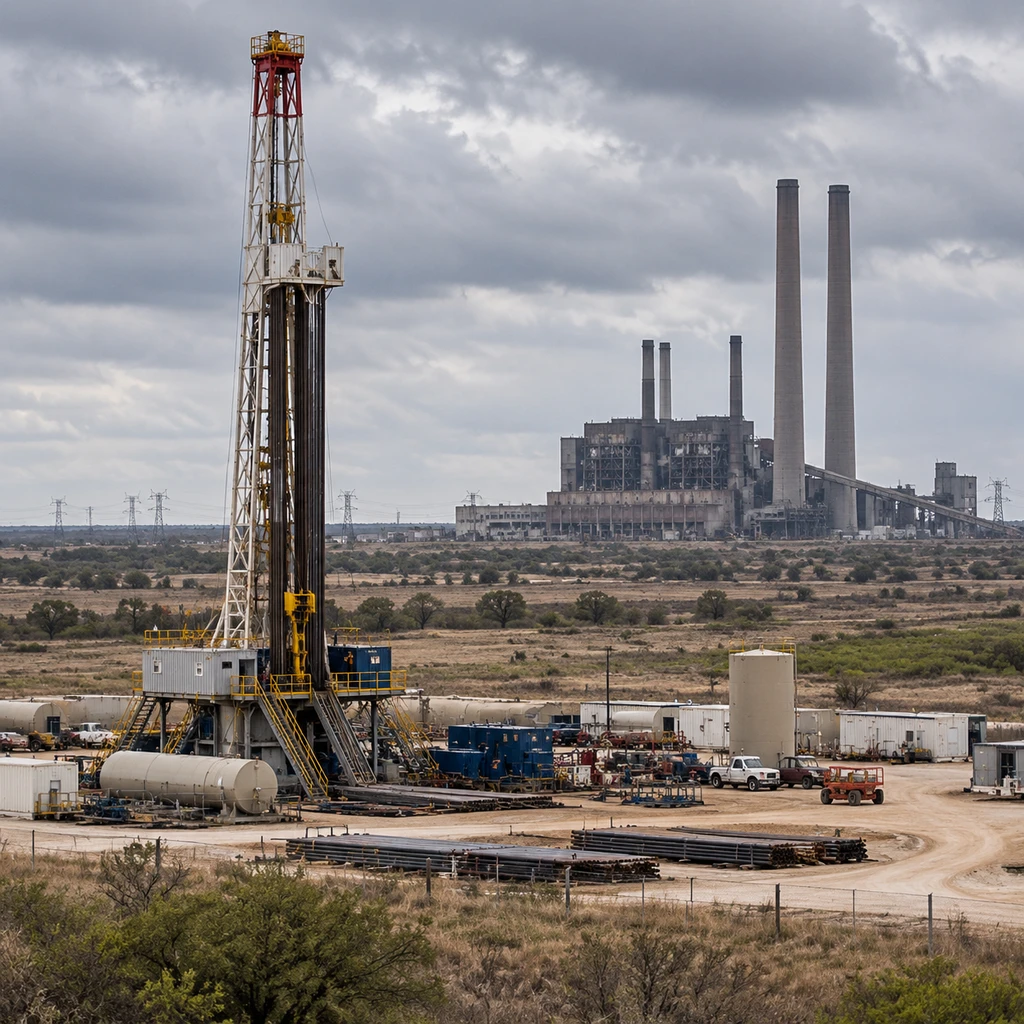
2008 年 7 月,国际原油价格飙至每桶 147 美元,整个美国陷入对通胀与能源断供的恐慌,随后次贷危机全面引爆。科技媒体 Ars Technica 近日刊发资深编辑 John Timmer 的分析,指出这场危机成了美国碳排放与经济增长脱钩的历史拐点,自此 GDP 持续增长,碳排放却掉头向下。然而把这十五年的脱钩完全归功于绿色觉醒并不准确,这更像一场以化石能源超产击垮更脏化石能源的妥协。
危机降临与开剪刀
2008 年前,经济扩张与碳排放增加像剪刀的两片刀刃,咬合得严丝合缝。金融危机切断了这种绑定,但起因并不是技术突破,而是极端的被动收缩。
2007 年至 2009 年,美国石油日消费量受危机冲击从 2068.0 万桶降至 1877.1 万桶,降幅达 9.2%,其中 2008 年与 2009 年分别下跌约 5.7% 和 3.7%。同一时期,美国整体能源消费总量下降了 4.8%。即便到了 2015 年,美国石油日消费量为 1953.2 万桶,依然比危机前水平低 5.6%。
需求虽受压抑,但单靠经济衰退无法维持长达十数年的减排轨迹。危机砸出需求深坑后,真正推开剪刀双刃的,是一套组合拳。
以气杀煤的产业倒转
减排成果的最大来源并非风力与光伏,而是水平钻井与水力压裂技术引爆的页岩革命。
2007 年至 2015 年,美国本土原油产量在页岩带驱动下暴增 85.9%,由每日 507.4 万桶冲上 943.3 万桶。到了 2015 年,致密油日产量达到 489 万桶,占全美总产量 52%。美国净石油进口量直接下降 60.9%,从每日 1203.6 万桶腰斩至 471.1 万桶,净进口占消费比重从 58.2% 骤降至 24.1%。
在发电侧,页岩气上演了一场针对煤电的降维打击。亨利港天然气名义价格从危机时期的每百万英热单位 8.86 美元,一路震荡走低至 2025 年的 3.52 美元。廉价气源冲垮了煤炭的经济防线。2016 年天然气发电量首度超越煤炭;2017 年美国成为天然气净出口国;2019 年更跨入综合能源净出口国门槛。在此期间,核电份额仅由 20% 微调至 18%,煤电则被彻底挤出基荷阵地。
所谓脱钩并不是放弃化石燃料,而是用极度充沛的低价气体燃料绞杀了固体燃料。
与页岩狂飙并行的,是政策强行铺路。2009 年《复苏与再投资法案》拨出超 310 亿美元投向智能电网与新能源。这笔巨资奠定了风光发电的基础,推动可再生能源电力份额从 9% 提升至 24%。但如果单看账面减排,主力仍是气对煤的市场替代。
独立口号与隐性账单
这套脱钩剧本在当时伴随着激烈的政治拉扯。2008 年 2 月皮尤民调显示,55% 的美国受访者偏好环保与能效监管,35% 偏好钻探。然而仅隔四个月,面对破纪录的加油账单,半数受访者倒向支持开放北极国家野生动物保护区钻井,盖洛普调查中经济与环保的诉求各占一半。政界顺理成章地将保供应与绿色转型打包,推销全能型能源战略。
但这份漂亮的脱钩成绩单,掩盖了三个现实代价:
- 提醒.气电相比煤电确实显著减少了二氧化碳排放,但压裂过程伴生的严重甲烷泄漏,其短期温室效应数十倍于二氧化碳;加之开采对地下水的污染风险与免除监管漏洞,削弱了账面环保价值。
- 结论.能源净出口并不等于能源免疫。原油依然在世界大宗市场统一结价,能源分析师丹尼尔·耶金等早已指出,哪怕本土自给有余,地缘冲突带来的价格波动依然会直接传导至国内加油机,绝对能源独立只是政治修辞。
- 账单.发电侧燃料与风光成本持续压低,居民终端电费却并未同比例回落。输配电改造、并网冗余和间歇性消纳成本,最终都被摊进了终端电费单。
天下熙熙皆为利来。美国企业淘汰煤电不是为了北极熊,单纯是因为页岩气太便宜。正因如此,当 2025 年天然气价格出现阶段性反弹叠加极端严寒,全美燃煤发电量逆势反弹了 13%。价格一旦倒挂,排碳更重的煤炉随时可以被重新点燃。
随着煤电份额已压缩至 17%,煤改气的红利基本见顶。如今,AI 算力中心对稳定基荷电力提出吞吐级的新需求。当低垂的果子被摘尽,不能再靠廉价天然气掩盖结构性矛盾时,真正的脱碳大考才刚拉开序幕。