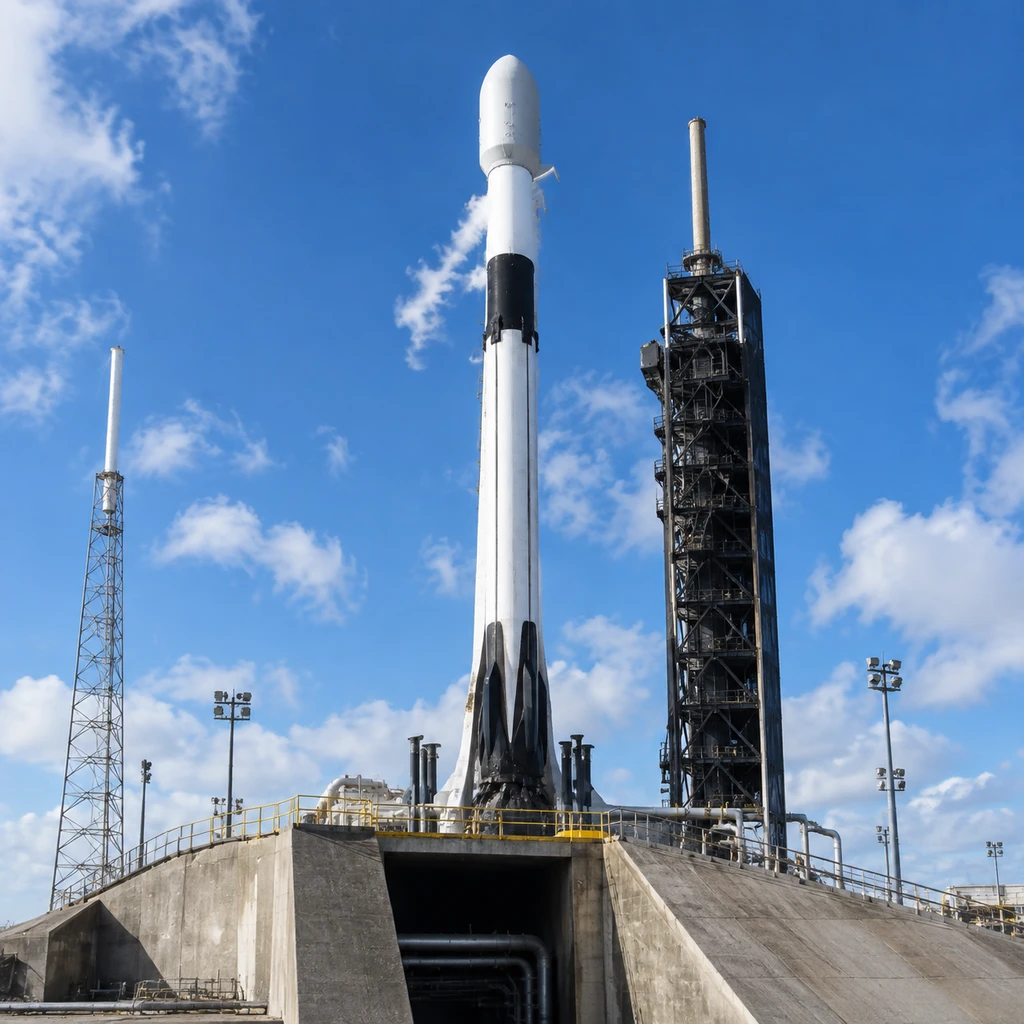
SpaceX 在 2026 年 10 月 1 日的约 13 小时内,密集完成了三场发射:两枚 Falcon 9 与一枚 Falcon Heavy 先后升空,涵盖载人、拼车和高轨重型任务。四枚助推器全部安然回收,把近地轨道的运载密度推向了流水线般的工业极限。
很多人下意识认为,当行业霸主把每公斤入轨成本压到地板上时,微小型运载火箭应该毫无还手之力。但同一周里,日本雷达卫星公司 Synspective 却给 Rocket Lab 送上了一份 20 次 Electron 火箭的发射大单,累计预订量直接冲到 47 次。
一边是单公斤入轨成本最低的工业怪兽,一边是单星发射价格贵出近十倍的轻型火箭。航天发射市场没有走向简单的赢家通吃,而是裂变出截然相反的生存逻辑。
混淆的时空与极端的调度能力
在看懂这场分化之前,必须先厘清外界广泛传播的一处时空错觉。许多报道把星舰的突破与单日三次发射混为一谈,但这其实是两条平行的战线。
9 月 28 日清晨,星舰第 14 次试飞(Flight 14)从得克萨斯州起飞,首次在低地轨道完成有效入轨,并在货舱中像出糖机一样弹出了首批 26 颗 Starlink V3 卫星。尽管升空途中有一台猛禽发动机故障,迫使原定 10 小时的测试缩减为 3 小时,但它不仅证实了超重型入轨能力,也打通了下一代巨型星座的部署通路。
三天之后的 10 月 1 日,才是真正的单日三重奏舞台。这 13 个小时内升空的,全都是历经实战检验的主力火箭:
- 佛罗里达州卡纳维拉尔角 SLC-40 工位,Falcon 9 托举搭载 4 名宇航员的龙飞船执行 Crew-13 任务,飞赴国际空间站;
- 几小时后,西海岸范登堡空军基地,另一枚 Falcon 9 执飞 Transporter-18 拼车任务,一口气将包括谷歌 AI 原型机与各类遥感设备在内的 130 个有效载荷 抛入极地太阳同步轨道;
- 美东时间夜间 23 点 53 分,肯尼迪航天中心 LC-39A,Falcon Heavy 点火升空,执行美国国家侦察局的保密任务 NROL-97。
这不仅是打出三枚火箭那么简单。Crew-13 曾因推进阀门泄漏在发射台上停滞数周,地面团队采用切除故障阀门重新现场焊接的强硬手段完成修复;指令长 Jessica Watkins 成为首位指挥太空任务的非裔女性。
从载人飞船的极高容错标准,到 130 颗卫星的复杂抛射序列,再到超重型火箭的三芯并联点火,SpaceX 展示的是跨越东海岸两个工位与西海岸极轨发射台的工业调度极限。
拼车倾销下的专车经济学
在大运力火箭将拼车发射工业化的背景下,最反常的事情发生了:为什么还有客户愿意花十倍的价钱买专车?
以一颗 150 公斤的典型商业小卫星为例,算一笔账就能看出巨大的鸿沟:
| 发射模式 | 运载火箭 | 参考单星发射成本 | 轨道控制主导权 | 入轨至工作周期 |
|---|---|---|---|---|
| 拼车模式 | SpaceX Falcon 9 | 约 90 万美元 | 随大部队固定,不可指定升交点 | 耗费数月变轨抬升 |
| 专享发射 | Rocket Lab Electron | 700万至1000万美元 | 客户独占,精确指定倾角与相位 | 几天内直接进入工作位 |
按公开价格,Falcon 9 拼车的起步门槛是 50 公斤 30 万美元,超重每公斤加收 6000 美元。150 公斤的卫星挤上 Transporter,发射账单大概只需 90 万美元;但如果去找 Rocket Lab 订一枚专享的 Electron,公开报价在 700 万到 1000 万美元之间。
差价接近十倍。日本 Synspective 却前前后后用 Electron 发射了 13 颗 StriX 系列卫星,如今再续签 20 次。难道这是一家不在乎资产回报率的冤大头?
答案在于星座拓扑学的隐性代价。商业发射的决定性指标从来不是账面上的每公斤入轨成本,而是每颗可用卫星达到工作相位的全周期总成本。
拼车就像坐长途大巴,终点站统一设在大路口。如果卫星对轨道倾角、升交点赤经(RAAN)和光照条件极其敏感(如高分辨率雷达卫星),被扔到非目标轨道后,就必须消耗卫星本体携带的大量微推进剂慢吞吞爬升变轨。这一过程往往持续三到六个月。
卫星在变轨期间无法产生收入,昂贵的推进剂耗尽更意味着工作寿命被直接腰斩。高额的专车溢价,买下的其实是星座投产的速度与服役确定性。
- 结论.小型运载火箭不是在运力单价上跟中大型火箭卷性价比,而是用轨道精度和窗口主导权向高净值客户收取确定性税。
冰火两重天的小火箭清洗
认清专车逻辑并不意味着轻型火箭赛道是一片坦途。现实恰恰相反,这个行业正经历极其血腥的洗牌出清。
就在 Rocket Lab 锁死大单的同时,英国小型火箭初创企业 Orbex 轰然倒塌。这家苏格兰火箭公司的资产和知识产权已被葡萄牙航天企业 Omnidea 整体接盘清算。接收方把原本的制造基地降级为结构与机电零部件研发中心,而 Orbex 研发多年、连发射台都没摸过的 Prime 火箭,彻底宣告死亡。
航天工业从来不相信 PPT,无法将有效载荷送入轨道的火箭,不过是废铁一堆。
欧洲曾试图借助 Orbex 等本土项目构建独立自主的入轨能力,但小型火箭在工程验证阶段的高烧钱速率,撞上了 SpaceX 拼车带来的价格海啸。没有稳定交付纪录的追随者直接断水断粮,最终沦为大型供应链上的代工厂。
小型火箭市场早已不是百花齐放,而是单极垄断下的寡头收割。只有 Rocket Lab 凭借高频次入轨证明了可靠性,构筑起客户粘性;其余跑不出量的小火箭初创,在资本退潮时几乎没有第二种结局。
与此同时,重型发射战场的空气正变得愈发稀薄。Blue Origin 刚刚向美国联邦航空管理局(FAA)提交申请,希望将卡纳维拉尔角 36 号工位的 New Glenn 发射与助推器回收许可直接拉升至每年 50 次;NASA 也在拿出 3.59 亿美元给波音擦屁股的同时,着手认证 ULA 的 Vulcan 火箭用于载人航天,极力避免对 SpaceX 的单一依赖。
- 提醒.重型运力正在演变为巨型星座与国家级基建的专属通道,中小型载荷若不能提供不可替代的专线价值,将被彻底驱赶至边缘。
天平两端的撕裂已经不可逆转:一端是星舰和 New Glenn 试图开启的万吨级轨道物流倾销,大而便宜;另一端是 Rocket Lab 牢牢把持的高精度定制专车,少而昂贵。夹在中间既无规模又无精度的中间层,正在被这场极化风暴无情碾碎。