2026 年 11 月 14 日,美国加州北区联邦地区法院法官 Noël Wise 签发 20 页裁定,驳回了 Samsung、SK Hynix 和 Micron 要求撤销反垄断集体诉讼的联合动议。这起由 5 个州的 17 名消费者和小型企业于 2026 年 6 月 25 日提起的诉讼(案号 5:26-cv-06345-NW),指控截至 2025 年第三季度控制全球超 91% 营收的三大存储原厂自 2022 年底开始减产,将产能转向 AI 所需的 HBM(高带宽内存),并在 2025 年 4 月至 6 月间同步宣布淘汰主流 DDR4,导致传统 DRAM 价格在 18 个月内暴涨 697%。法官拒绝撤诉意味着三家公司必须在 2026 年 12 月 7 日前提交答辩状,并于 2027 年 1 月 12 日迎来首次案件管理会议,正式步入代价高昂的证据开示(Discovery)阶段。
这起案件最核心的转折在于,三家公司原本以为可以复制 2022 年 3 月 7 日第九巡回上诉法院驳回“DRAM II”案的胜利经验,用寡头市场的“有意识平行行为”做挡箭牌。但法官认定,三家公司在转产 HBM 之外采取了锁死长期产能、砍掉消费级品牌和统一客户审查等不可逆的自残式决策,这些举动在没有事先同盟保障的前提下风险极高,足以支撑合谋推论。
越过反垄断安全区的致命动作
在缺乏直接协议证据的反垄断案中,原告想打赢立案战,必须越过美国《谢尔曼法》第 1 条的高墙。法律允许高度集中的寡头企业观察对手并做出相似的跟随决策(即有意识平行行为),原告必须拿出“附加因素(plus factors)”,证明企业的动作违背自身独立利益——也就是如果没有提前串通,任何理性的单一企业都绝不敢单方面这么干。
2022 年的“DRAM II”案之所以全军覆没,正是因为原告当时提出的同步削减资本开支、高管公开释放价格信号等 8 项指控,被上诉法院视为寡头应对市场下行的独立理性反应。而在 2026 年的新案中,法官同样剔除了单纯转产 HBM、DDR3 减产(起诉书承认 Micron 仍在生产 DDR3)、行业会议接触以及高管公开言论等站不住脚的指控,却从三家公司的激进切割中抓住了四条足以立案的铁证。
法官在裁定书中拆解了这组反常动作的商业风险。三家公司不仅用长期合同锁死 HBM 产能,Samsung 和 SK Hynix 还直接拒绝与传统 DRAM 大客户续签长约,Micron 更是在 2025 年 12 月 3 日宣布关停运营了 30 年的消费级内存品牌 Crucial(英睿达)。在传统 DRAM 价格飙升至历史高点时,三家公司非但没有扩产抢夺市场,Samsung 和 Micron 反而推迟或叫停了新晶圆厂建设。法官援引 1990 年第九巡回上诉法院的一起石油精炼厂判例指出,晶圆厂产能决策如同炼油厂改造一样极难逆转,单家企业若在没有对手跟进的把握下贸然砍厂、自断消费品牌,无异于把高利润的现货市场拱手让人。
另一个让辩方陷入被动的细节,是 2026 年 1 月起三家公司同步向客户下发了内容几乎一致的审查问卷,严格盘查客户的实际需求以防囤货。三家公司辩称这是应对 AI 需求激增的正常之举,却被法官当场识破时间线漏洞——AI 算力爆发与 HBM 转产早在数年前就已开始,拖到 2026 年 1 月才突然步调一致地启用雷同问卷,显然无法用早期的市场冲击来解释。
而在解释为何于 2025 年第二季度密集宣布退出主流 DDR4 时,三家公司的律师在庭上抛出“畏惧中国本土存储厂商扩产竞争”的理由,结果撞上了程序铁板。在撤诉动议阶段,法庭必须假定原告起诉书中的事实陈述为真,而原告长达 118 页的起诉书里根本没有提及中国厂商竞争,法官因此直接拒绝采纳这一抗辩。
猎鹰紧盯彼此是本能,但编队齐飞绝非自然巧合。
697% 涨幅背后的数字游戏与硅片账本
跨过立案门槛只代表原告的故事在逻辑上能自圆其说,不代表起诉书里的数字还原了真实的产业全貌。细拆那句极具冲击力的“18 个月暴涨 697%”,就会发现这是原告律师利用不同统计口径算出的复利累乘话术,而非单一市场指标的真实涨幅。
原告将截至 2025 年第三季度的 171.8% 同比涨幅、2025 年第四季度的 50% 涨幅,以及 2026 年第一季度约 93% 至 98% 的涨幅直接相乘,得出了价格变为初始值 7.97 倍(即上涨 697%)的结论。这种算法不仅混用了不同维度的阶段数据,还把机构预测的合约价涨幅当成了现货市场的实际成交表现——事实上,在 2025 年 11 月和 2026 年 7 月,DRAM 现货市场的实际交投相当冷清。
| 统计维度与时间 | 真实市场与产业表现(TrendForce / 美光财报) | 诉讼折射出的市场扭曲与物理瓶颈 |
|---|---|---|
| 2025 年 Q3 消费级 DDR4 | 合约价环比暴涨 85%–90%,7 月 8GB DDR4 贵过 DDR5 | 集中清退旧制程引发新旧代际价格罕见倒挂 |
| 2025 年 Q4 至 2026 年 Q2 | 传统 DRAM 合约价连涨三季(最高单季环比涨 93%–98%) | 下游整机厂与云厂商长单断供后被迫承受剧烈通胀 |
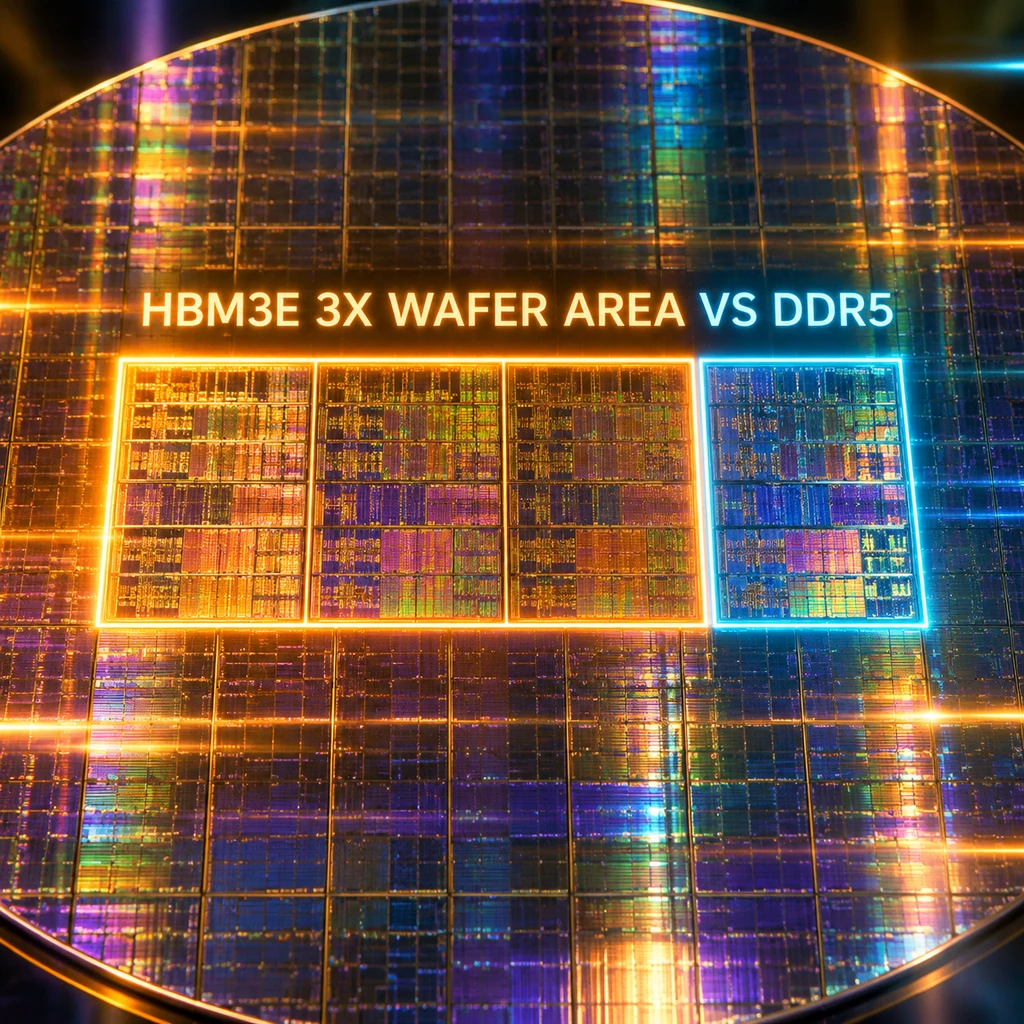
| HBM3E 晶圆消耗比 | 同等比特容量耗硅面积是 DDR5 的 3 倍 | 物理晶圆面积被 HBM 吞噬,非共谋下也难以增产 |
| SK Hynix 营收份额 | 从 2025 年 Q4 的 32.1% 跌至 2026 年 Q2 的 24.9% | 重仓锁死 HBM 长约反而错失传统 DRAM 暴涨红利 |
但剥开原告的修辞水分,下游 PC 厂商、服务器 OEM 和消费者面临的供应挤压依然惨烈。根据 TrendForce 的实际监测,由于三大原厂集中收缩旧产线,2025 年第三季度消费级 DDR4 合约价环比暴涨 85% 至 90%,并在 2025 年 7 月出现了 8GB PC DDR4 模组比同容量新一代 DDR5 模组更贵的罕见价格倒挂。对于还没完成主板与处理器平台切换的中小企业和装机用户来说,原本用来兜底性价比的成熟内存,突然变成了买不起也换不掉的成本包袱。
进入实质审理后,这起案件将演变成反垄断司法逻辑与半导体物理制造规律的正面交锋。法庭在立案阶段将“传统 DRAM 暴涨却不扩产”视为合谋铁证,但在晶圆厂的物理账本上,不扩产有着极强的非共谋技术解释。Micron 在 2025 财年第二季度财报说明中曾披露,生产相同比特容量的 HBM3E 所消耗的硅片面积是 DDR5 的 3 倍。由于叠加了复杂的 TSV(硅通孔)封装与更低的良率容忍度,三大原厂哪怕只是维持现有的 HBM 交付承诺,就会在物理层面成倍吞噬原本属于传统 DRAM 的晶圆产能。
市场份额的消长也给“三强铁板一块”的叙事砸出了裂痕。TrendForce 统计显示,三大原厂占全球 DRAM 总营收(含 HBM)的比例已从 2025 年第四季度的 90.5% 微降至 2026 年第二季度的 87.6%。其中,最早重仓 HBM 的 SK Hynix 因为大量产能被早期签订的固定价格长约锁定,在传统 DRAM 合约价单季翻倍的狂潮中反而拉低了整体平均售价(ASP)增幅,营收份额在半年内从 32.1% 跌落至 24.9%,被传统 DRAM 占比较高的 Samsung(份额从 36.0% 升至 39.4%)反超。如果三家公司真的存在精密协同的分肥同盟,很难解释为何 SK Hynix 会甘愿吞下份额缩水超过 7 个百分点的苦果。
- 风险.跨过撤诉动议后,Samsung、SK Hynix 和 Micron 被迫进入证据开示阶段,内部高管邮件、产能排期表以及 2026 年 1 月客户审查问卷的起草记录都将呈交法庭;一旦在历史价格操纵案底(1998 至 2002 年三家曾卷入 DRAM 刑事卡特尔案,Samsung 与 SK Hynix 合计被罚 4.85 亿美元)之上被翻出任何私下通气的蛛丝马迹,三家公司不仅面临巨额赔偿,其在 AI 周期中签署的排他性产能分配协议也将面临司法拆解。
接下来的真正悬念在于 2026 年 12 月 7 日提交的正式答辩状与随后的取证攻防。当案件脱离“只看起诉书”的程序束缚后,三家公司势必将中国存储厂商的 DDR4 扩产数据与 HBM 的 3 倍晶圆消耗账本正式摆上桌面,而原告律师则手握传票,去掘开那份雷同客户问卷背后的真实来往记录。