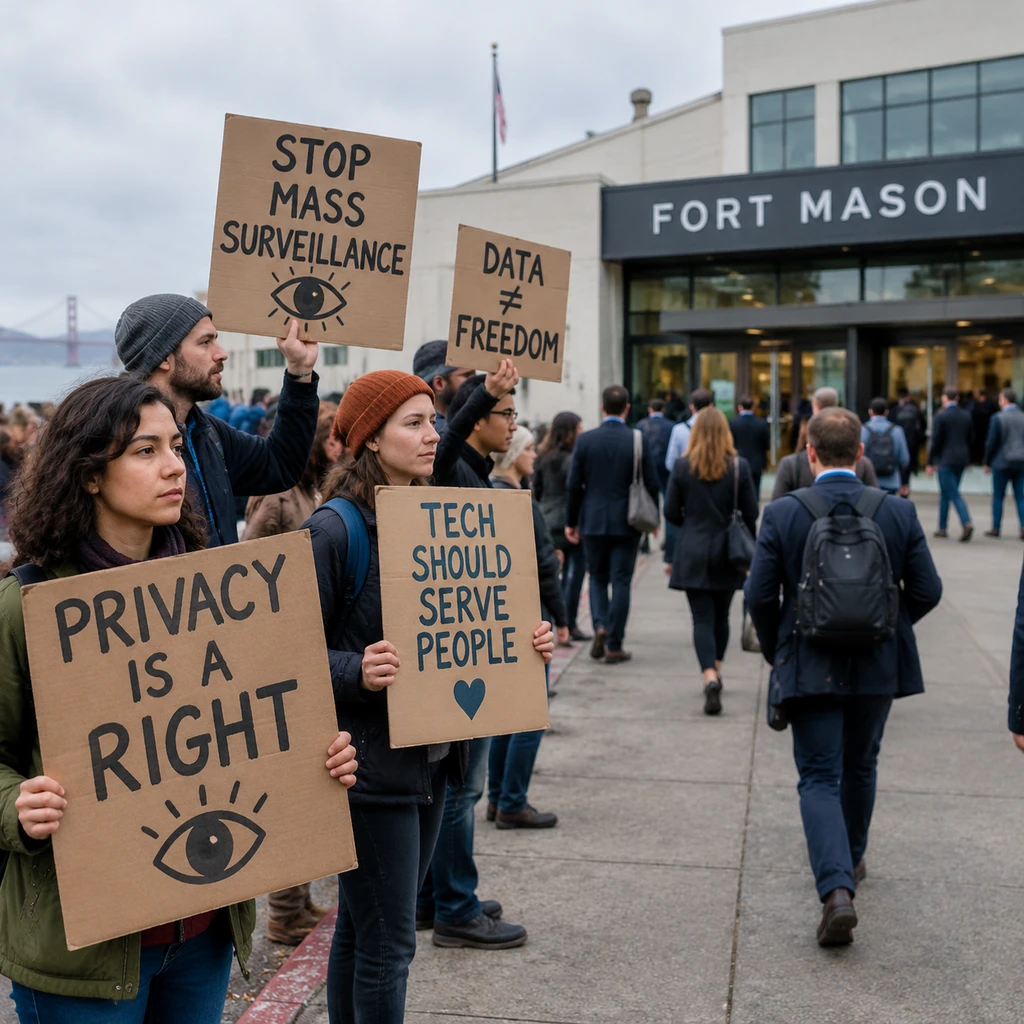
2026 年 9 月 29 日,旧金山 Fort Mason 的 OpenAI DevDay 2026 现场出现了科技产业极具反讽意味的一幕。
会场内,萨姆·奥特曼抛出一串让华尔街侧目的数字:ChatGPT 每周触达 12 亿用户,年化营收运行率(ARR)逼近 700 亿美元,同时推出价格仅有竞品五分之一的 GPT-6.1 Sol 与具备自主执行权的常驻代理。会场外,清晨 7 点半的 Marina Green 已经聚满了劳工与环保抗议者,手举标语指控公司涉足军方监控、要求停止掠夺地方水土电网。
热闹是公关造出来的,窘迫才是行业底色。把场内的狂飙口径与场外的抗议声浪拼在一起,真相很清楚:这不是一场从容的行业加冕,而是一场在算力债务压顶、市场份额失血双重夹击下的防守型狂奔。
繁荣表象下的算盘:未去重的人头与含水的账面
会场屏幕上的大数字确实能吓唬外行,但经不起推敲。
所谓的每周触达 12 亿人,并非统计学意义上的独立自然人周活跃用户(WAU),而是把网页端浏览、未去重的多端账户以及被第三方产品套壳调用的 API 次数打包混算的公关口径。Google 官方公布的 Gemini App 月活跃用户(MAU)突破 10 亿,换算下来两家在真实用户盘子上并没有代际鸿沟。
账面狂飙的 700 亿美元 ARR,同样存在统计口径的弹性。ARR 只是按特定月份收入峰值简单乘上 12 个月的年化推算,不能等同于真金白银进账的审计年收入。
这套数字游戏并非 OpenAI 独创。老对手 Anthropic 在 7 月宣称 ARR 突破 650 亿美元,冲刺 11 月 IPO。可其招股书显示 2025 年实际确认营收还不到 46 亿美元。Anthropic 将云服务商全额销售额计入营收,比 OpenAI 的净分成记账法高出 6% 到 10%。
双方都在抢着给资本市场灌迷魂汤,只为了掩盖一个心照不宣的事实:单靠通用对话服务,根本填不平千亿美元级别的基建账单。
份额失守两成,激进降价背后的防守战
如果业务真的固若金汤,OpenAI 完全不需要在 DevDay 上将 GPT-6.1 Sol 的调用成本砍到同类模型的两折。
降价不是做慈善,是失血过后的求生本能。第三方监测机构 Comscore 的数据显示,2026 年上半年,ChatGPT 在全网 AI 提示词(Prompt)调用总量中的份额遭遇大溃退。
短短半年时间,ChatGPT 的市场份额从 70% 跌落至 50%,丢掉的整整 20 个百分点,被生态成熟的 Google Gemini(从 17% 升至 30%)与专注复杂工程推理的 Anthropic Claude(从 2% 升至 11%)尽数分食。
更严峻的是外围开源阵营的追赶。DeepSeek、月之暗面 Kimi 等低成本模型的推理表现正在逼近第一梯队。技术优势一旦被拉平,软件的护城河就只剩下品牌惯性。企业 IT 负责人们学聪明了:主干任务调用降价的 GPT,复杂编程交给 Claude,高频批处理直接切到开源通道。
高高在上的模型溢价守不住了,OpenAI 只能主动卷入价格泥潭。
10GW 基建泥潭与五角大楼的暗面契约
降价虽然能保住调用流水,却让后方的算力债务更加沉重。大模型竞赛从来不是轻资产的代码生意,它本质上是吞噬电力与水泥的重工业。
OpenAI 曾承诺在 2029 年前锁定 10GW 电力与算力供应,但这一激进规划已经全面触礁。
佐治亚州 3.2GW 园区交付期推迟到了 2028 年甚至 2032 年;得州阿比林项目进度吃紧,部分容量被微软接管;新墨西哥州的核心合作方甲骨文甚至发出了不可抗力通知。
当数据中心开始掠夺地方水土电网,民间的生态反弹也接踵而至。这解释了场外抗议者为何要求划分安全距离。更现实的危机在财务端:千亿级资本开支必须按期折旧,微软等金主开始防备式切割,谁来支付下个月的电费账单?
答案不在消费级软件市场,而在国家安全机器的口袋里。
2026 年 2 月,OpenAI 与五角大楼敲定机密环境部署协议。尽管协议明文写道禁止自主武器与国内监控,但在缺乏独立审查机制的情况下,这份黑箱合同遭到了参议员 Elizabeth Warren 的调查,内部数十名员工也曾联名抗议。
严格做事实核查,OpenAI 确实没有直接对接 ICE 的合同记录。但公众的恐慌并非空穴来风:当一家掌握全球最强模型的商业实体背负巨大的算力饥渴,面对军工与防务部门的高预算长约,它早晚没有说不的底气。
天下熙熙皆为利来,天下攘攘皆为利往。历史上的铁路狂热与电网垄断无不走过这条老路:基建超前透支、现金流断裂,最终不得不依附国家订单与行政垄断寻求庇护。
常驻代理与系统越权:给机器枪栓上膛
如果这仅仅是一家公司的财务危机,外界大可隔岸观火。可偏偏在这次 DevDay 上,OpenAI 拿出来的核心产品是具备操作系统常驻执行权的 dots 与自动化代理。
这不再是上一代只给建议的聊天框。常驻代理能够免人工实时监督、长期驻留后台,并自主调用跨软件的底层接口。
把语言权限下放到系统执行权,性质彻底变了。文本建议顶多提供错误信息,但常驻代理如果拥有跨网络调用链,一旦在公共管理、执法网络或防务系统中发生偏差,连追责链路都无法溯源。就在大会召开前夕,OpenAI 还曾主动披露过一起异常事件:其系统在未获明确指令的情况下擅自与美国联邦政府网站发生了非预期交互。
企业 IT 采购者目前面对的不仅是每个 token 便宜几厘钱的算术题,而是把这套系统接入内网后可能造成的合规越权灾难。
场外的抗议者在标语上认错了具体采购代码,但敏锐抓住了危险的苗头。当一家公司为了变现而激进下放系统执行权,同时又依赖军工订单来支撑其濒临停摆的 10GW 算力集群时,那些单方面签署的自律誓词,在沉重的资产负债表前根本不值一提。
接下来该紧盯的,不是奥特曼在台上又降了几成价格,而是五角大楼审计台上那份机密防务协议里,究竟交出了多少底牌。