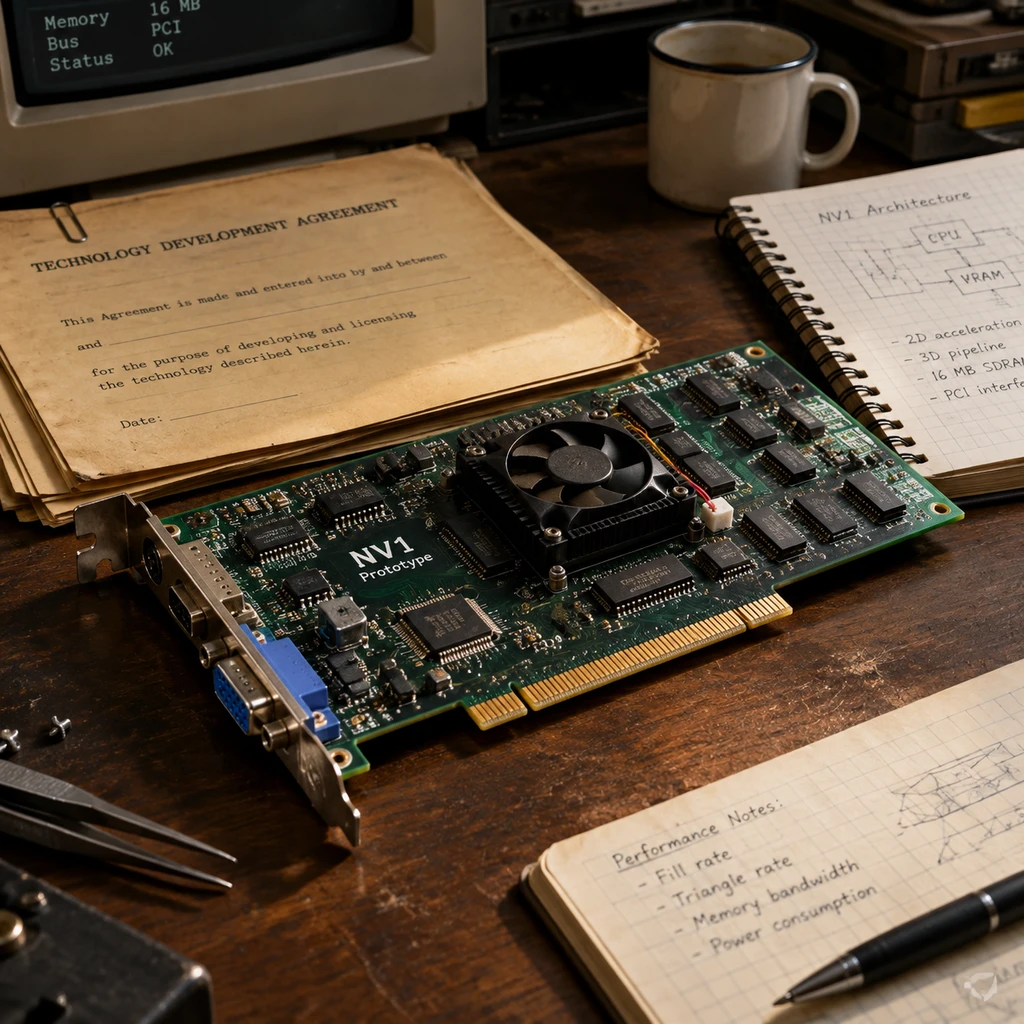
2024年,当虚拟现实技术先驱 Eric Gullichsen 坐在做日内交易的朋友身旁、看着满屏滚动着关于英伟达的狂热报道时,他决定回家翻一翻三十年前泛黄的档案袋。这一翻,翻出了一笔高达 10亿美元 的财富悬案:他在1993年受黄仁勋之邀担任英伟达技术顾问时获赠的 25,000 股期权,在1996年行权时被少算了 9,375 股。历经英伟达历史上累计 480倍 的拆股奇迹,这笔被遗漏的差额如今已经膨胀为整整 450万股 股票。
这不是一出硅谷巨头处心积虑的商业欺诈,而是一场由最平庸的法务行政惯性引发、最终被美国民事程序法彻底封死的财富悲剧。英伟达与其长期代理律所 Cooley 并未否认原始合同的真实性,但他们给出的答复冷酷而干脆:合同违约的法定诉讼时效早已过去三十年,有本事就去法庭告。白纸黑字的数学事实,在程序法的时效抗辩面前被直接判了死刑。
萨萨利托船屋上的技术交易与 NV1 的生死劫
这起纠纷的起点,必须回溯到英伟达创立最初的泥泞时刻。1993年,尚未穿上标志性黑皮衣的黄仁勋,带着另外两位联合创始人 Curtis Priem 与 Chris Malachowsky,登上了 Gullichsen 停泊在加州萨萨利托的船屋。Priem 此前在 Sun Microsystems 参与设计 SPARCstation GX 图形芯片时就与 Gullichsen 熟识,后者研发的双二次纹理映射技术(专利号 US5796426A),正是初创英伟达极度渴求的武器。
在那个个人电脑图形加速标准尚未成型的草莽年代,英伟达的首款产品 NV1 试图另辟蹊径,押注非线性二次曲面纹理渲染,以此作为对抗主流巨头的差异化壁垒。Gullichsen 随后加入技术顾问委员会,并在1993年9月签署了 25,000 股期权协议。
但技术路线的赌博极为残酷。1995年 NV1 芯片面世时,微软正式发布了初代 DirectX,其图形接口标准坚决倒向了多边形三角形渲染,完全不支持英伟达押注的二次曲面。这一决定直接将 NV1 隔绝在主流 PC 生态之外,给初生不久的英伟达带来毁灭性打击,公司随即陷入财务危机并进行了大比例裁员。此时的 Gullichsen 已经远赴南太平洋岛国汤加投身互联网创业,对硅谷中心的剧烈震荡浑然不觉。
一封算错账的信函:平庸行政惯性漏掉的 37.5%
1996年4月,英伟达时任首席财务官向远在海外的 Gullichsen 发出正式信函,通知其顾问期权已有 15,625 股归属并要求其行权。Gullichsen 照单全收,完成了行权并封存了文件。
问题恰恰出在这封信的数学逻辑上。硅谷科技企业的常规全职员工期权,普遍采用四年归属期、第一年悬崖归属的标准模板。而外部技术专家签署的顾问期权往往是非标合约,Gullichsen 协议上白纸黑字写明的是按季度在一年内完全归属。
从1993年9月授权到1996年4月,时间已过去整整十个季度。英伟达财务部门与法务机械地套用了四年的常规分母:16个季度中的第10个季度,正好对应 62.5% 的归属比例,折算出来正是 15,625 股。换言之,经办人员完全把一份一年的短期顾问协议当成了普通的四年员工期权在处理,粗暴地抹去了协议赋予其剩余的 37.5%(即 9,375 股)。
翻阅美国证券交易委员会(SEC)的公开披露可以发现,英伟达在上市前私有化阶段的这笔技术顾问原始协议以及1996年高管信函,从未进入过公开监管档案,仅沉睡于公司内部故纸堆。在法理层面,公司股权结构的重大调整必须以董事会薪酬委员会的决议与过户代理人的账簿为准,一份没有董事会正式决议支持、也没有持有人书面放弃承诺的单方通知信,根本不具备在实质上取消这 9,375 股原始期权的法律效力。
但这起原本属于财务审核低级失误的事件,随着英伟达日后的上市、多次资本重组与累计高达 480 倍的拆股,演化成了天文数字。
诉讼时效的断头台:实体正义为何无法兑现
当 Gullichsen 在2024年聘请加州知名诉讼律师介入、正式向英伟达追讨这笔权益时,双方展开了长达一年的法务信函交锋。这场交锋最耐人寻味之处在于它的对抗维度。
英伟达和代表律所 Cooley 没有在事实层面抵赖,他们既不主张这份1993年的协议是伪造的,也没有拿出任何能证明 Gullichsen 曾主动放弃这部分股权的签字凭据。在实体合同法上,原告拥有毫无瑕疵的原始凭证。但英伟达法务直接亮出了美国诉讼体系中最为坚固的一道盾牌:诉讼时效(Statute of Limitations)。
加利福尼亚州针对书面合同违约的诉讼时效通常仅为四年。即便主张原告直到2024年才发现失误,英伟达也能以合理注意义务作为抗辩:原告在1996年收到了明确写着行权股数的信函,当时就应当知道权益被少算。
在程序法的冰冷天平上,白纸黑字的合同公义敌不过整整三十年的沉睡。
当案件注定无法通过初期的驳回动议(Motion to Dismiss)时,任何关乎历史贡献、道义责任或数学正确性的辩论,都会在法官敲下法槌的那一刻丧失意义。巨头只需平静地递上一句“请便去告”,就能合法抹去十亿美元的债务。
- 风险.初创公司技术顾问与早期员工签署非标期权条款后,必须自行建立独立行权台账与合同审计,切忌信任口头承诺或行政经办信函,一旦错失法定诉讼窗口将面临不可逆的权益归零。
这起尘封三十年的公案,给当下狂飙突进的人工智能初创浪潮留下了一份残酷的注脚。在生成式 AI 催生无数天价估值的当下,大量科学家与外部顾问正以类似的形式换取早期股权。但英伟达三十年前的这笔旧账昭示了商业社会运行的底色:资本机器从不替个人的疏忽买单,而法律体系的程序正义,从来只保护那些未曾躺在权利上沉睡的人。