美光科技首席执行官桑杰·梅赫罗特拉在2026年9月30日的财报会上,给整个半导体和硬件行业浇了一盆冷水。他直言,内存供需紧张的局面在2027年和2028年不仅无法缓解,反而会比2026年更加严峻;即便多座新晶圆厂在未来两年陆续封顶,短期内也无法弥合缺口,行业至今看不到供需恢复平衡的确切时间表。
这番表态彻底击碎了市场对于“盖厂扩产就能快速平抑内存短缺”的乐观预期。以往存储行业三年一轮的“扩产、过剩、踩踏、出清”周期律,在AI大模型的重压下被彻底扭曲。从英伟达的高端算力卡,到普通人手里的笔记本电脑和游戏机,整个计算设备谱系正在为一种物理结构层面的资源挤占埋单。
物理层面的产能黑洞:HBM如何吸干晶圆厂
要看清这场短缺,首先要明白现在的晶圆厂里到底在发生什么。很多人直觉认为短缺只是由于服务器装机量增加,但底层真正的工程瓶颈,是高带宽内存(HBM)对晶圆制造资源的隐性产能吞噬。
生产一颗单位容量的HBM芯片,所需消耗的晶圆物理面积与制造工序,远远高于传统标准DRAM。伴随AI大模型向超长上下文、超高并发以及自主Agent架构演进,算力芯片对存储带宽的饥渴达到了前所未有的程度。三星电子执行副总裁Kim Taewoo披露的数据印证了这一转移:到2027年,全行业仅HBM一项就会占据DRAM晶圆总产能的近30%,而2026年这一数字约为20%。
与晶圆消耗暴增并行的,是微观物理世界的收益递减。过去靠制程微缩就能成倍换取芯片位元密度的红利已近枯竭。美光给出的测算显示,2026年全行业DRAM位元出货量增长尚能维持在中20%区间,而到了2027至2028年,这一增速将直接下滑至低20%区间。
当高毛利的HBM3E全力转向HBM4与HBM4E,每一块投入晶圆代工炉的硅片,都在以牺牲数倍标准DDR5产能为代价。通用内存因此变成了这场大转向中的附属牺牲品。
虚幻的扩产救援:洁净室与产能放量的危险断层
既然缺口如此明确,存储巨头们为何不能通过重金建厂迅速扭转局面?答案在于半导体基建极其严苛的物理时滞。公众往往容易把企业宣布建厂或主体建筑封顶,等同于市场即将迎来新芯片,但真实的投产逻辑完全是两码事。
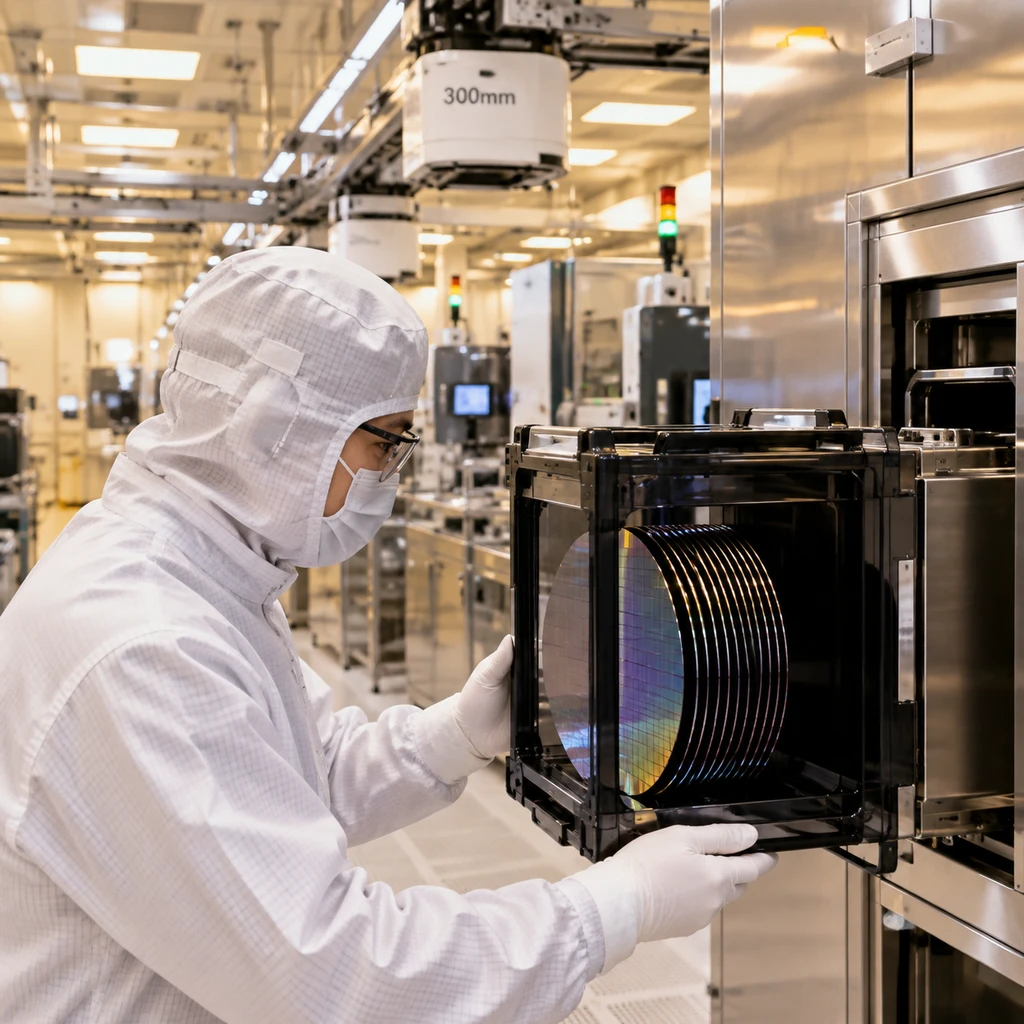
从土建完成到超净间设备进场,再到极其繁琐的工艺调试与良率爬坡,通常需要数个季度甚至数年。美光的资本开支结构揭示了这一现实:其2026财年净资本支出达到约274亿美元,2027财年上半年计划支出约250亿美元。其中,用于土建洁净室的基建支出增速,大幅超过了用于实际生产的设备采购支出。
从各大巨头的实际扩产时间表来看,2027年反而是产能断层最严重的一年:
- 美光科技.爱达荷州ID1厂与台湾铜锣厂预计在2027年年中才开始释放初生产出,新加坡先进封装产线定于2027年初就位。而爱达荷ID2厂、日本广岛DRAM扩建项目以及新加坡NAND新厂,实质性放量全部被推迟至2028年下半年。
- SK海力士.虽然批准了约54万亿韩元用于龙仁Y2与清州M17晶圆厂,但龙仁的首个洁净室排期已到2027年2月;清州M17洁净室推迟到2028年12月,龙仁Y2洁净室甚至要等到2029年6月。
- 三星电子.尽管计划在2026年将HBM销售额提升至同比3倍以上,并在温阳规划了5条HBM专属产线,但重心几乎完全押注在先进设备的替换与升级上,无暇向传统产品分流。
换言之,2027年是老产线挖潜殆尽、新基地尚未放量的真空期。多座超级工厂密集的设备点亮与规模产出,实质上都要压到2028年甚至2029年。
68%的资本红线:大客户围猎下的挤压与代偿
供给端在缩口,需求端却被头部算力巨头锁死。
英伟达在2026年7月的监管文件中披露,其供应链与产能采购承诺已从前一季度的1190亿美元,直接跳涨至惊人的2790亿美元。美光也明确表示,公司已锁定了26项战略客户协议,对应2030年前超过35%的预期收入和320亿美元的财务承诺。其2027年的内存产出中,超过75%已经被客户白纸黑字提前锁定,当下的商业谈判几乎全在预售2028年的配额。
根据行业研究机构TrendForce的数据,2026年HBM与服务器RDIMM将合计吃掉全球DRAM位元总供给的约51%。而在价格端,服务器DRAM在2025年下半年上涨约64%的基数上,2026年内再度录得约270%的涨幅,2026年第四季度的合约价预计还将继续上调10%至15%。
这种极度失衡直接导致了产业链的上下游割裂:
| 市场领域 | 资源获取状况 | 承受后果与应对动作 |
|---|---|---|
| 云服务与算力巨头 | 签署长期排他供货协议,优先抢占产能 | 2027年内存支出预计占总资本开支的68%(2026年为47%) |
| 消费类电子OEM | 处于配额末端,议价能力与保供等级极低 | 戴尔等厂商上调整机售价,惠普PC中内存占BOM成本高达35% |
| 普通终端消费者 | 彻底失去低价高配选项 | 品牌放弃出海低价策略,美光旗下Crucial品牌直接退出消费级内存业务 |
- 风险.当内存支出逼近超大规模云厂商资本开支的近七成时,边际收益已经亮起红灯。这会倒逼算力厂商推迟基础设施采购,或强制要求算法团队在软件层面做极限压缩。
算力军备竞赛里最昂贵的代价,不是计算核心本身,而是为传输数据搭建的通道。
历史的回声:周期之王的下一次清算
存储厂商眼下极力向市场灌输一种叙事:算力需求无限膨胀,因此结构性超级短缺不可逆转。然而,商业史上从没有永不回落的单一暴利周期。《汉书·货殖列传》里讲“旱则资舟,水则资车”,商业周期的反转从来不按线性逻辑演进。
眼下各大原厂不断喊出缺货到2028年,背后很难排除通过预期管理来固化高毛利合同的利益算计。更核心的隐患在于,当硬件昂贵到阻碍商业化落地时,技术界从来不会坐以待毙。
一旦内存成本吞噬掉近七成的系统预算,软件与算法层面的自救就会迅速变成一场降本运动。过去两年由于内存相对廉价,大模型研发习惯了用参数换精度、用空间换时间。但随着单机显存成本失控,模型蒸馏、极限无损量化、低位宽推理以及新型低内存依赖架构的工程化落地正在提速。算法对内存容量的胃口并非不可收缩,一旦行业在软件端找到了低开销的代偿方案,所谓的结构性饥渴就会在短时间内迅速蒸发。
- 结论.2027年将是上下游争夺利润最残酷的博弈极值期;而随着美光、海力士数千亿美元投资的洁净室在2028至2029年集中共振释放,等待存储行业的,很可能是又一次因需求代偿而引发的产能过剩悬崖。