数码硬件的生命周期里,鲜少出现发售半年后突然全系加价的操作。通常的做法要么是降价促销清库存,要么是按兵不动等待下一代更替。
三星打破了这个惯例。10 月 1 日,三星美国官网毫无预警地更新了产品价格:Galaxy S26 全系起售价上调 100 美元,标准版 256GB 从 899.99 美元跳到了 999.99 美元。如果算上年初相较上一代起售价的调整,基础款手机的门槛在过去一年里整整抬高了 200 美元。
这不是一次常规的新机首发溢价,而是一场罕见的周期中途成本转嫁。当标准版摸到千元美金关口,大众 Android 旗舰曾赖以生存的价格安全垫已经荡然无存。
罕见的中途加价:7 个月后的成本总结算
把时间拨回 2026 年 3 月 11 日,Galaxy S26 系列初登场时,起售价就已经比 S25 贵了 100 美元。当时三星的解释逻辑还能说通:全系砍掉了过时的 128GB,改为 256GB 起步,同时分摊了关税与核心原材料波动。
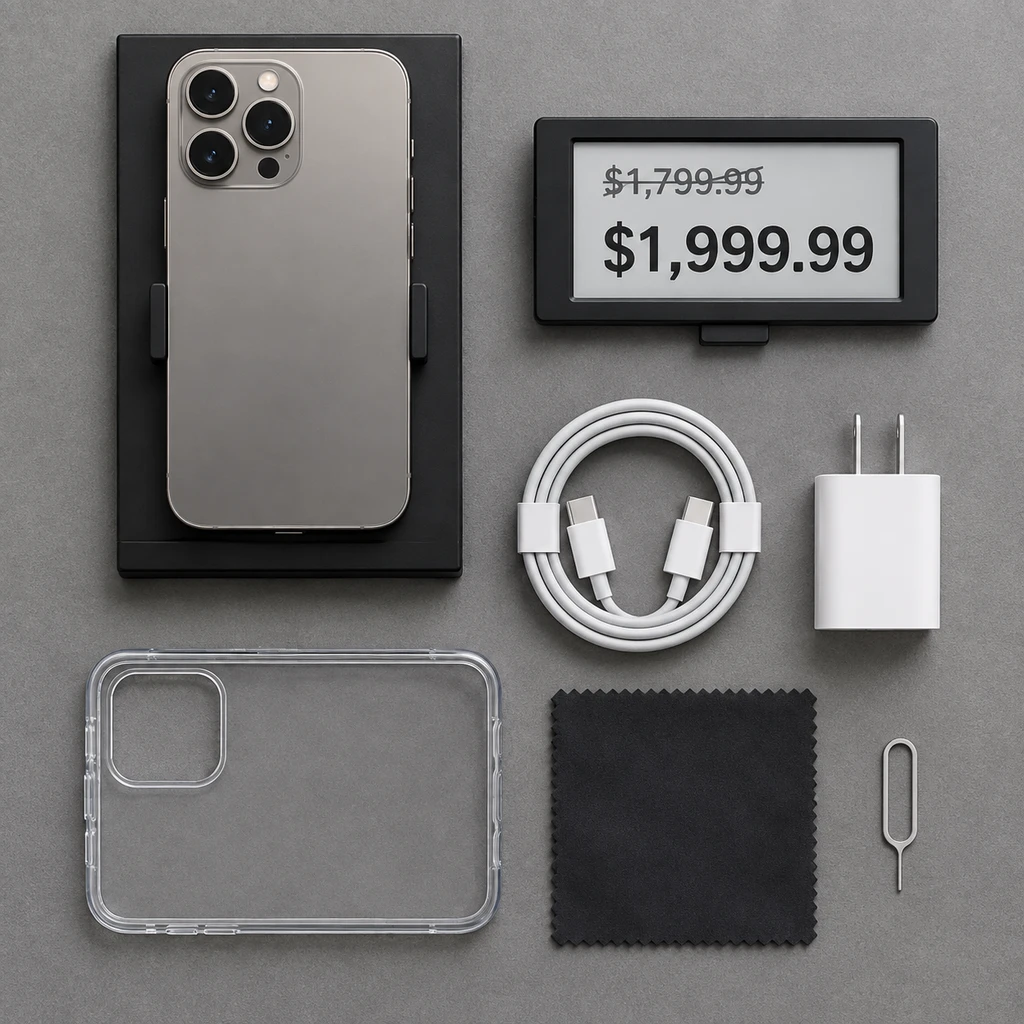
但 10 月 1 日的这轮调整截然不同。手机上市已过 7 个月,硬件毫无变化,价格却逆势上涨:
- Galaxy S26 标准版 256GB:从 899.99 美元升至 999.99 美元,512GB 升至 1,199.99 美元。
- Galaxy S26+ 256GB.从 1,099.99 美元升至 1,199.99 美元,512GB 升至 1,399.99 美元。
- Galaxy S26 Ultra 256GB:从 1,299.99 美元升至 1,399.99 美元,512GB 升至 1,599.99 美元。
- Galaxy S26 Ultra 1TB:调价幅度翻倍,直接暴涨 200 美元,标价推至 1,999.99 美元。
整个系列中,仅有主打次旗舰定位的 S26 FE 守住了 699 美元的原价。但这台机器在此前发售时,就被评测机构指出几乎沿用了上一代的绝大部分核心架构。
顶配 Ultra 触及两千美元关口,宣告常规量产直板机正式步入奢华定价时代。截至调价生效,三星官方并未就北美市场的这次突发动向发布单独声明,但背后的算盘并不难猜。
内存危机的倒灌与被撕开的遮羞布
这轮涨价并非没有先兆。2026 年 9 月,三星内部就已对外承认,受核心零部件成本攀升影响,正在重新评估全线硬件的终端定价。路透社同日的报道也点明了症结:韩国本土市场的价格微调,背后最直接的推手是全球半导体存储芯片价格的持续暴涨。
早在年初,三星移动业务 COO Won-Joon Choi 曾公开坦言,内存短缺、原材料成本走高与外部关税合力促成了初期的涨价。进入 2026 年下半年,高带宽内存与主流移动端存储颗粒供应紧张加剧,原本只在供应链内部消化的成本黑洞,最终反噬到了整机终端。
逆水行舟的定价,往往暴露的是供应链承压时的进退失据。
消费电子行业向来习惯了“摩尔定律带来的成本递减”。《史记·货殖列传》有云:“旱则资舟,水则资车,物之理也。”商家逆周期提价并不稀罕,但前提是产品具备不可替代的稀缺性。
问题在于,S26 并不具备这种底气。Tom's Guide 和 WIRED 的评测早有共识:S26 与 S26+ 的迭代幅度极其克制,除屏幕尺寸微调到 6.3 英寸以及相机算法例行更新外,硬件没有质的飞跃。在产品生命周期进入尾声、本该以降价刺激出货的阶段反向加价,直接抽空了普通版本的性价比。
旗舰锚点失守:谁来为千元起步买单?
这次调价直接颠覆了 Android 与 iOS 在北美市场的价格默契。
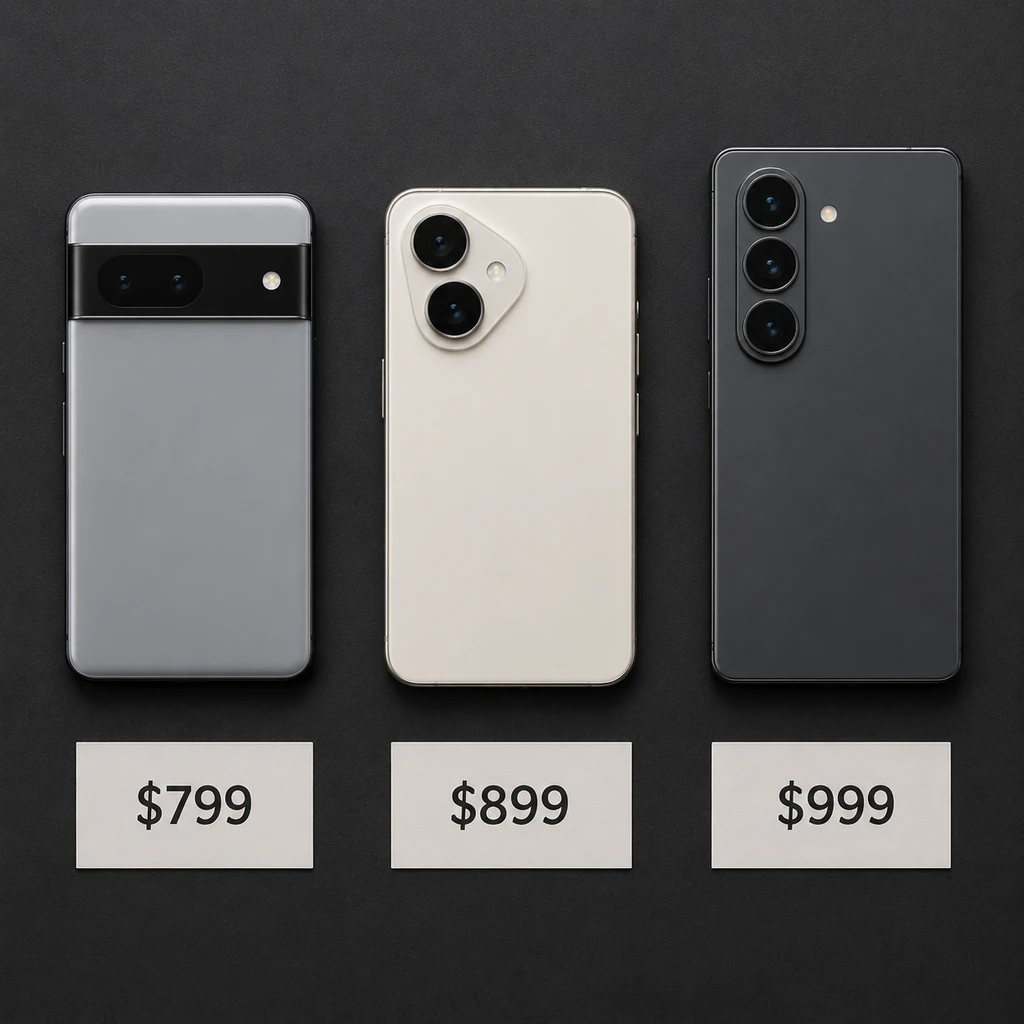
横向对比目前的竞品格局:Google Pixel 10 牢牢卡在 799 美元,Pixel 10 Pro 标价 999 美元;Apple 官网上的 iPhone 17 维持在 899 美元,高端的 iPhone 18 Pro 起售价为 1,199 美元。
这意味着,一台定位基础款的小屏 Galaxy S26,起步门槛已经追平了 Google 的 Pro 级影像旗舰,甚至比标准版 iPhone 17 还要贵上整整 100 美元。以往三星基础款承担的走量防线,至此完全塌陷。
夹在中间的 S26+ 处境尤为尴尬。标价来到 1,199.99 美元后,它向上无法提供 Ultra 级别的影像与手写笔体验,横向却直接撞上了 iPhone 18 Pro 的正面交火区。对于绝大多数消费者而言,这个定价反而成了最强烈的劝退信号,要么调头投奔苹果,要么干脆多掏两百美元咬牙上 Ultra。
现实往往还有另一面。北美市场的特殊性在于高度依赖运营商合约与以旧换新(Trade-in)。在线下营业厅的免息分期和高额换机补贴包裹下,100 美元的涨幅被摊薄成了每月账单上微不足道的几块钱。但对于习惯直接在官网全款购买无锁裸机的普通消费者而言,这种溢价是硬生生的购买力剥夺。
- 风险.全款裸机市场的购机意愿将进一步滑落,若供应链成本压力在第四季度蔓延至其他厂商,消费电子的存量博弈将转变为全行业的防御性通胀。