一款季度调整后 EBITDA 同比暴增 40%、付费用户大涨 23% 的拳头产品,为什么要在业绩高点自降身价?2026 年 11 月 2 日,Match Group 在第三季度财报电话会上宣布,旗下约会应用 Hinge 正在测试一项价格更低的订阅计划,预计于 2026 年第四季度在更广泛范围推出。新订阅层把额外筛选条件与自定义位置边界打包,Match Group 首席财务官 Steve Bailey 直言,该方案专门针对女性及价格敏感型用户。
把财报数字摊开,就能看清 Match Group 的真实处境:
- 业绩分化.2026 年 Q3,Tinder 直接收入同比下滑 2% 至 4.8 亿美元,付费用户减少 4% 至 890 万;Hinge 全球月活同比增长 12%,直接收入增长 19% 至 2.21 亿美元,调整后 EBITDA 达 8800 万美元。
- 定价错配.Hinge 平均每付费用户月收入(RPP)高达 31.81 美元,几乎是 Tinder 的两倍,但付费渗透率仅比 Tinder 的一半略高。
- 策略转向.2023 年 Hinge 曾测试每月 60 美元的高价订阅;如今转向三层付费结构,在单月约 30 至 33 美元的 Hinge+ 和单月约 50 美元的 HingeX 之下,切出低价入门档。
31.81 美元的渗透率天花板与顺风期算账
很多人看到测试低价版,第一反应是约会软件卖不动了,被迫打折促销。我不太买账这种看法。看一眼 Q3 财报细节就能发现,Hinge 的 RPP 同比微降了 3% 至 31.81 美元。Match Group 在财报材料中明确承认,RPP 下滑是因为折扣调整以及测试这项低价订阅;但正是这 3% 的单价让步,换来了付费人数 23% 的跃升和直接收入 19% 的总盘子扩张。
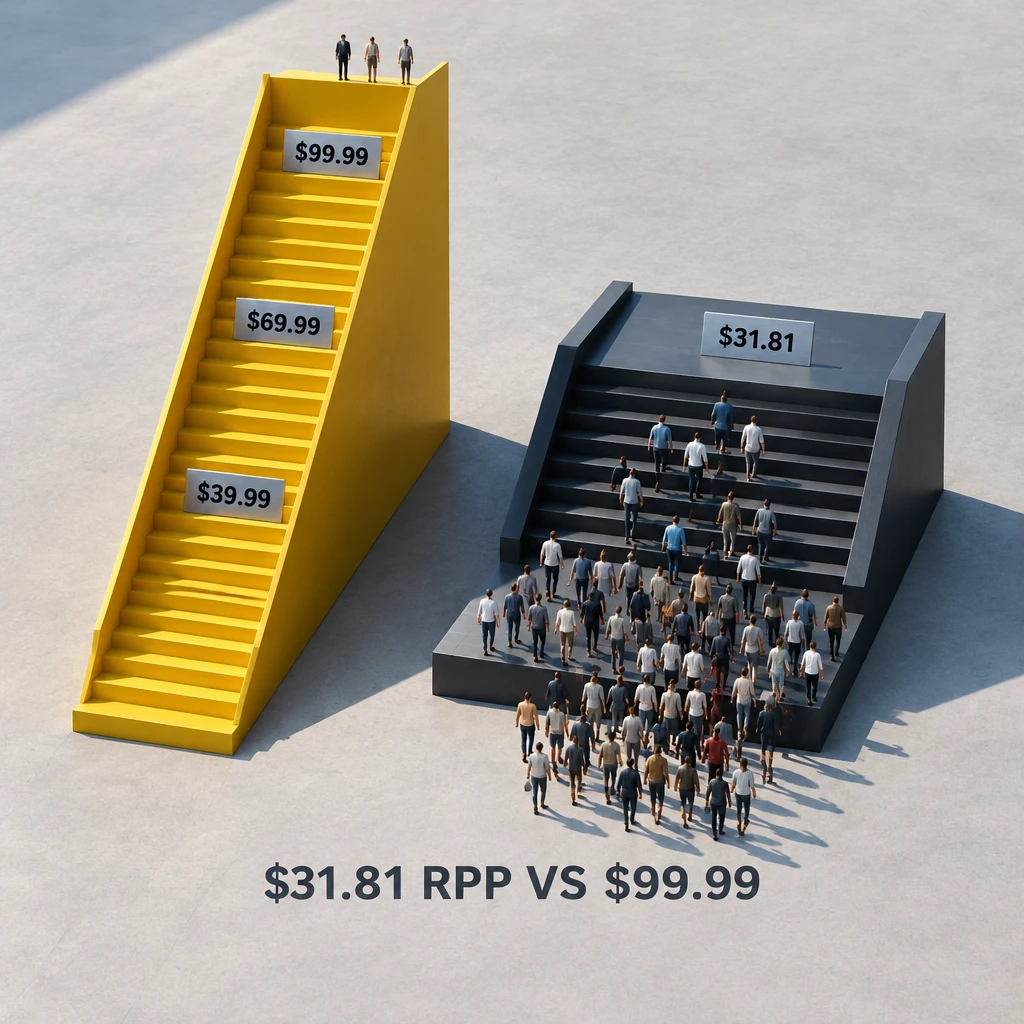
这不是衰落期的被动降价,而是顺风期主动发起的价格歧视实验。过去几年,约会巨头在用户增长见顶后,一味靠提价和堆砌超高价订阅层来榨取高意愿付费者的剩余价值。比如 Bumble 的月费一路飙到 Boost 档 39.99 美元、Premium 档 69.99 美元、Premium+ 档 99.99 美元。高昂的门槛把Hinge 的单客收入推到了 Tinder 的近两倍,却把付费渗透率死死卡在略高于 Tinder 一半的水平。当高意愿男性的钱包被掏空,Match Group 必须去撬动那群嫌 30 美元太贵、但又有明确痛点的存量用户。
向男性卖曝光,向女性卖降噪
为什么 Steve Bailey 会挑明这个低价层是专门为女性设计的?答案藏在约会软件双边市场的性别不对称里。
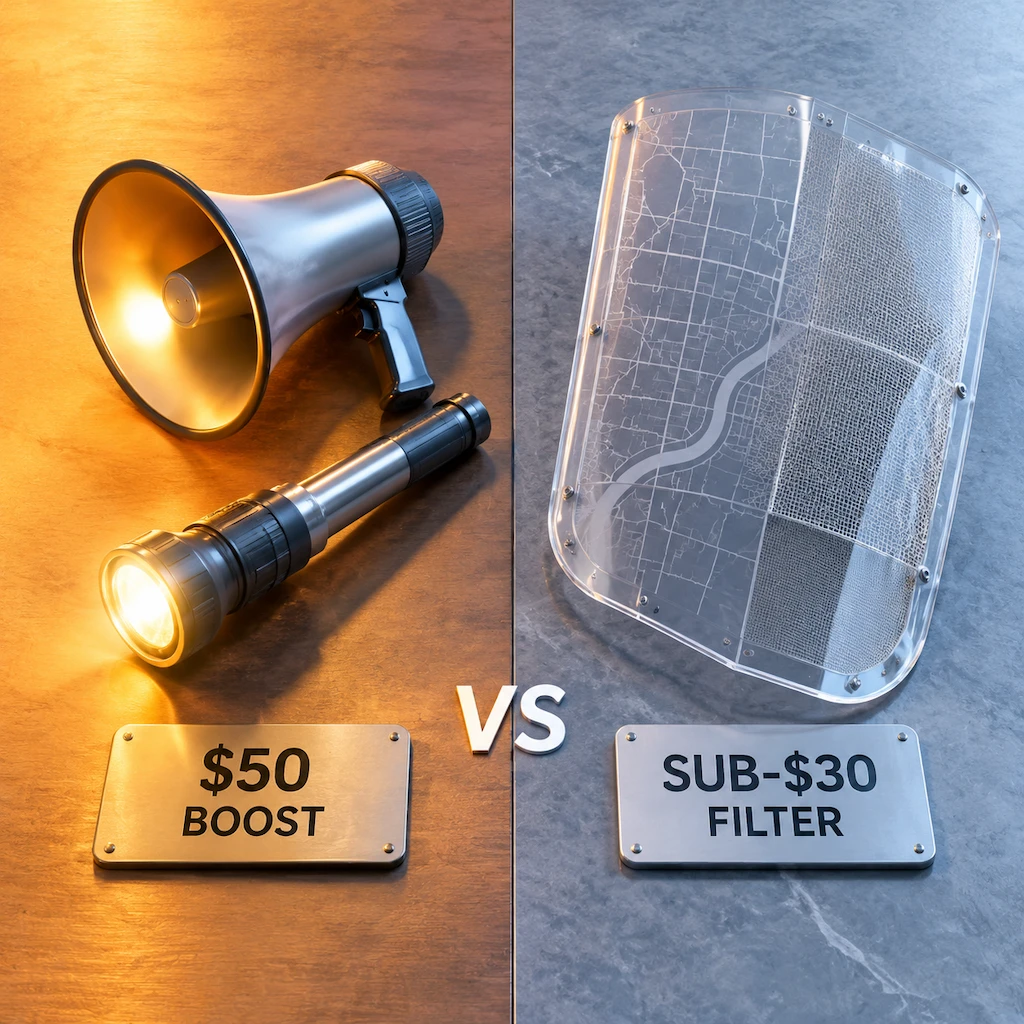
Pew Research 曾有一组历史调查数据:在线约会用户中,41% 的男性付过费,而女性付费率仅为 29%。男性在平台上面临的是曝光与匹配稀缺,他们愿意花 50 美元买 HingeX,图的是一直开着的曝光加速和維持 7 天置顶的优先点赞。女性面临的恰恰是过载的匹配请求与极高的筛选成本,她们根本不需要花钱买曝光。
问题出在原有的捆绑销售上。对比各大平台现有的订阅权益就能看出这种错配:
| 订阅层级 | 美国市场单月参考价 | 核心权益打包方式 | 性别痛点匹配度 |
|---|---|---|---|
| Hinge 新测试低价层 | 低于 30 美元(待定) | 额外筛选条件 + 自定义位置边界 | 精准匹配女性防骚扰与降噪需求 |
| Hinge+ | 约 30 - 33 美元 | 无限点赞 + 查看所有喜欢 + 身高/政治/家庭计划筛选 | 女性为用筛选器被迫为无限点赞买单 |
| HingeX | 约 50 美元 | 增强推荐 + 常驻曝光加速 + 7 天置顶优先点赞 | 典型男性破局工具,对女性溢价过剩 |
| Bumble 三档订阅 | 39.99 - 99.99 美元 | 曝光特权与高级筛选高价捆绑 | 定价高昂,易受 Hinge 低价层冲击 |
在现有的两档体系里,一位女性用户如果只想按家庭计划、政治倾向筛人,或者画一个地理围栏避开同街区的熟人,她就必须每月掏 30 到 33 美元买 Hinge+,顺带为自己完全用不上的无限点赞买单。
男性花钱买被看见的概率,女性只愿花钱买屏蔽干扰的围栏。
Hinge 第三层级的刀法非常精准:把筛选控制权从曝光特权中剥离出来,单独做成低价入门包。《史记》有言,“天下熙熙,皆为利来”。双边平台一手向男性高价兜售进攻的矛(优先曝光),转头又向女性低价推销防御的盾(位置边界与筛选器)。两头收钱的算盘打得极响,连带着还能在 30 美元以下直接切走高价对手 Bumble 的核心女性基本盘。
- 风险.如果低价层的额外筛选和位置边界过于好用,原本咬牙每月付 30 美元买 Hinge+ 的用户很可能会向下迁移,内部蚕食的财务代价将在 Q4 全面铺开后显露。
降价治不好池水干涸与交易感
我更在意的是,把筛选器拆出来便宜卖,真能治好约会应用疲劳吗?
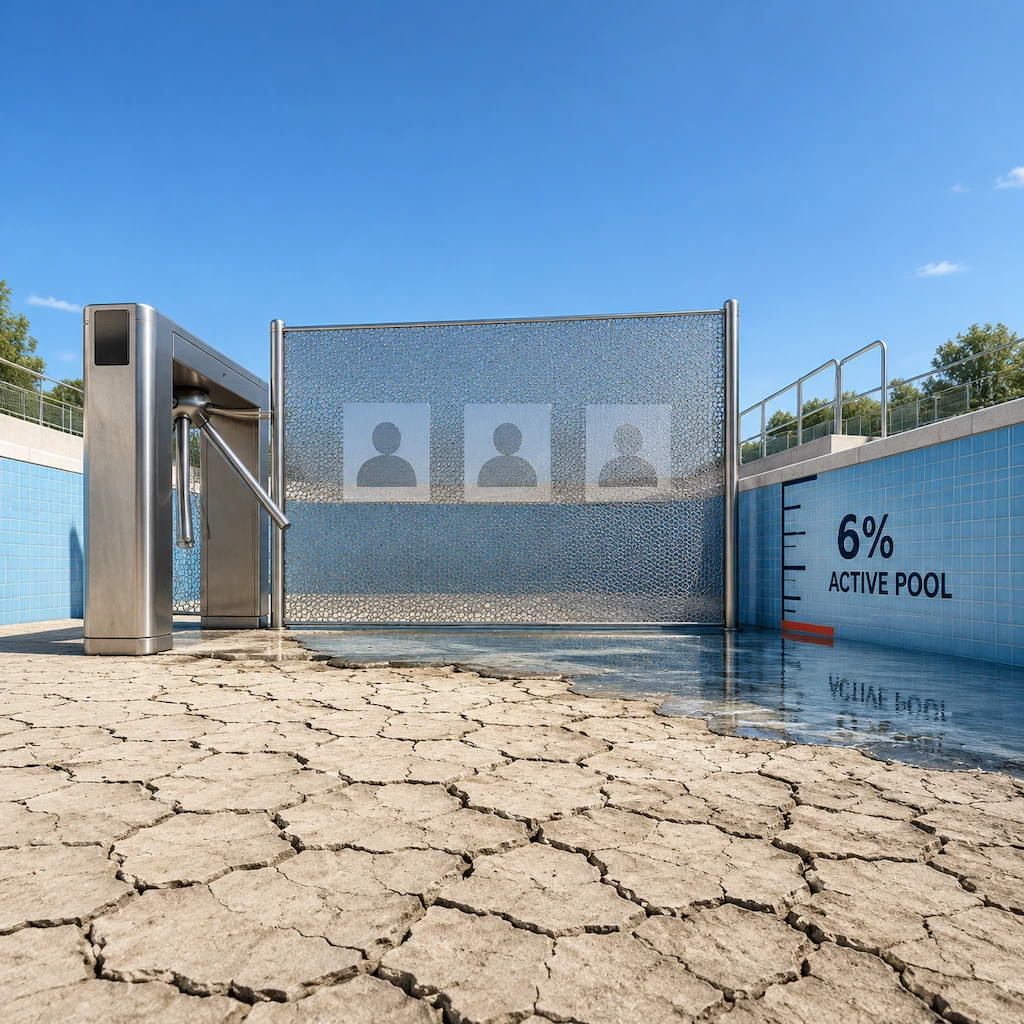
看看真实的外部调查数据就知道病根在哪。The Harris Poll 在 2026 年 2 月对 2177 名受访者的调查显示,72% 的美国人认为约会应用让约会变得更具交易性而非浪漫;Forbes Health 调查中,高达 80% 的女性报告出现不同程度的约会应用倦怠(男性为 74%)。更严峻的是底池的萎缩,SSRS 在 2026 年 1 月对 2012 名美国成年人的全国代表性抽样显示,虽然 37% 的成年人曾用过在线约会,但当时正在使用的比例仅为 6%。(注:市面上另有一份 2026 年 5 月流传甚广、声称 72% Z 世代嫌订阅太贵的 Minds 报告,实为用 500 名模拟消费者跑出来的合成面板数据,并非真实人类调查,不作参考。)
池子里的活水只剩 6%,算法又把高意向匹配锁在层层付费墙后,这才是交易感和倦怠的根源。2026 年 9 月至 10 月的 Reddit 社区里,不少 20 多岁的女性用户吐槽,买了折扣订阅后系统只是在重复推荐同一批人;还有人反映订阅 Hinge+ 后收到的点赞反而变少,直到手动开启活跃度筛选器才重新匹配上。如果底层匹配池已经枯竭,再便宜的地理围栏和筛选器,也筛不出新对象。
Match Group 显然明白光靠金融财技救不了命。在用 Hinge 低价层收割存量渗透率的同时,他们计划在第四季度加大 Tinder 的 Group Hangouts 和 Events 等多人及线下社交投入,并测试能在几秒内而非几小时内响应用户动作的实时自适应推荐功能。接下来的 Q4 财报季,有两个硬指标最值得盯紧:一是 Hinge 低价层正式推出后的具体定价与 RPP 下滑幅度,看它到底是增量发动机还是存量降级通道;二是 Tinder 的秒级推荐与线下活动,能不能止住那 890 万付费用户的流失。