2026 年 11 月 2 日,刚在 9 月 1 日从 Tim Cook 手中接过帅印的 Apple 新任 CEO John Ternus,交出了任内第一份财报。截至 9 月 26 日的 2026 财年第四季度,Apple 砍下 1144.8 亿美元总营收(官方新闻稿四舍五入为 1145 亿),把全年总营收推上 4790 亿美元的历史最高峰。
这份创纪录财报背后藏着两组极度反常的经营动作。产品端,被新帅拿来压轴夸耀的折叠屏手机 iPhone Duo 和首款触控 MacBook Pro,对本季营收的实际贡献是零;真正撑起 575.83 亿美元 iPhone 历史同期最高营收的,是 Apple 今年秋天扣留标准版 iPhone 18、只卖涨价的 iPhone 18 Pro 系列,并顺手把 iPhone 17、17e 和 Air 等老机型全线提价。供应链端,一向把精益库存奉为圭臬的 Apple 突然变成囤货狂魔,账面库存从第三季度的 110.9 亿美元跃升至 145.4 亿美元,较去年同期的 57.2 亿美元同比暴涨 154.3%,单季制造采购义务更是在 570 亿美元基数上激增 330 亿美元。
核心账面、成本防线与受影响方如下:
- 业绩与毛利后撤.单季总营收 1144.77 亿美元(同比增长约 11.7%),高于 FactSet 一致预期的 1134 亿美元;稀释后每股收益(EPS)2.10 美元,高于预期的 1.99 美元。Q4 报告毛利率为 47.9%,剔除约 1 个百分点的关税退税一次性收益(0.05 美元)后,真实基础毛利率约为 46.9%;受存储芯片涨价拖累,12 月所在季度的毛利率指引进一步退守至 45% 至 46%。
- 硬件与区域分化.Mac 业务大涨 24% 至 107.9 亿美元;iPad 因去年同期 A16 iPad 首发高基数及供应受限,营收同比下跌 10% 至 62.3 亿美元(低于预期的 67 亿美元);服务业务营收 315.7 亿美元(同比增 9.8%),跌破双位数增速并跑输 317 亿美元预期;大中华区营收 175.4 亿美元(同比增 21%),低于 Visible Alpha 预期的 28% 增速。
- 直接受影响方.预算敏感的买家在 6 月底 Mac 与 iPad 提价、9 月 iPhone 提价后,被迫在涨价旧机和昂贵 Pro 之间二选一,且 COO Sabih Khan 明确表示不排除未来继续提价;线下零售商因缺少标准版新机面临铺货萎缩;单季 280 亿美元运营现金流悉数返还股东,董事会宣布于 11 月 16 日向 11 月 12 日在册股东派发每股 0.27 美元股息。
扣留标准版与时间差魔术
翻开官方新闻稿,John Ternus 把功劳簿铺得很满。号称自初代以来最具变革性的折叠屏 iPhone Duo、史上最强的 iPhone 18 Pro 与 Pro Max、新一代智能家居硬件、首次引入触控的 Mac,再加上全新 Siri AI,全都排在上面。不看日历的人,很容易以为是这批新硬件把 Apple 抬上了 4790 亿美元的年度王座。
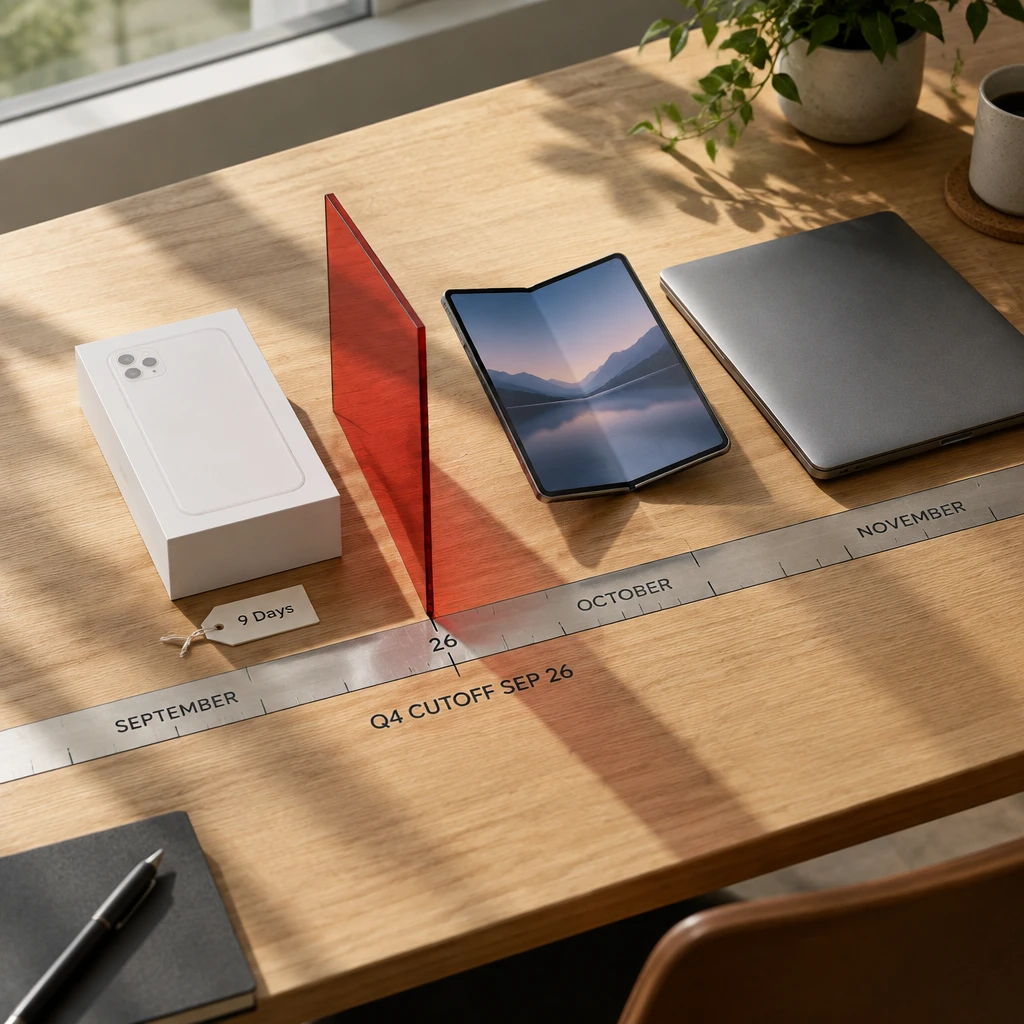
我不太买账这种借未来造势的时间差魔术。
把财报截止日(9 月 26 日)和产品发售日放在同一条时间轴上,真相一目了然。iPhone 18 Pro 与 Pro Max 在 9 月 18 日发售,第四财季只算了它们 9 天的销量;折叠屏手机 iPhone Duo 虽然 9 月 9 日就发了,但直到 10 月 23 日才正式上市开卖,且门店现货极少、发货排期已拖到 2027 年,预售收入一分钱都没进这份财报;至于配备 PROLED XDR 显示屏与 Touch 功能的首款触控 MacBook Pro,10 月 28 日才发布,定于 11 月 6 日正式发货。截至财报发布时,SEC 与官网能查到的最新完整年报仍是 2025 年 10 月 31 日提交的 2025 财年 10-K 文件,但现有分项数据已经足够说明,所谓新硬件周期的开门红,吃的其实是老款提价和 Pro 首发前 9 天的红利。
更狠的一刀在产品排期上。标准版 iPhone 18 和低价版 iPhone 18e 被推迟到 2027 年春季,绝非单纯的研发迟到,而是应对供应链成本暴涨的分拆发布策略。
今年存储芯片价格失控,加上折叠屏 iPhone Duo 占用了大量产线资源。早在今年 8 月初,供应链上 Pro 机型的屏幕面板就已经开始出货,而基础款面板连投产都没启动。John Ternus 在财报后坦言当前存储定价前所未有,9 月季度的内存成本比 6 月季度更高,全靠前期低价结转库存(carry-in inventory)和非内存元件降价才对冲掉一部分。
《史记》里吕不韦把经商逻辑总结为奇货可居。Apple 索性顺水推舟,把往年同步发牌的惯例改成了分批收割。当最走量的标准版新机在秋天凭空消失,不愿苦等半年到明年春天的换机用户站在店里,要么买涨了价的旧款 iPhone 17,要么咬牙加钱直接上高毛利的 iPhone 18 Pro。
砍掉标准版从来不是产能事故,是逼迫尝鲜用户消费升级的精准阳谋。
百亿长约为何压不住存储芯片涨价
很多人的第一反应是困惑。全球智能手机和 PC 的消费需求明明还在温水里泡着,Apple 又是全球最大的单一买家之一,为什么会被几颗存储芯片逼到狂囤 145.4 亿美元库存?
答案不在手机圈,而在数据中心。三星、SK 海力士、美光等存储原厂,正把先进制程和新增资本开支优先喂给高毛利的 HBM(高带宽内存)和企业级服务器 DRAM、SSD。原厂不仅把晶圆产能向服务器端倾斜,还在资本开支上优先保 DRAM 而压减 NAND。消费电子市场明明需求平淡,成本却在被迫替 AI 算力军备竞赛买单。按照 TrendForce 在 2026 年 9 月底发布的预测,仅第四季度,传统 DRAM 合约价就环比上涨 10% 至 15%,NAND Flash 合约价更是环比大涨 15% 至 20%。
更戳破行业神话的是,长期供应协议(LTA)在这场卖方市场里根本挡不住通胀。过去外界总以为硬件大厂签了长约就能高枕无忧,但供应链长约的残酷真相是保障供应量(volume assurance)与保障价格(price assurance)彻底脱钩。
在绝对的产能虹吸面前,长约只能买到排队资格,买不到固定低价。
看看同行就知道了。HP Inc. 早在 2026 年 2 月的财报会上就宣布已通过长约锁定整个 2026 财年的内存供应量,但随后的财务文件依然老老实实报告了内存成本通胀和供应受限。合约定价机制允许原厂按季度随行就市重置价格,或者仅比现货市场滞后半拍上涨。
| 硬件厂商 | 核心缓冲机制 | 2026 年底存储通胀下的真实处境 |
|---|---|---|
| Apple | 精简产品线、高溢价机型、百亿级预付采购承诺 | 低价库存耗尽,Q1 毛利率指引降至 45%–46%,全线提价转嫁成本 |
| 三星电子 | 存储原厂与终端业务垂直整合 | 内部消化存储涨价冲击,消费电子业务抗风险能力最强 |
| HP Inc. | 提前签订全年长期供应协议(LTA) | 锁量不锁价,财报仍受内存通胀与供应受限双重挤压 |
| Dell | 推动企业大客户签署 3 至 5 年基础设施长约 | 服务器供应直接受内存短缺掣肘,被动拉长交付与锁价周期 |
面对美国银行分析师 Wamsi Mohan 和 TD Cowen 分析师 Krish Sankar 对采购策略及长期协议的追问,Apple 罕见地把负责供应链的 COO Sabih Khan 请到了电话会台前。单季暴增 330 亿美元的制造采购义务,虽然涵盖整体代工与组件承诺、并非全部用于买内存,但足以说明 Apple 正在用沉重的资产负债表动作来强抢配额。
司马迁在《史记·货殖列传》里写过,“天下熙熙,皆为利来”。十九世纪美国铁路狂潮时,钢铁厂把全部产能优先倾斜给铺设铁轨的铁路大亨,导致传统农具和民用机械制造商拿着现金也买不到平价生铁。今天的历史回声如出一辙,当年的铁轨换成了 AI 服务器机柜,生铁换成了晶圆厂里的 DRAM 和 NAND。唯一不完全一样的是,Apple 拥有农具厂做梦都不敢想的溢价权,可以靠给 iPhone 和 Mac 涨价把一部分铁轨税转嫁给买家。
寒冬里谁在替内存涨价买单
把镜头拉开,放进 2026 年第三季度全球智能手机的惨烈大盘里,才能看清这套客单价拉升实验的杀伤力。
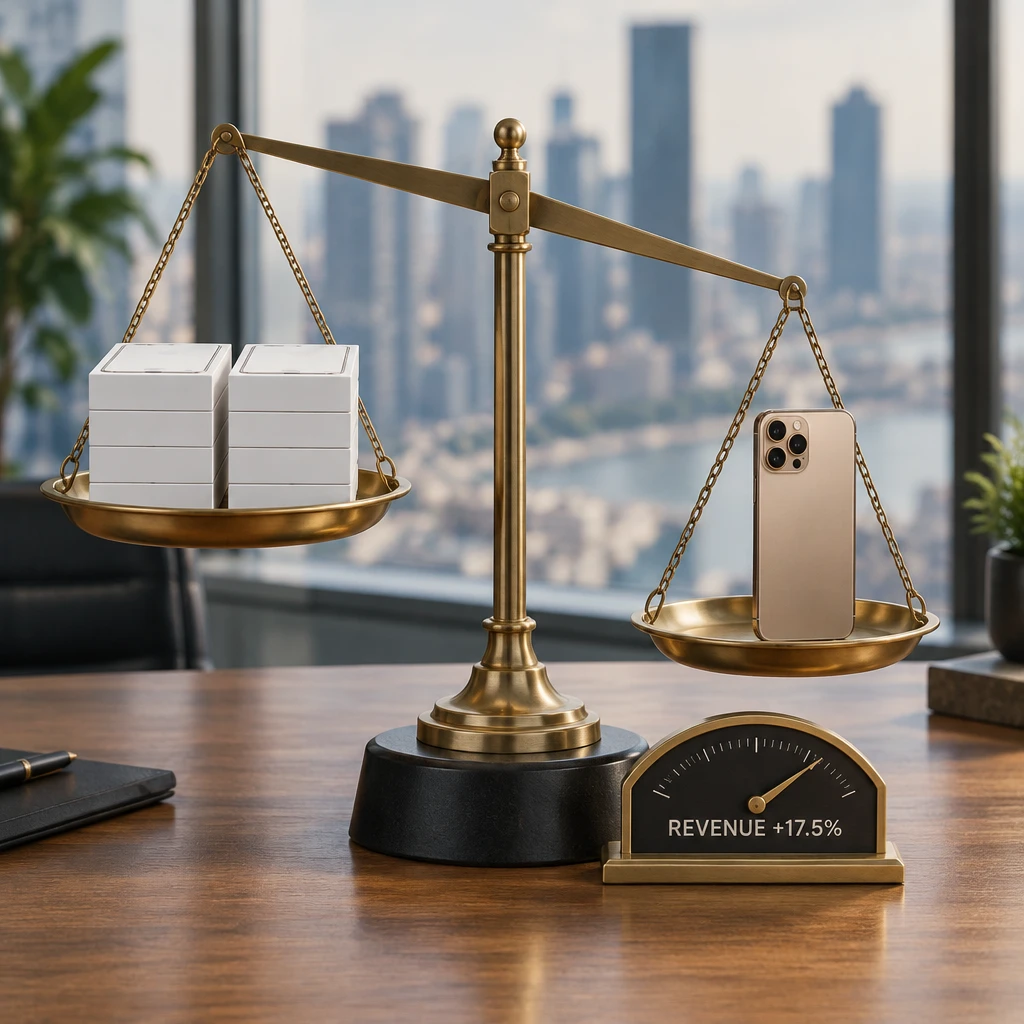
对照第三方机构的数据,物理出货量与财务营收走出了诡异的剪刀差。Omdia 统计全球 Q3 出货量同比暴跌 20% 至 2.547 亿部(Apple 出货 5650 万部同比持平);IDC 与 Counterpoint 在 10 月中旬披露的数据则显示,全球出货量同比暴跌 22.0% 至 2.553 亿部,跌出 14 年来的最低谷。按 IDC 口径,Apple 物理出货量同比微跌 4.0% 至 5730 万部。
手机少卖了,iPhone 营收却同比暴涨 17.5%(多赚约 85 亿美元),冲到高于 Visible Alpha 预期(564 亿美元)的 575.83 亿美元。这就是 Tim Cook 在今年 4 月 20 日宣布交棒、转任执行董事长前留下的最深护城河,靠短短 9 天的 Pro 系列首发和老款提价,单机平均售价(ASP)的跃升直接碾平了出货量的停滞。
| 厂商 / 市场 | 2026 Q3 出货量 (IDC) | 同比增速 | 全球/区域份额 | 核心处境 |
|---|---|---|---|---|
| 三星 (全球) | 5780 万部 | -5.8% | 22.6% | 守住全球第一,领先优势仅剩 50 万部 |
| Apple (全球) | 5730 万部 | -4.0% | 22.4% | 创历年 Q3 最高份额,Pro 首发强于前代 |
| 小米 (全球) | 3070 万部 | -29.2% | 12.0% | 成本推高售价,中低端换机需求萎缩 |
| OPPO (全球) | 2560 万部 | -34.5% | 10.0% | 走量基本盘承压,出货量跌去三分之一 |
| vivo (全球) | 1910 万部 | -31.5% | 7.5% | 同样遭遇超三成的出货量深度回调 |
| 华为 (中国区) | 约 1222 万部 | +17.3% | 中国区 21.1% | 逆势大涨稳居中国榜首,压制 Apple (17.8%) |
这组对比残酷得让人倒吸一口凉气。内存和物料涨价像一场无差别轰炸,靠中低端走量的安卓阵营伤亡惨重,小米、OPPO、vivo 在一个季度里出货量集体暴跌 29.2% 到 34.5%;反观 Apple,在少发一款主力走量机的情况下,全球市场份额反而从去年同期的 18.2% 飙升到 22.4%,距离榜首三星只差 50 万部。
我更在意这组数字背后的商业阶层分化。安卓厂商受困于薄利多销的模型,内存一涨价,千元机和两千元档的利润瞬间被吃光,涨价丢销量,不涨价亏本;Apple 则用全线提价和 Pro 先行,把通胀压力原封不动地转嫁给对价格最不敏感的核心果粉。在硬件成本通胀周期里,高毛利从来不只是赚钱工具,也是唯一能活命的防弹衣。
缺货滤镜与破戒后的假日季大考
《商君书》里讲,“前世不同教,何古之法;帝王不相复,何礼之循”。守成时代可以讲克制,当服务业务跌破双位数增速、存量见顶时,就必须破戒。
过去十几年,Apple 一直拒绝做触控屏 Mac,在折叠屏手机上也迟迟按兵不动。硬件工程出身的 John Ternus 一上来就连破两道禁忌,一边用折叠形态的 iPhone Duo 切入三星和国产厂商的腹地,另一边直接给 MacBook Pro 装上 PROLED XDR 触控屏。在全球手机大盘萎缩超两成的寒冬里,不改形态就再也找不出让用户掏一万多块钱换机的理由。
但如果只看 iPhone 和 Mac 超预期的营收,很容易得出“Apple 提价毫无压力、果粉照单全收”的乐观结论。CFO Kevan Parekh 在电话会里漏出了一句大实话:由于目前存在普遍的供应限制,公司实际上很难评估今年 6 月(Mac 与 iPad)和 9 月(iPhone)两轮硬件涨价对消费者需求的价格敏感度。
这句话值得所有投资人和硬件同行反复读两遍。当一个产品处于缺货或配额受限状态时,渠道里能拿到的货自然会被最核心、对价格最不敏感的那批买家抢光。供应短缺像一层厚厚的滤镜,掩盖了普通消费者面对涨价时的犹豫和退缩。iPad 营收同比下跌 10% 就是一个危险的先行信号;而在竞争最激烈的中国市场,第三季度大盘整体下跌 15.4%(出货约 5790 万部),华为却交出同比逆势大涨 17.3% 的成绩单,以 21.1% 的市场份额稳坐中国第一,把份额 17.8% 的 Apple 按在身后。Counterpoint 的报告同样点破,缺乏标准版 iPhone 18 减少了 Apple 向线下零售渠道的铺货量。
现在,华尔街已经把胃口吊到了最高点。针对接下来的 2027 财年第一季度(即 2026 年 12 月假日季),Visible Alpha 分析师一致预期 Apple 单季总营收将冲上 1530 亿美元,其中 iPhone 营收要干到 889 亿美元,EPS 预期达 2.93 美元。
要把这张 1530 亿美元的期票兑现,John Ternus 在年底黑五和圣诞节面前横着三道硬槛:
- 走量断档与折叠屏缺货的双重挤压9 月季度浓缩了死忠粉的首发冲动,而年末假日季是普通家庭、预算敏感型买家的采购高峰。今年他们走进店里,没有新款标准版 iPhone 18,只有昂贵的 Pro、涨价的旧款,以及一台连 Apple 自己都无法预测何时能敞开供应的折叠屏 iPhone Duo。
- 低价库存见底与涨价反噬风险前期低价结转库存的成本缓冲在 12 月季度消退,毛利率指引已退至 45%–46%。一旦 Sabih Khan 暗示的下一轮涨价落地,而 2027 年存储供应瓶颈松动,缺货滤镜消失后,被连续涨价透支的真实价格弹性就会集中显露,现在的 145.4 亿美元囤货随时可能变成未来的去库存压力。
- AI 牌面仍是半成品官方大肆宣传、主打个人上下文感知与屏幕感知的全新 Siri AI,目前仅随 iOS 27 以英文测试版(beta in English)推出,对亟需夺回份额的大中华区,短期内很难转化为实际的换机驱动力。
打算在年底升级设备的普通用户,不必指望双十一或圣诞季出现深度的官方降价,在存储原厂把产能锁死在 AI 服务器上的周期里,晚买大概率还要替科技巨头的算力基建多交一份内存税。9 月季度的 1145 亿美元,是新帅借着未来产品线的声势和 145 亿美元的库存蓄水池,为过去一个财年画上的体面句号;等到缺货的掩护散去、明年春天标准版 iPhone 18 姗姗来迟,我们才能看清 Apple 究竟是完成了一场跨季收割,还是在秋天就已经把全年的换机耐心提前透支干净了。