2026年11月9日,赶在慕尼黑电子展开幕前一天,Infineon 宣布在奥地利菲拉赫工厂利用现有硅制造设备,在 300 毫米(12 英寸)碳化硅(SiC)晶圆上成功加工出功能性功率器件,并在德国德累斯顿基地验证了 300 毫米冷切割(Cold Split)技术。从 200 毫米跳到 300 毫米,单张晶圆可切出的芯片数量直接增至 2.3 倍,但 Infineon 全程避而不谈商业化量产时间表与实际良率。
半导体的新闻,最怕看标题,最该看定语。公关稿标题写着全球首款 300 毫米功率碳化硅晶圆,不知情的读者很容易以为 Infineon 率先造出了第一片 12 英寸碳化硅晶圆,成本马上要腰斩。翻开产业链履历就会发现,天岳先进早在 2024 年 Semicon Europa 上就展示过 300 毫米导电型 SiC 衬底,Wolfspeed 也在 2026 年 1 月 13 日发布了 300 毫米单晶 SiC 衬底。上游材料厂负责把晶锭长出来、切成光板衬底;Infineon 这次拿下的真正第一,是在全规模晶圆厂里把这张 12 英寸底板走完光刻、刻蚀、注入等流程,做成了能通电的功能性功率器件。
八寸产线还没跑顺,十二寸只是远期支票
把时间轴拉回现实,2026 年全球功率半导体厂商真正流汗流血的战场,根本不在 300 毫米,而在 150 毫米(6 英寸)向 200 毫米(8 英寸)的艰难爬坡。
连 Infineon 自己,也是在 2025 年 2 月才刚刚交付首批基于 200 毫米 SiC 制造的产品。放眼全行业,意法半导体(ST)在意大利卡塔尼亚以及与三安光电合资的重庆工厂,2026 年才刚进入 200 毫米产线爬坡期,卡塔尼亚原计划要到 2033 年才能达产每周 1.5 万片;安森美(onsemi)韩国富川工厂与罗姆(ROHM)日本宫崎第二工厂,同样卡在 2025 至 2026 年的 200 毫米转换节点上。
| 厂商 | 2025-2026 主力产线动作 | 300mm SiC 器件量产时间 |
|---|---|---|
| Infineon | 2025 年 2 月首发 200mm 产品;推进 200mm 路线图 | 未公布(仅跑通功能性样品) |
| 意法半导体 (ST) | 卡塔尼亚与重庆厂 2026 年启动 200mm 爬坡 | 未公布 |
| Wolfspeed | 聚焦莫霍克谷 200mm 晶圆厂产能爬坡 | 未公布(仅发布 300mm 衬底) |
| 安森美 / 罗姆 | 2025-2026 年推进富川厂 / 宫崎厂 200mm 投产 | 未公布 |
这里最容易踩的坑是时间线错位。就在两周前的 2026 年 10 月 27 日,Infineon 刚宣布在同一个菲拉赫基地投资约 11 亿欧元建设 300 毫米氮化镓(GaN)量产设施,预计 2027 年底投产。不少看客顺手把这个 2027 年底的投产节点按在了 300 毫米碳化硅头上。实际上,GaN 是在硅衬底上做外延,而 SiC 是纯正的硬骨头,两者的物理难度差着代际。Infineon 在通稿里写得极克制,明确表示会继续执行既定的 200 毫米 SiC 制造路线图。
芯片数量翻 2.3 倍,不等于单颗成本暴跌
为什么全行业不直接跳过 200 毫米、一步到位上 300 毫米?因为晶圆面积放大和单颗芯片降本之间,隔着一道残酷的良率算术题。
300 毫米晶圆的面积是 200 毫米的 2.25 倍,因为大圆边缘浪费少,能切出的毛芯片数(Gross Die)确实能达到 2.3 倍。但半导体制造算的是单颗合格芯片成本(Cost per Good Die),它的计算公式是(衬底成本 + 外延成本 + 晶圆加工成本)除以(毛芯片数 × 电学良率)。
没有高良率兜底,晶圆尺寸越大,报废的昂贵衬底就越多。
碳化硅晶体生长极慢,硬度仅次于金刚石,把晶圆直径做到 300 毫米,晶格位错密度、外延层均匀性和高温加工下的晶圆翘曲都会呈指数级恶化。偏偏新能源汽车主逆变器和 AI 数据中心固态变压器所用的车规级、工业级高压 MOSFET,对晶圆缺陷是零容忍的。如果在实验室里跑通流程做出的这批功能性器件,电学良率只有两三成,那么单张天价 300 毫米衬底分摊到每颗合格芯片上的成本,反而会远高于成熟的 200 毫米产线。
我不太买账的还有通稿里对复用现有硅设备与冷切割技术的包装。
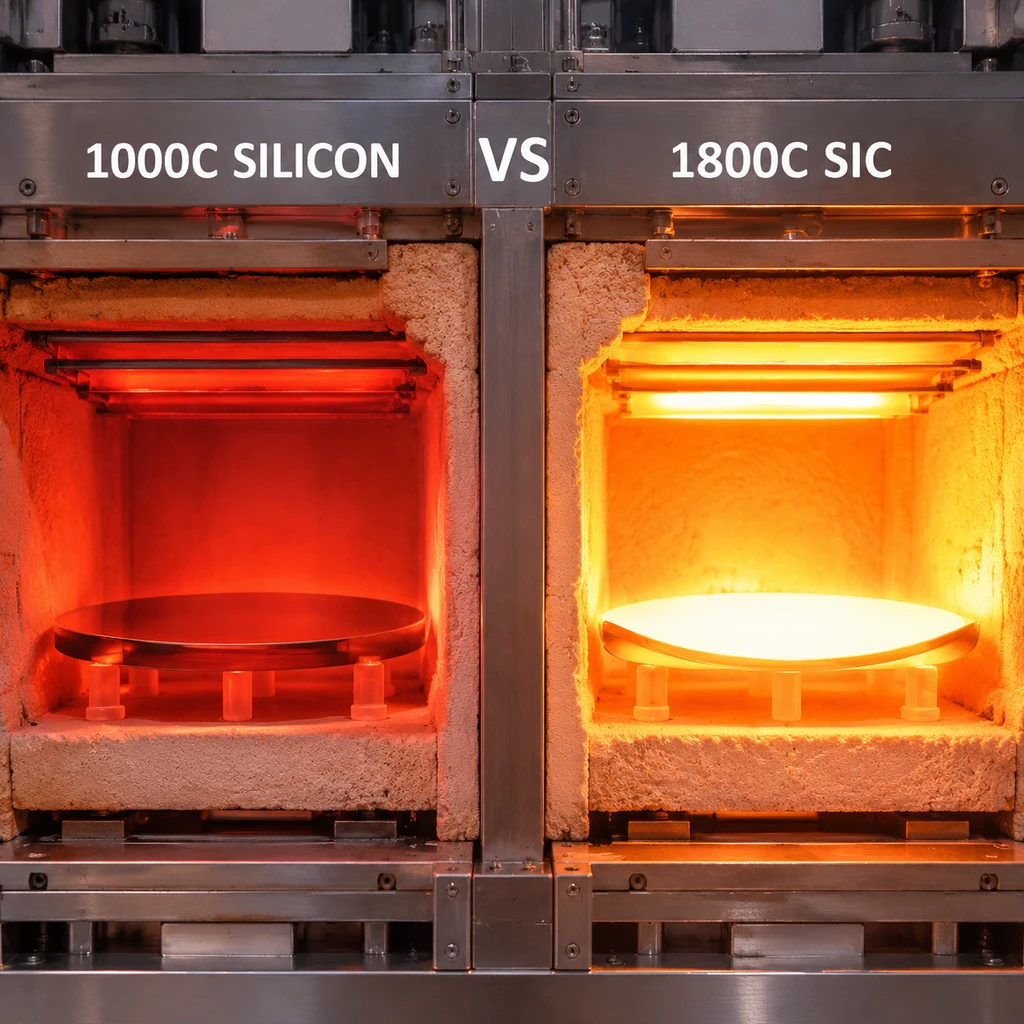
利用菲拉赫工厂现成的 300 毫米硅基产线,确实能省下光刻、清洗、常规薄膜沉积等环节的巨额设备折旧。但碳化硅不是硅,它的高硬度刻蚀、高温离子注入、减薄,尤其是高达 1600–1800°C 的超高温激活退火(硅工艺通常只需约 1000°C),普通硅晶圆机台根本扛不住,必须专门改造或采购专用设备。所谓复用,只是部分工序借壳,产线吞吐量和改造账单依然是黑盒。
同样,德累斯顿基地验证的 Cold Split 冷切割技术,原理是用激光在碳化硅晶锭内部打出改性层,再靠聚合物冷却收缩的应力把晶圆剥离下来。这招确实比传统金刚石线切割省材料、省时间,让同一个晶锭多剥出几张饼;但剥离手法再巧妙,也治不了晶锭在长晶炉里自带的微管和位错缺陷。
- 风险.在上游 300 毫米低缺陷衬底价格降下来、晶圆厂电学良率爬过盈亏平衡点之前,任何 12 英寸 SiC 的产能数字都只是实验室肌肉秀,无法转化为下游车企的采购降价单。
借古鉴今:半导体尺寸战争的心理战
翻开半导体史,这一幕早在二十多年前的硅晶圆时代就演过一回。
2000 年前后,全球硅晶圆从 200 毫米向 300 毫米跃迁时,Intel 和台积电率先砸下重金建厂,哪怕早期 300 毫米设备不成熟、单片的初期测试成本高得吓人,巨头也必须抢先亮出 300 毫米晶圆样品。原因无他,《孙子兵法》讲“先为不可胜,以待敌之可胜”,重资产制造业的龙头必须通过跨代技术展示,给竞争对手制造资本开支焦虑,同时给下游大客户吃定心丸。
今天的情况与当年硅晶圆的换代不完全一样。碳化硅的材料物理壁垒比纯硅高得多,200 毫米的生命周期会比当年硅的 8 英寸漫长得多。但背后的商业激励分毫不差:新能源汽车主机厂正在为未来五年的主逆变器挑长期供应商,AI 数据中心也在为兆瓦级机柜寻找固态变压器(SST)和高压电源(PSU)方案。这些大客户签长单时,看的不只是你 2026 年的 8 英寸报价,更看重到了 2030 年代你有没有能力用现成的 12 英寸硅厂房实现低成本扩容。
Infineon 赶在慕尼黑电子展前夜把硅、氮化镓、碳化硅三大材料的 300 毫米晶圆摆上同一个展台,算盘打得很精。当下靠 200 毫米产线保交付、赚现金流,远期靠 300 毫米技术预期锁住车企与 AI 巨头的长约,顺便给刚在 200 毫米产线上砸下重金的 Wolfspeed 和意法半导体上一道叙事眼药。至于这张 300 毫米碳化硅大饼什么时候能真正端上量产餐桌,先别听公关稿怎么吹,紧盯接下来两年各家 200 毫米产线的真实良率兑现度,以及上游 300 毫米衬底的缺陷密度何时能降到车规级红线以内。