现代汽车(Hyundai)全球首席执行官何塞·穆尼奥斯(José Muñoz)在纽约公开警示,美国若不保留严密的准入护栏,本土汽车工业将面临欧洲正在上演的剧痛。
这番表态的潜台词很直接:在缺乏行政屏障的市场,欧美传统车厂根本招架不住中国电车的价格压制。但穆尼奥斯随后给出的路线选择,却击碎了外界对传统车企的常规想象——现代既不打算靠转向高端豪华市场来避开价格战,反而明确宣布在中国战略上加码三倍。
左手要求北美筑起高墙,右手在中国深度结盟。表面看似矛盾的动作,其实折射出同一件事:传统大众车企已经没有退路。
撕裂的数据:高墙内的结界与墙外的剧痛
欧美两大主流汽车市场,眼下正被一条关税分水岭割裂成截然不同的两个世界。
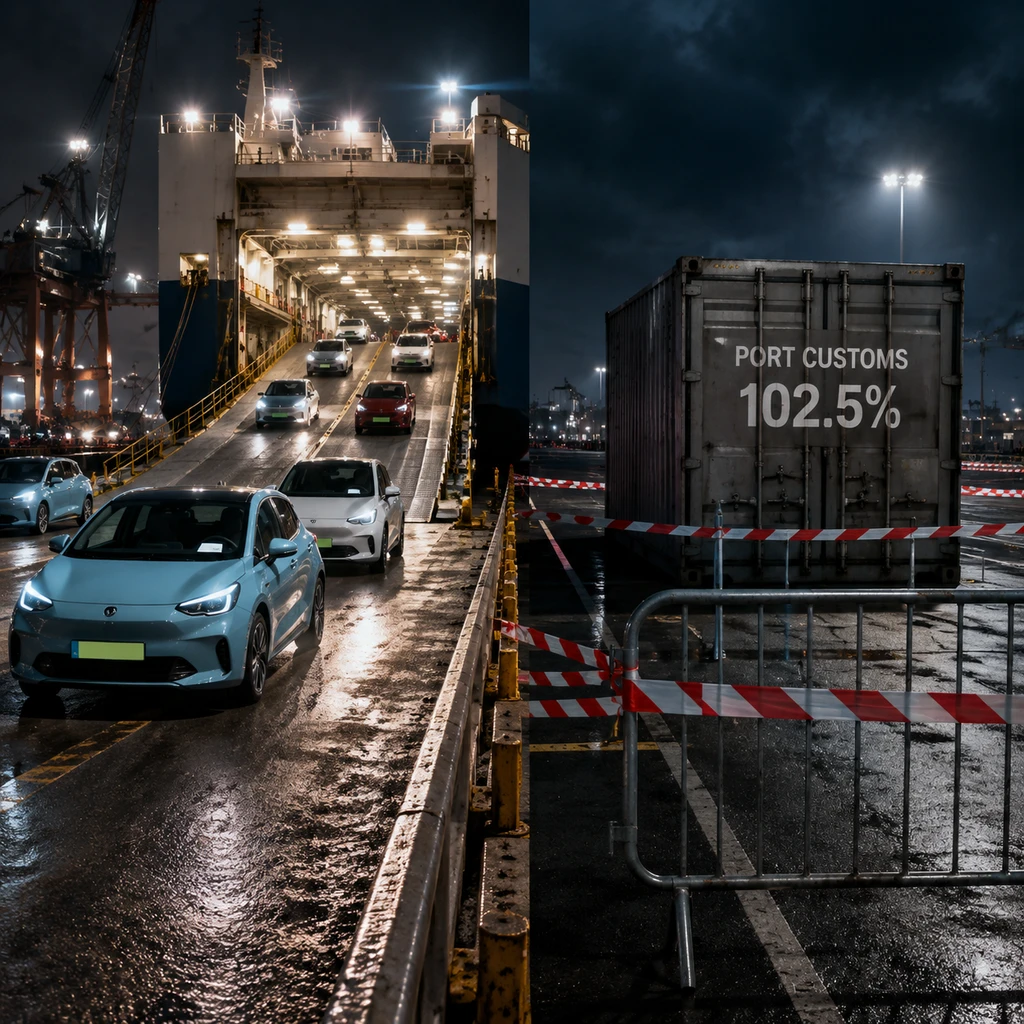
在欧洲,中国品牌正以极具杀伤力的价格快速攻城略地。2026年上半年,中国品牌汽车占欧盟销量比例已超过9%,在英国新车注册量中的占比达到约15%;在意大利、西班牙和法国等市场,中国车型的终端售价甚至比同级本土竞品便宜30%至40%。大众、梅赛德斯和沃尔沃的传统领地正在被蚕食。
反观美国,则完全是另一幅依靠政策维持的人造结界。
美国目前对中国制造电动车在2.5%常规关税基础上加征100%的301条款关税,使综合基础关税达102.5%,动力电池另外征收25%关税。这一组合拳让中国乘用车在美国零售端的直接存在感几乎为零。
2025年全球纯电动车销量榜上,比亚迪以约226万辆的成绩超过特斯拉的约164万辆。但在美国本土,特斯拉依然凭借约58.9万辆牢牢占据44%至46%的盘子,现代汽车则以约6.57万辆拿下5.1%至5.2%的份额。现代能在北美站稳脚跟,很大程度上正是仰赖这堵关税高墙的庇护。
问题是,这堵墙并不能凭空制造竞争力。
美国联邦新能源汽车购置税抵免已于2025年9月30日正式终止,需求端的直接刺激彻底退潮。当购车补贴被剥离,车企在北美必须全凭裸车成本与特斯拉贴身肉搏,穆尼奥斯感受到的寒意不言而喻。
成本鸿沟:补贴退场后的真实制造代差
欧美政界与传统车企习惯把中国车企的低价归咎于补贴。这套叙事解释了一部分历史,却刻意回避了眼下的现实。
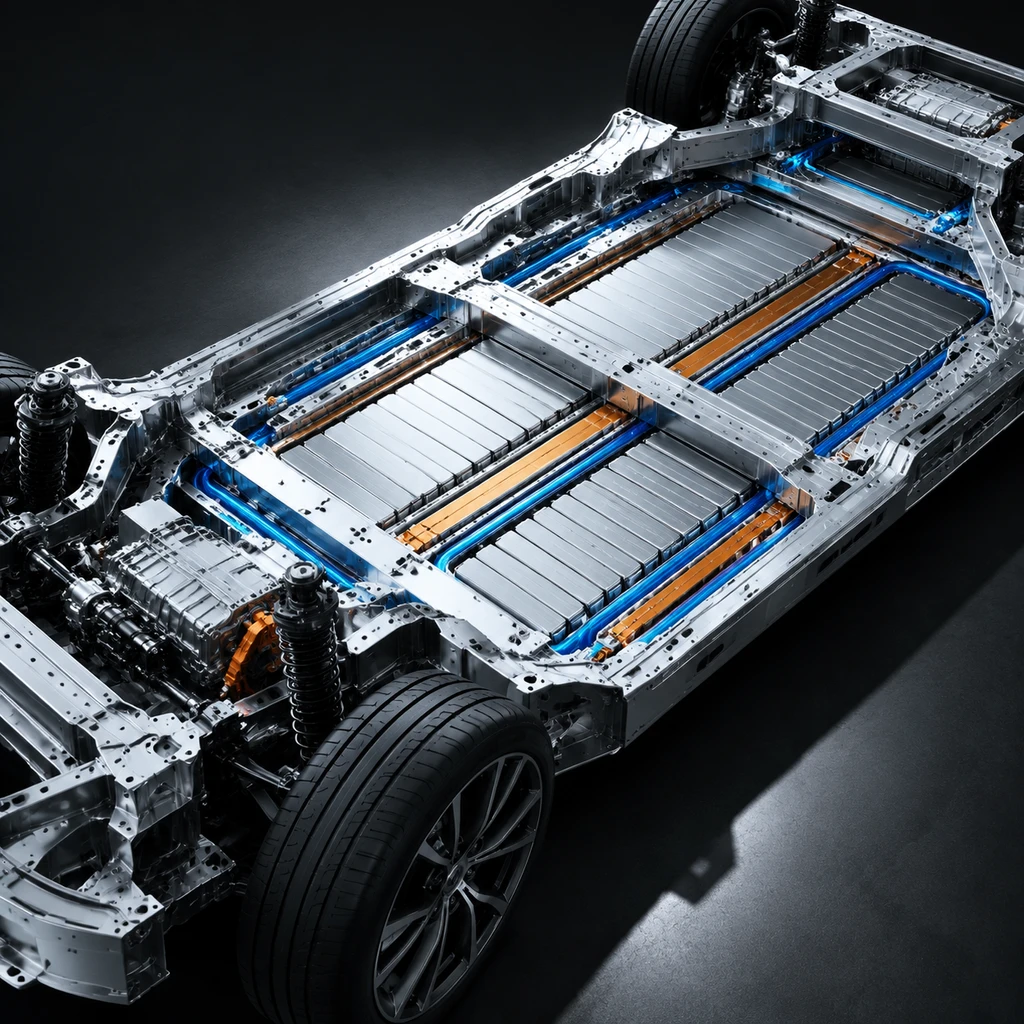
中国国家层面的直接新能源购车补贴早在2022年底就已经退出。在没有终端补贴的环境下,30%至40%的跨国价差依然顽固存在,根源在于整个工业生态的结构性差异。
从上游锂矿精炼、电芯化学体系研发,到整包制造、热管理系统与电驱总成,中国头部车企实现了高度的垂直整合。再加上超高密度的本土零部件网络与庞大内需催生的规模效应,研发迭代周期被压缩到传统燃油车的一半。这已经不是简单的边际成本问题,而是体系化效率差距。
所谓的贸易保护,只能推迟结账的时刻,无法改变算账的标准。
传统跨国车企长期依赖层层外包的分级供应商体系,开发一款新车往往耗时三到四年。在燃油车时代,这是严谨与品控的代名词;而在软件定义汽车和三电模块化时代,这种冗长架构变成了昂贵的财务负担。
欧美车企如果把希望寄托在指责补贴上,就永远解决不了为什么即便加上国际海运物流费用,自己的平价制造能力依然落后于人的根本缺陷。
现代的双轨算计:借禁令买时间,靠中国技术自救
正是在这种现实下,穆尼奥斯的战略布局展现出老练而务实的双面性。
面对中国车企的低价潮,不少西方车企选择向更高端的细分市场撤退,试图用豪华溢价躲避价格战。穆尼奥斯明确拒绝了这条路,现代汽车决意坚守大众性价比市场。
对于现代这种体量的大众车企来说,失去大众规模就等于慢性死亡。大众市场才是摊薄研发、采购与制造成本的命脉。既然避无可避,现代的核心算计就变成了以关税换时间。
除了关税,美国商务部的网联汽车禁令给出了精确的时间表:涉华网联汽车软件限制自2027款车型起生效,而车辆控制系统(VCS)的硬件限制将在2030款车型生效(最迟于2029年1月1日落地)。
这意味着,从2026年到2030年,行政法令为传统车企在北美硬生生凿出了一个缓冲期。现代汽车要利用这个时间窗口,在佐治亚州的大型电动车工厂爬坡产能,完成本土化供应链重构。
但在大洋彼岸,现代打出的却是截然不同的牌。
其在华市场份额已从2016年的近10%跌落至如今的不足2%,错失了中国新能源转型的黄金窗口。为了自救,现代并没有选择撤退,而是宣布在华业务加码三倍:
- 计划从2027年起在中国投放增程与纯电新车;
- 深度绑定宁德时代(CATL)确保电池供应与成本竞争力;
- 联手智驾企业Momenta补齐智能化短板,目标于2030年重回中国年销50万辆。
- 结论.现代的生存策略非常现实,在北美借政策筑墙防守,在本土借中国供应链补课。
防护栏挡不住产业规律
穆尼奥斯口中的公平竞争,在消费者与产业观察者眼中引发了广泛分歧。
北美消费者正在承受这种防御的代价。在7500美元联邦补贴终止后,美国市场上缺乏售价两万到三万美元区间的高性价比纯电车型。高额关税在保护本土制造企业利润率的同时,也将电动车普及的成本直接转嫁给了普通购车者。
天下熙熙,皆为利来。产业历史上类似的故事屡见不鲜。20世纪80年代美国对日本汽车实施自愿出口限制,虽然让底特律三大巨头获得了喘息时间,但并未阻止丰田与本田最终凭借更精密的制造体系与燃油经济性在北美扎下深根。
关税与安全审查可以改变贸易航道,却无法逆转底层制造效率的重构。现代汽车深知这一点,所以它没有躺在高墙后睡觉,而是抓紧时间用中国供应链来反向武装自己。
这场大众汽车市场的争夺,最终比拼的不是谁更擅长游说华盛顿,而是当这几年的人造缓冲期耗尽时,车企能否在真实的大众消费市场拿出一台足够便宜、足够好开的电动车。