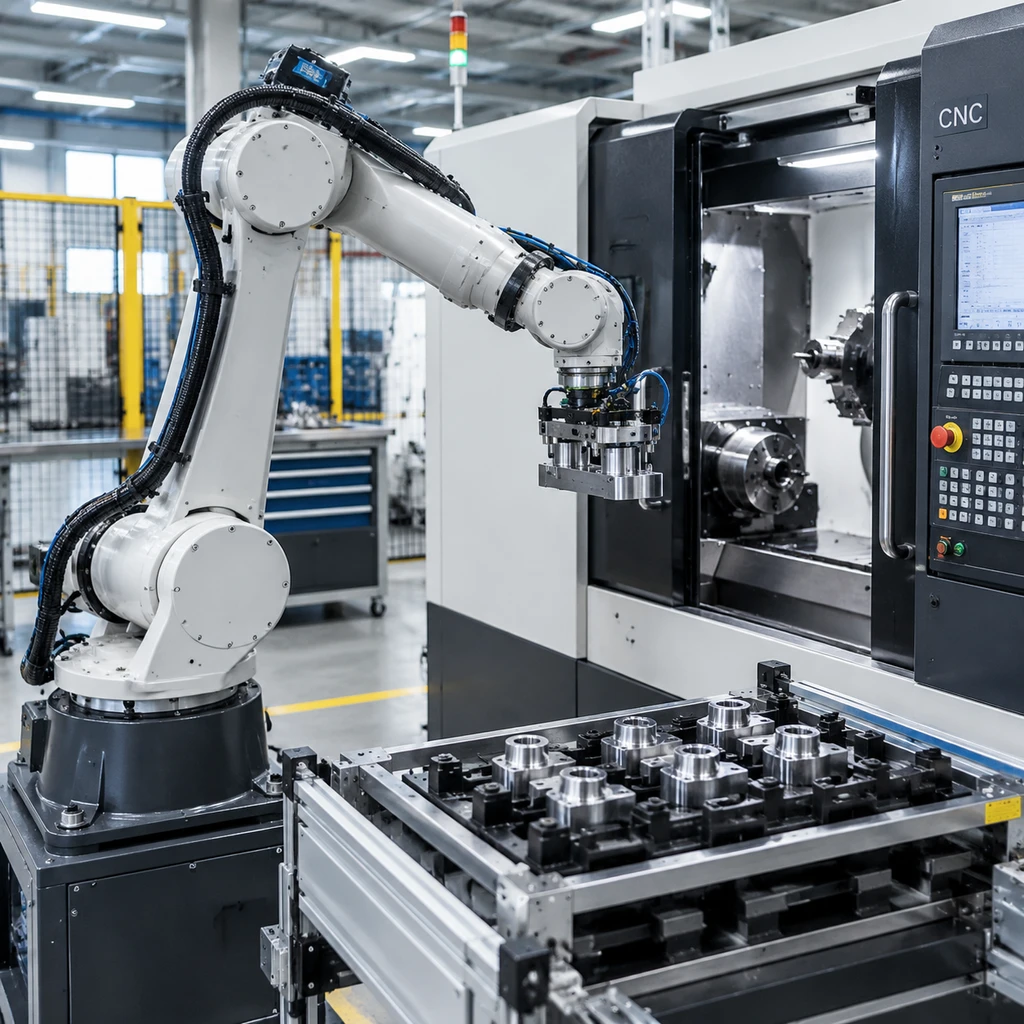
欧洲工业自动化领域迎来了一个数字耀眼的新节点。2026年10月5日,德国慕尼黑工业机器人企业 RobCo 被报道估值突破 10 亿美元,成为欧洲机器人赛道少有的独角兽。
但在工业界普遍面临需求收紧的周期里,这项交易并不等同于公司资产负债表的大幅扩充。穿透交易结构会发现,支撑 10 亿美元估值的并非新一轮面向研发与扩产的股权增发,而是一笔规模仅约 4000 万美元的员工老股出售。在官方甚至未在主页发布正式通稿的静默期里,这场纸面升值更像是早期资本在二级流动性里完成的一次定价锚定。
纸面独角兽与二级市场的套现温差
这笔约 4000 万美元的二次交易(secondary share sale),主要功能是为早期员工和创始团队提供流动性窗口。新入场的投资方包括 Cherry Ventures 和 European Tech Collective,红杉资本(Sequoia Capital)、Lightspeed、Greenfield Partners、Kindred Capital、Lingotto 以及 Promus Ventures 等老股东也选择参投。
反常之处在于信息披露的时间差。截至2026年10月5日,RobCo 官方新闻页面尚未官宣该笔交易,其公开记录的最新融资仍停留在2026年1月29日完成的 1 亿美元 Series C 轮。对一家刚刚跨入独角兽门槛的硬件公司来说,如此低调的处理方式直接印证了交易性质的差异:老股转让仅是股东结构的换手,现金流进的是个人账户,并未变成购买减速机、扩建装配线或加注算法研发的直接弹药。
从慕尼黑工大到资本热钱的四年跳板
RobCo 由 Roman Hölzl、Benjamin Musto 与 Paolo Piacenza 于 2020 年联合创立。公司最初的技术雏形脱胎于学术实验室,核心设想是通过模块化构件让机械臂具备像乐高一样的拼装弹性,配合低门槛的软件控制台,切入机床上下料、物料搬运和托盘码垛。
欧美风投对它的追捧曾有一套清晰的时间线。2022年12月,红杉资本领投了约 1300 万美元的 Series A 轮融资;2024年2月,Lightspeed 接棒领投了 4250 万美元的 Series B 轮。随后在2026年1月29日,Lightspeed Venture Partners 与 Lingotto Innovation 共同领投了 1 亿美元的 Series C 轮,参投方汇集了 Sequoia Capital、Greenfield Partners、Kindred Capital、Leitmotif 以及 The Friedkin Group。
风投机构愿意不断抬升其身价,逻辑在于押注欧洲乃至全球中小型制造企业(SMEs)的用工荒。传统制造大国中小工厂密布,这些企业没有庞大的现场电气工程师团队,很难消化传统集成项目的漫长交付周期。RobCo 提出的模块化硬件加上按月付费的机器人即服务(RaaS)订阅模式,恰好打中了风投对工业 SaaS 估值倍数的偏好。
夹在巨头与协作臂之间的中端账本
制造企业采购设备从不看融资通稿,车间主管只看两个指标:整站改造成本,以及多长时间能收回投资。在真实的设备改造市场中,RobCo 面临着左右夹击的挤压。
在低预算与轻负载端,丹麦优傲机器人(Universal Robots)已构建起成熟的生态圈。UR 的单臂售价通常在 25,000 至 75,000 美元之间,包含外围治具与系统集成的典型工作站落地成本约为 60,000 至 180,000 美元。UR 拥有极其庞大的第三方夹爪与视觉配件网络,工厂技术员看几套视频教程就能调通简单工序。
而在高负荷、快节拍与严苛精度端,以日本发那科(FANUC)为代表的传统自动化巨头依然统治着产线。一套 FANUC 生产级工作站价格通常在 100,000 至 300,000+ 美元之间,尽管初期硬件和定制工程集成门槛偏高,但具备数十年验证的高平均无故障运行时间(MTBF)以及遍布全球的备件网络。
RobCo 的典型装机项目成本约在 70,000 至 200,000+ 欧元。它卡在协作机械臂与传统重载机械臂的正中央,试图用可拆装变径的关节和自研软件消除外部系统集成商的加价空间。
产线自动化从来没有即插即用的魔法,法兰盘外的非标接口才是吞噬利润的黑洞。
问题在于,工业现实极其繁琐。即便机械臂主体可以通过模块化实现现场重构,机械臂与数控机床(CNC)、可编程逻辑控制器(PLC)以及工厂安全防护光幕的通信对接,依旧逃不开定制化调试。一旦现场遇到产线布局变更或精度漂移,缺乏庞大集成商网络的初创团队就必须派出自己的工程师进驻擦屁股,这让纯粹依靠软件订阅摊薄交付成本的设想遭遇阻力。
隐去的经营水线与出海考验
剥离掉资本运作的标签后,RobCo 真正的产业成色仍处于信息迷雾之中。
截至2026年,RobCo 官方始终未公开披露过经第三方审计的年度经常性收入(ARR)、出货装机总量以及具体的规模量产客户清单。至于此前多次向投资人提及的美国市场拓展,亦没有可供验证的跨国站点大批量交付数据。
- 风险.中小制造企业对投资回收期的容忍极限通常在 12 至 24 个月。在缺少数万小时工业耐久性背书的前提下,采用 RaaS 模式采购一套成本在 7 万至 20 万欧元以上的可重构机械臂,客户可能面临停机维护响应迟滞的潜在经营风险。
在自动化软硬件产业,靠概念重估市值容易,但在油污与铁屑飞溅的真实车间维持高综合设备效率(OEE)极其残酷。这笔 4000 万美元的老股换手让创始团队与早期资本拿到了阶段性入袋的筹码,但对 RobCo 而言,欧洲智能制造并不缺估值十亿美元的纸面明星,缺的是经得起千百次连续冲压、能在资产负债表上真正实现正向盈利的硬仗赢家。