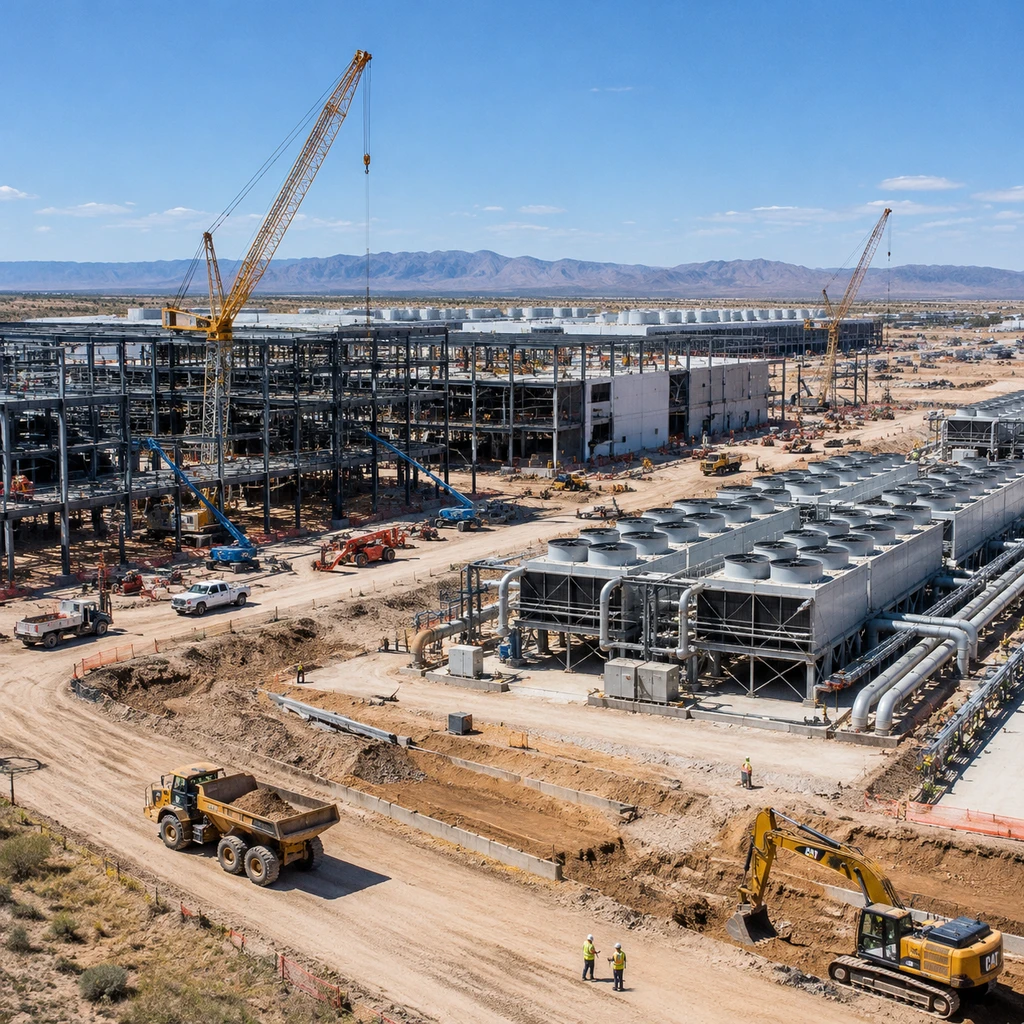
Google近期悄然更新了其全球数据中心目录网页(datacenters.google/locations),集中呈现了遍布全球的基础设施清单与建设状态。这份原本被视作常规企业资产披露的清单,直接坐实了超大规模云巨头(Hyperscalers)正在将算力版图从传统的弗吉尼亚或西欧枢纽,急剧推向印度安得拉邦与乌拉圭卡内洛内斯等新兴市场。
然而,这场看似顺理成章的全球扩张,在聚光灯背后正撞上严苛的物理现实。它不仅暴露出科技巨头在官网元数据标注与地方真实工程进度上的微妙脱节,更清晰地折射出一个行业转折点:生成式AI驱动的算力狂飙,其核心阻碍早已不再是算法本身,而是实打实的电网负荷、水资源争夺与严峻的投资回报率拷问。
撕开地图表象:自相矛盾的元数据与扩张前哨
细看Google披露的元数据,不难发现其内部统计口径的裂缝。在乌拉圭的卡内洛内斯项目上,全局清单数据将其标记为非在建状态(inDevelopment: false),但跳转至该项目的专属详情页时,官方却又赫然写着正在建设中(in development)。乌拉圭国家环境部的官方评估也证实该工程仍在推进中。这种前后抵触的记录,折射出云巨头在急速扩张周期中对敏感资产进度的复杂权衡。
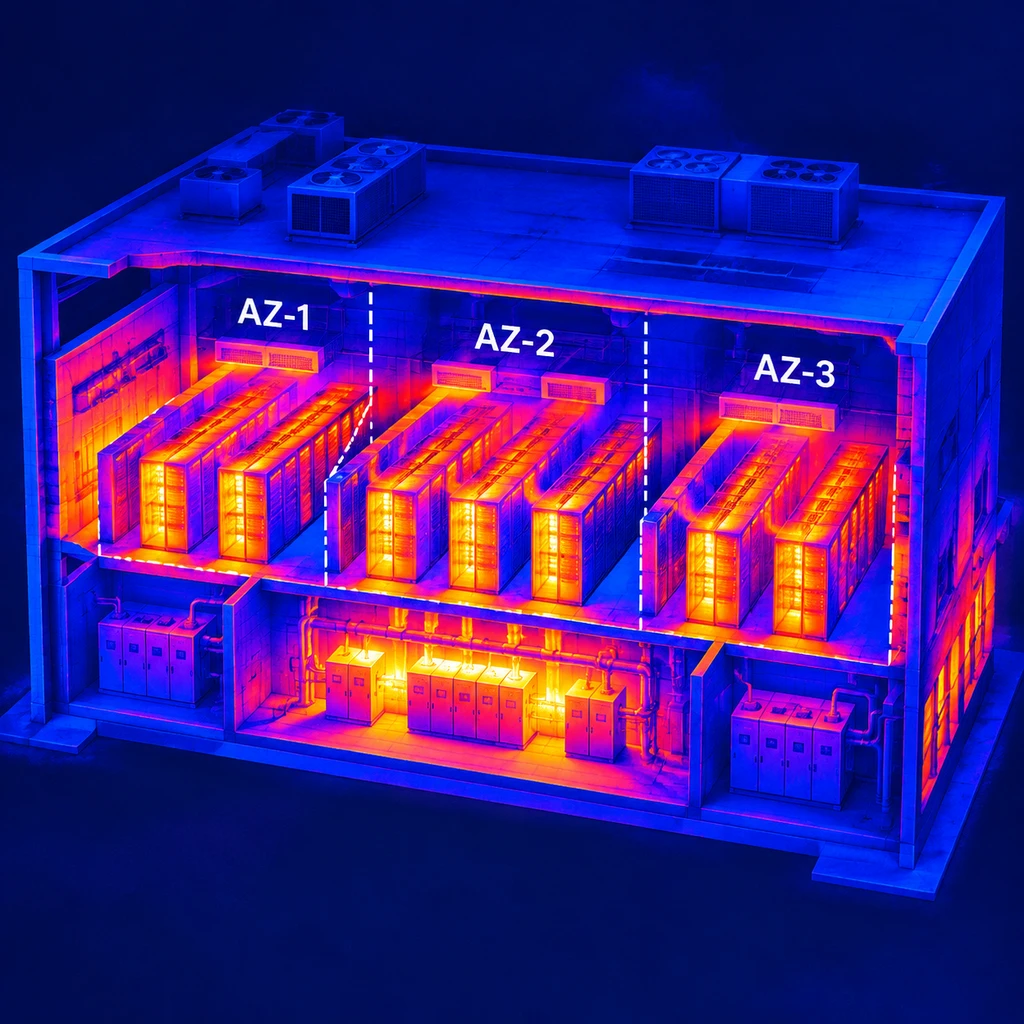
与乌拉圭形成呼应的是南亚次大陆的激进动作。Google在印度安得拉邦维沙卡帕特南圈定的首个AI中心,计划在2026至2030年间投入约150亿美元,打造规划接近1 GW的超级算力集群。该工程已于2026年4月28日动工,目标直指2028年前后投入运营。从拉美平原到南亚沿海,超大规模云服务商正以史无前例的速度深入新兴节点。
但在比拼这些版图数字时,市场往往存在认知误区。各家公布的统计口径并不互通:微软高调宣传其拥有超400个物理数据中心与70多个区域;AWS宣称39个区域和124个可用区,外媒调查却显示其物理设施超过900处;Google则维持着43个云区域与130个可用区的口径。事实上,一个区域内的多个逻辑可用区完全可能挤在一至两栋物理建筑内,单纯数建筑数量或区域多寡,根本无法客观反映实际的算力供给。
两千亿Capex的真正去向:买楼还是买芯片
支撑这轮全球拿地浪潮的,是令人咋舌的财务数字。2026年最新资本支出(Capex)指引显示,Alphabet已将支出区间上调至1950至2050亿美元,微软约为1750亿美元(包含融资租赁),亚马逊更是逼近2200亿美元。然而,这数千亿美元的真正流向,并不是常规认知中的钢筋水泥。
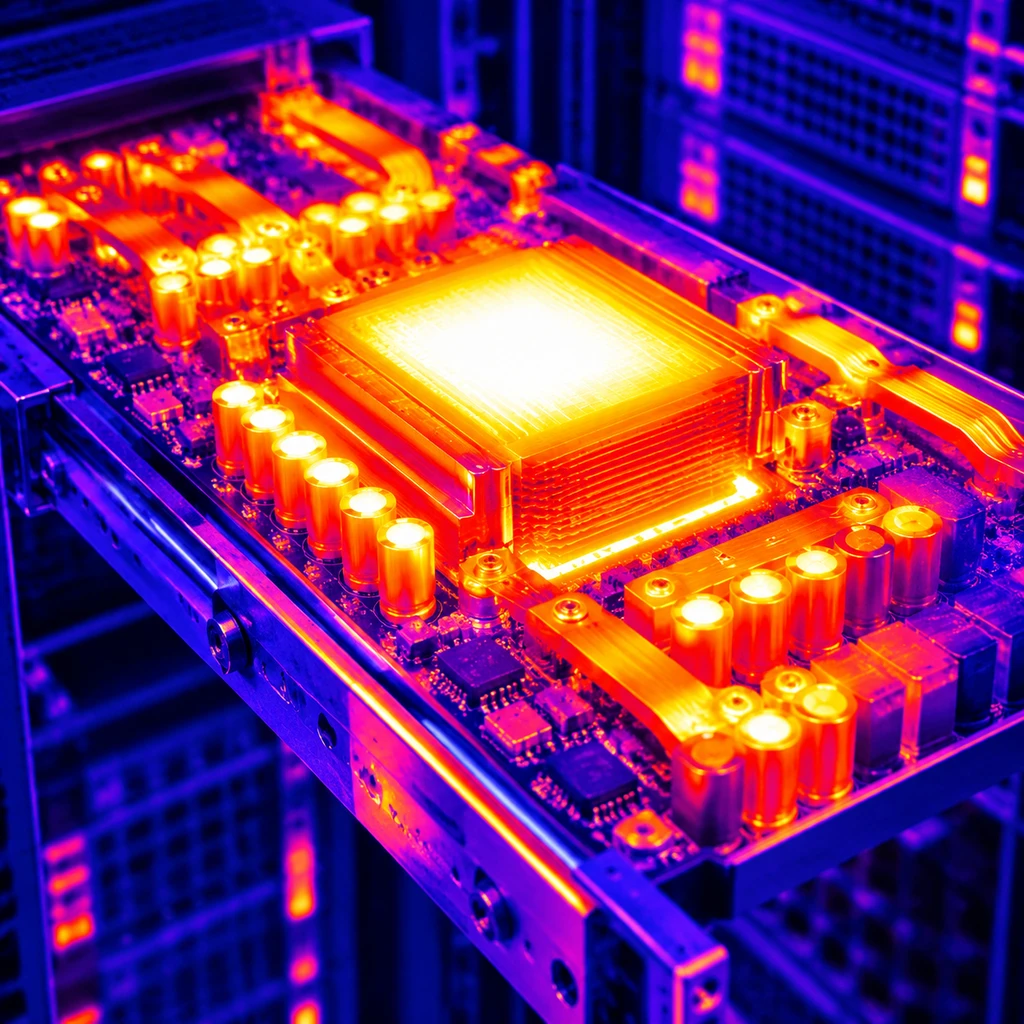
真正吞噬现金流的不是地皮与砖瓦,而是机柜内三年即遭淘汰的高发热硅片。
Alphabet财报披露,2025年技术基础设施支出中约60%直接用于采购服务器等计算资产,例如其第七代自研TPU Ironwood;微软2026年第二季度的资本支出中,也有约三分之二被CPU和GPU这类短期资产吃下。这些高密度芯片的折旧周期远比土地和建筑严酷,迫使巨头必须将建筑内部的空间塞满最紧凑的电力配套,这也直接引发了机房功耗密度的急剧跃升。
当单机柜功率从传统时代的10 kW飙升至AI时代的40 kW甚至100 kW以上时,土建本身变成了最容易解决的一环,真正的硬仗转向了外部:变电站能不能接进来,以及机房产生的巨量热能该如何排出去。
水与电的现实墙:干旱妥协与就业落差
在远离硅谷总部的实际工程现场,算力扩张正与地方资源发生激烈碰撞。乌拉圭卡内洛内斯项目占地约32.2公顷,总投资超8.5亿美元,但在规划之初就遭遇了当地严重干旱与民间持续抗议。为换取合规通行,Google不得不全盘推翻原先的水冷方案,将其耗水量从最初规划的每日380万升断崖式削减至风冷方案的每日48.1立方米。代价是耗电量的增加,该项目预计年耗电量在420至560 GWh之间。
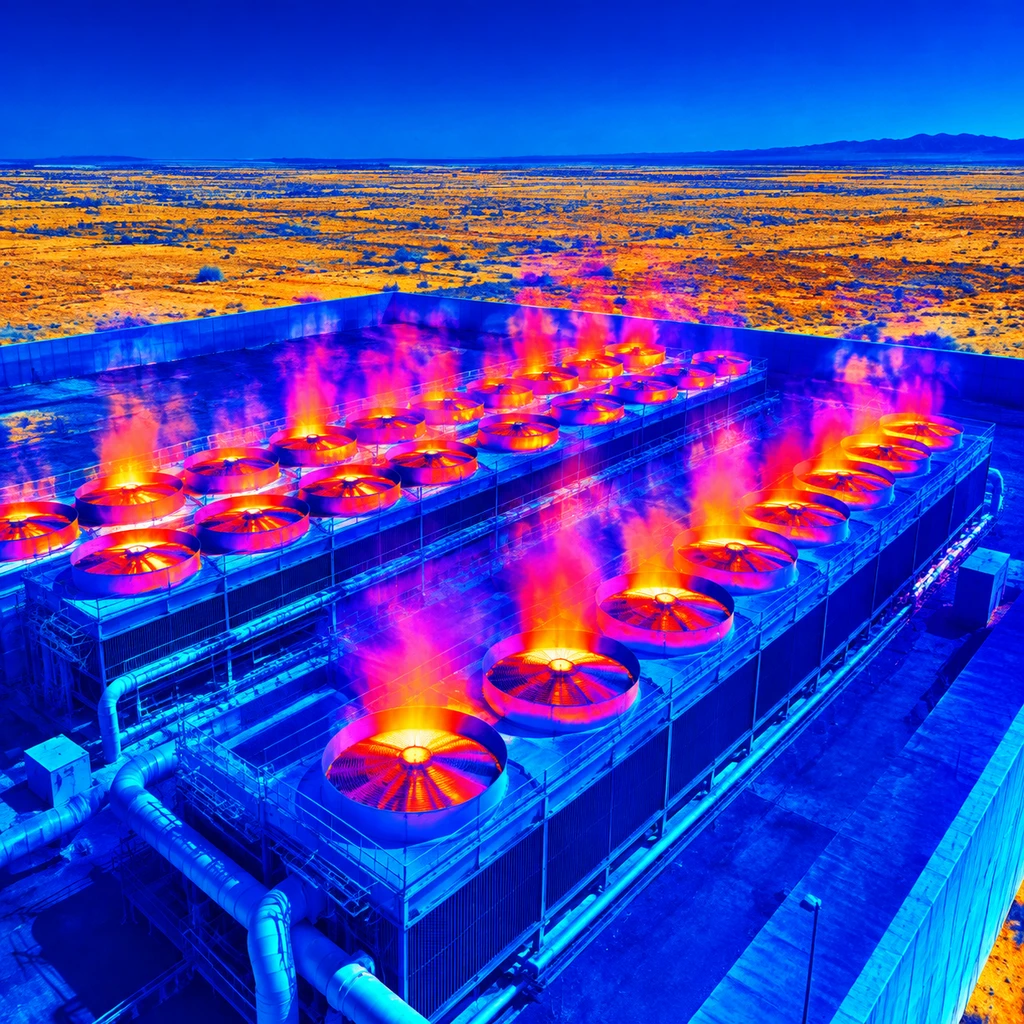
更深的裂痕在于本地价值与资源消耗的落差。在安得拉邦,当地官方宣称150亿美元的AI枢纽将带动2万至3万个岗位;但在乌拉圭,虽然土建期能吸纳300至800名施工工人,一旦设施通电投产,长期运营岗位仅剩约50个。占用数百吉瓦时的清洁电力并挤占水资源指标,换来的常态化就业却极为有限,这让新兴市场的社区抵触情绪迅速升温。
- 风险.水资源与电网的物理天花板正在转化为实质法律风险。在维沙卡帕特南,环保组织与法律界对Google未公开运营水耗数据提出抗议,直指当地地下水早已紧缺;巨头常用的跨区域淡水补偿机制并不能解本地旱情之渴,乌拉圭居民亦因噪音与光污染提起诉讼,未来类似环保官司将常态化拖慢新节点的通电周期。
AI的尽头是公用事业。当Google与同行们把动辄数千亿美元的弹药倾泻在全球地图上时,它们真正要摆平的已不是竞争对手的算法迭代,而是每一度电的来源、每一滴冷却水的去向,以及每一个被机房轰鸣声笼罩的边缘社区。