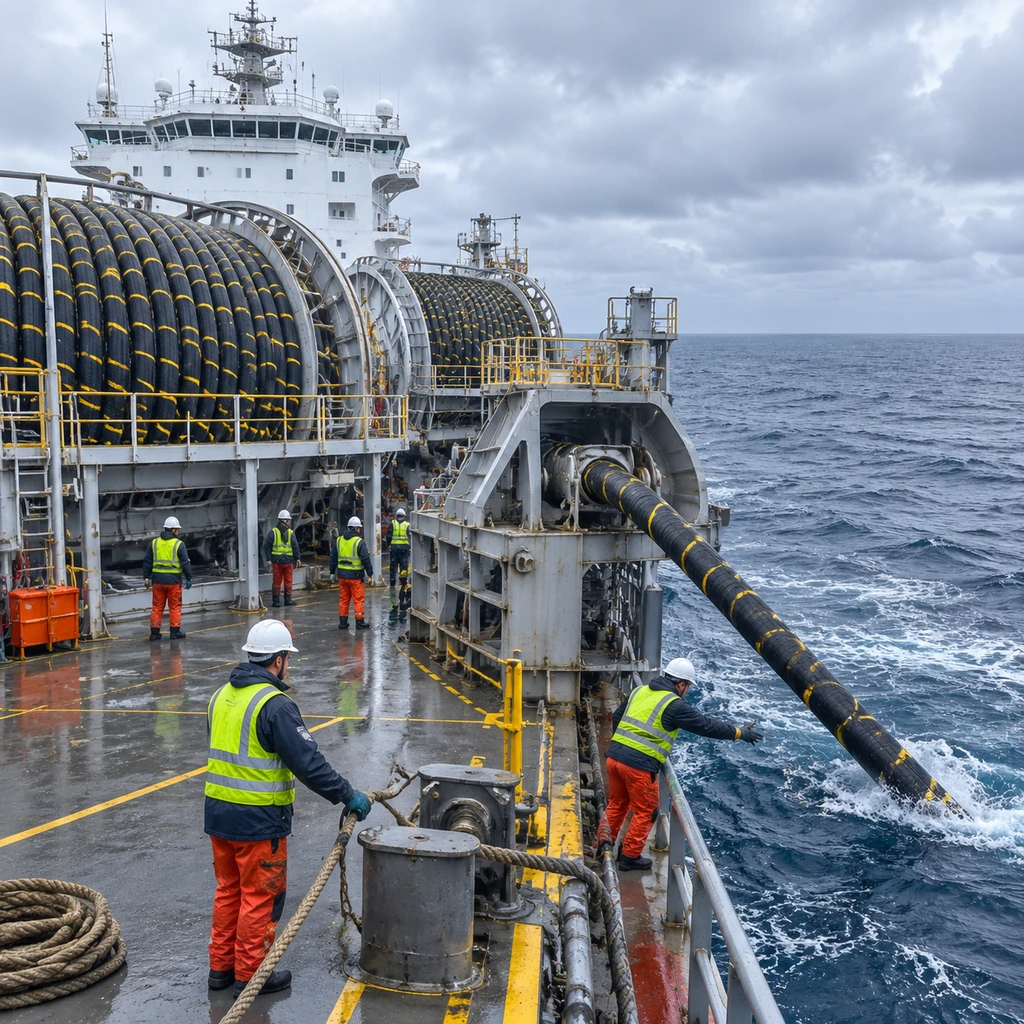
Google 与 Meta 斥资数十亿美元在太平洋海底铺设的算力大动脉,正被列入深海破坏的最高风险名单。美国国会美中经济与安全审查委员会(USCC)与战略与国际研究中心(CSIS)在 2026 年 9 月至 10 月相继发布报告,将 Google 的 TPU、Meta 的 ORCA 以及 Verizon 参投的 E2A 三条在建跨太平洋海缆,排进灰色地带受袭风险的前五名。科技巨头拥有雄厚的造缆资金和云端调度能力,但这些海缆高度集中于关岛、台湾等极少数浅水咽喉,且全球仅有约 62 艘敷设与维修船。一旦海缆在摩擦中遭船锚拖断,巨头们面临的真正危机是无船可修。
关岛 210 海里外的测绘航迹与被误读的深海窃听
外界很容易把科考船在海缆上方徘徊联想成深海窃听,但目前没有任何公开证据表明 Google 或 Meta 的太平洋海缆流量遭到了深海物理窃取。现代跨洋海缆采用高容量光学设备与端到端加密,想要从数千米深海的光纤中直接提取信号,技术门槛极高且得不偿失;真正的情报风险往往出现在陆地登陆站、网络设备或维修环节。中国官方也多次拒绝监控与蓄意破坏的指控,批评西方说法是打压中国海缆产业的地缘政治借口。
科考船在水下做的其实是海底水文测绘与目标摸底。CSIS 追踪了 2020 年 1 月至 2025 年 12 月间全球 48 个国家的 200 多艘科考船轨迹,发现中国科考船在公海海底基础设施附近停留的时间比例显著高于美俄等国,且在 2024 年明显增加。其中向阳红 06 号在 2024 年 2 月至 5 月间三次前往距离关岛约 210 海里的海域,在包含 Apricot 和 AAG 海缆的区域走出密集的测绘航迹;同年 7 月又覆盖了 ACC-1、AAG 和 SEA-US 海缆所在海域。配合中国船舶科学研究中心附属研究人员公开的可在 4000 米水深作业的切缆装置设计,这种摸底针对的是断网能力而非窃听。
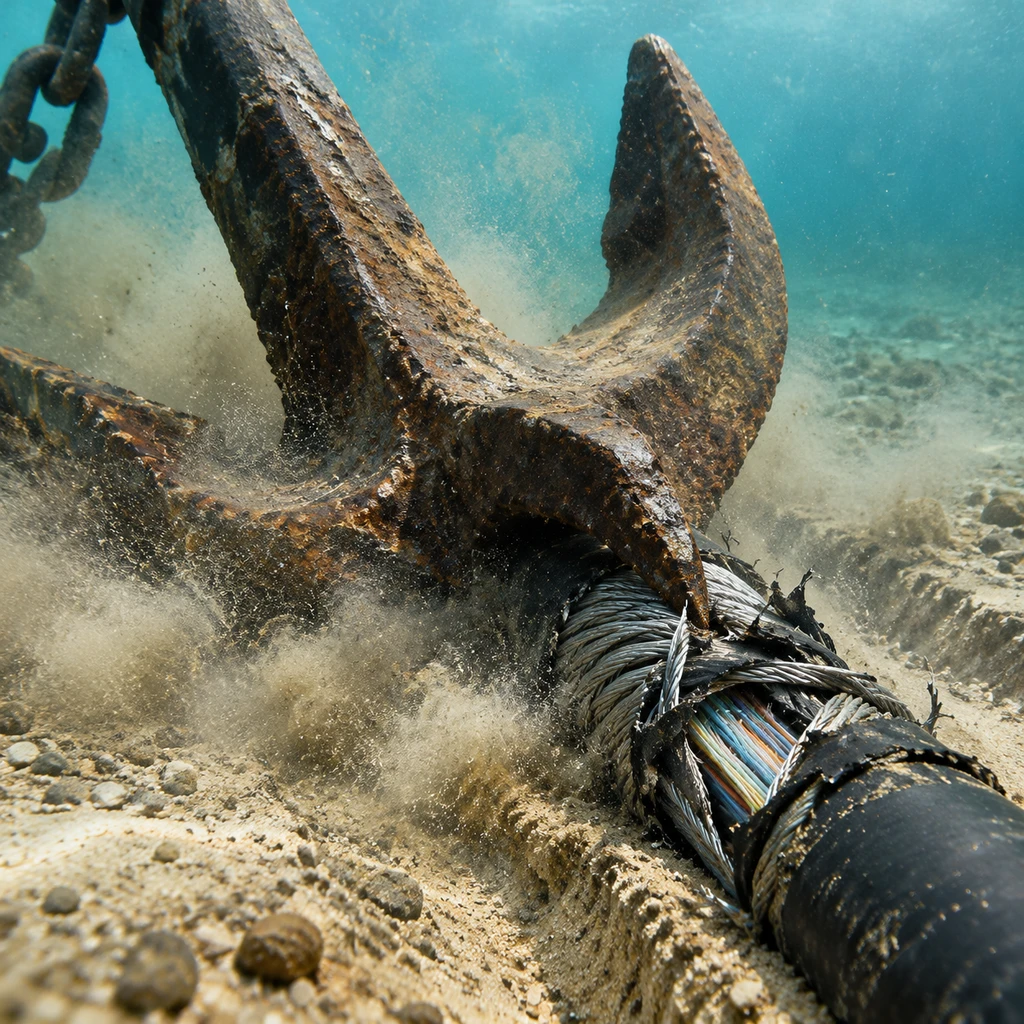
在浅水区,比深海切割器更廉价也更难追责的工具是商船铁锚。国际电缆保护委员会(ICPC)统计显示,全球约 170 万公里海缆每年发生 150 至 200 起故障,其中 70% 至 80% 由捕鱼和抛锚等意外造成,这给了破坏行动极佳的掩护。2025 年台湾周边接连发生三起涉中资或中国籍船只断缆事件,但司法与官方定性截然不同:2025 年 2 月多哥籍宏泰 58 号拖锚走之字形切断台澎三号海缆,中国籍船长于同年 6 月因故意损坏海缆被判刑 3 年,但官方记录仅证实船长个人故意,未发现来自北京的直接指令;同年 10 月损坏台马二号海缆的渔船船长则被判定为过失,获刑 3 个月。学术界与 ICPC 均警告,仅凭航速异常、AIS 信号中断或拖锚轨迹,在法律和技术上极难把航海疏忽与灰色地带破坏彻底切开。
百亿造缆竞赛撞上物理瓶颈与 62 艘船的运力死穴
过去跨洋海缆由传统电信运营商联盟主导,如今 Google 和 Meta 为了支撑跨洋云服务与 AI 算力调度,已经成为太平洋海缆最大的金主。两家公司在 2024 至 2025 年把跨洋带宽推到了新高度:Meta 参投的 Apricot 海缆全长 12,000 公里、设计容量达 290 Tbps,其日本—台湾—关岛段已于 2025 年 10 月可用;连接关岛与加州的 Echo(260 Tbps)及绕道印尼、菲律宾的 Bifrost(超 260 Tbps)也在同年 10 月连通;Google 则在 2024 年 4 月豪掷 10 亿美元扩建 Pacific Connect 项目。
科技巨头用百亿美元买到了带宽冗余,却没买到物理抗毁性。
自 2020 年起,美方通过电信团队(Team Telecom)加强国家安全审查,将香港排除在 PLCN 等新建跨洋海缆的直接连接之外,迫使新建海缆全面向关岛、台湾、日本和菲律宾汇聚。这种重排让高容量变成了伪冗余:多条 Tbps 级海缆在进出关岛、台湾的浅水区和繁忙航道上扎堆,形成了一击即溃的物理瓶颈。USCC 基于 2024 年底容量数据的压力测试模型显示,一旦跨太平洋主干发生复合断裂,冗余空间会迅速归零。
一旦这些咽喉节点在危机中被切断,真正把局部故障拖成数周断网的死穴在海面之上。全球海缆制造与铺设高度集中在美国 SubCom、法国 ASN、日本 NEC 和中国华海通信(HMN Technologies)四家企业手中,而科技巨头采取的是轻资产模式,只出钱买带宽和路由,自己不养维修船队。
CSIS 2026 年评估显示,全球目前仅有约 62 艘海缆敷设与维修船,其中专职抢修的仅占少数且船龄严重老化;美国海军名下更是只有 1 艘专用电缆敷设与维修船宙斯号(USNS Zeus)。预计到 2040 年,仅西南太平洋和南海地区就至少还有 8 艘维修船的运力缺口。
- 风险.跨国企业的云架构师如果把同一个海外业务的主备可用区同时放在台湾、日本或菲律宾,以为走不同海缆就算异地容灾,一旦关岛或巴士海峡发生多点断缆,主备线路会在同一天掉线。
真正决定太平洋算力网生死的变量,已经不在 Google 和 Meta 的海底光缆招标书里,而在接下来的一系列实体动作中:美日澳等国政府是否会掏钱补贴造船厂、建立印太区域级的主权维修船队;Google 绕开传统东亚咽喉、经由斐济和法属波利尼西亚的南太平洋新路由(Tabua 等海缆)能否按期交付;以及国际海事机构能否拿出一套针对方便旗商船在海缆保护区异常抛锚的强制执法新规。