新型云服务商(neocloud)General Compute 在 2026 年 10 月 27 日宣布完成 1 亿美元 A 轮融资,由 Blackbird Ventures 和 Abstract Ventures 领投,投后估值冲到 8 亿美元。就在今年 5 月种子轮时,这家公司的估值还只有 6000 万美元。与大多数背负巨债买英伟达 GPU、从头盖大型数据中心的同行不同,General Compute 专攻 AI 推理(Inference),采购 SambaNova、Cerebras 和 Positron 的定制芯片,插进改造后的旧比特币矿场里向 Baseten 这类推理平台出租裸金属算力。
这笔融资踩在一个极度分裂的时间点上。上市算力租赁商 CoreWeave 股价刚跌到 12 个月低点,马斯克在 10 月 25 日放话称 200 多家新型云服务商将面临孔雀鱼式的死亡与整合,Gartner 更在 10 月 14 日预测,到 2030 年超 80% 的同类服务商将停止独立运营。一边是行业崩盘预警,另一边是签下 1 亿美元年度经常性收入(ARR)大单、估值五个月翻了十多倍的新玩家,到底谁在裸泳?
拆穿去英伟达化与 4 亿美元采购的公关滤镜
对外讲故事时,General Compute 把自己包装成避开 GPU 锋芒、专买英伟达对手芯片的另类。但翻开它的技术白皮书与交易底单,核心筹码和公关稿完全是两码事。
首先是那笔被拿来撑门面的 4 亿美元 SambaNova 芯片采购案。这并不是一笔一手交钱一手交货的买断交易,而是信贷机构 Upper90 在 2026 年 7 月 17 日批出的一笔动态债务授信额度,初始规模只有 1 亿美元,后续能不能提款全看客户需求。更有意思的是,这笔授信额度的首次提款根本没给 SambaNova,而是流向了 9 月 29 日签下多年部署协议的晶圆级芯片商 Cerebras。至于 Cerebras 的产能以及 10 月 20 日刚签约的 Positron Atlas 系统,都得等到 2027 年第一季度才能真正给客户插电上线。
技术架构上,它也没有摆脱英伟达。AI 推理工作负载分为两个阶段,先把长提示词塞进模型做预填充(prefill),再一个字一个字往外蹦词做解码(decode)。General Compute 目前的底层方案,依然是在预填充阶段老老实实使用英伟达 GPU,只在解码生成阶段切换到专用加速芯片。
这套混合打法算的是一笔物理落地账。该公司的白皮书称,在 SambaNova 上跑 GPT-OSS-120B 模型,端到端延迟比基准 GPU 云快 16.2 倍。非英伟达芯片厂商手里有快刀,却没有能力自建大规模机房。General Compute 避开新建数据中心漫长的电网审批,直接去租现成机柜、改造废弃比特币矿场,帮这些小众芯片商解决了插电上线的脏活累活,目标是 2027 年部署 75 兆瓦算力。
千亿订单假象与 6 年折旧的债务绞索
为什么手握大单,华尔街和硅谷还在唱衰新型云服务商?General Compute 联合创始人兼 CEO Finn Puklowski 把马斯克的唱空归结为压价手段,认为马斯克自己正背着 400 亿美元债务买卡,唱衰同行只是为了压低 GPU 价格,并拿 Anthropic 刚公开的 S-1 招股书当定心丸。
但这颗定心丸恰恰暴露了行业的荒诞。《史记》有云,天下熙熙,皆为利来。翻开 Anthropic 在 10 月 26 日披露的 S-1 文件,它签下的多年期算力承诺确实惊人,其中与 Nscale 达成约 446 亿美元,与 Lambda 达成 413 亿美元,而最大的一笔高达 1205 亿美元的算力合同,给的恰恰是马斯克旗下的 SpaceXAI。马斯克一边用 SpaceXAI 吞下 Anthropic 上千亿美元的订单,一边预言 200 多家中小算力商要死掉,这根本不是看空算力需求,而是重资本寡头在清理门户。更关键的是,Anthropic 招股书里写得很清楚,这近 2000 亿美元的合同全部附带严格的交付与融资条件,不是躺在账上的无条件现金。
压垮算力贩子的从来不是缺少订单,而是芯片老得比还债快。
我更在意的是这门生意的底层财务漏洞。全行业都在假装看不见硬件折旧与债务周期的错配,连龙头 CoreWeave 也不例外:
| 财务与行业指标 | 账面披露数字 | 隐藏的商业约束与风险 |
|---|---|---|
| CoreWeave 积压订单 | 约 1040 亿美元 | 2026Q2 披露,高度依赖大客户履约与持续借新还旧 |
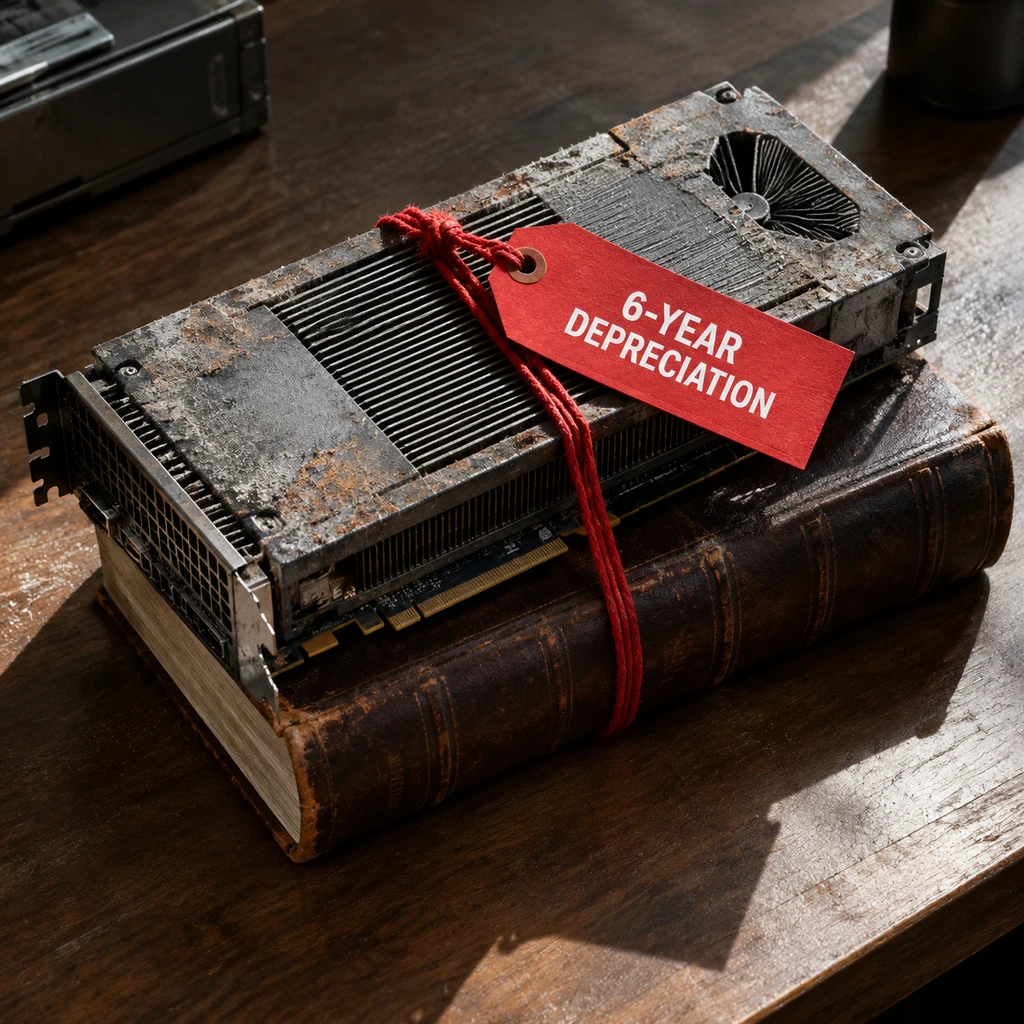
| CoreWeave 设备折旧期 | 6 年 | 2025 年报设定,远超 AI 芯片 18-24 个月的实际价格坚挺期 |
| Anthropic S-1 算力承诺 | 超 2064 亿美元 | 含 SpaceXAI / Nscale / Lambda,均附带交付与融资前提条件 |
| 行业资产减值风险 | 3.5 万亿美元 | Gartner 预测到 2030 年底因缺乏差异化与成本压力导致的减值规模 |
这就像 19 世纪末的美国铁路狂潮,当年铁路公司同样手握真实的货运需求,靠高息发债疯狂铺轨,最终却成批死于钢轨折旧、运价暴跌与债务违约。今天的新型云服务商把这出戏原样重演了一遍,区别只在于铁轨换成了显卡。
CoreWeave 在年报里把技术设备的会计折旧年限拉长到 6 年,以此让当期利润表显得好看。但在真实的算力租赁市场,一代新芯片上市,老芯片的租金费率就会断崖式下跌。用 6 年的慢速折旧去匹配高息贷款,只要到第 3 年老卡的租金降到付不起当期利息,账面上那 1040 亿美元的积压订单就救不了现金流断裂。
General Compute 以为换条赛道能躲开这根绞索,其实只是换了一种赌法。连 Puklowski 自己都承认,找钱依然是他的全职工作,无论是股权还是债权。
- 风险.非英伟达推理芯片(SambaNova、Cerebras、Positron)的架构迭代同样残酷,且二手市场流通性远不如通用英伟达 GPU;一旦两年后客户转向新一代推理硬件,General Compute 背负 Upper90 债务买下的这批小众专用芯片,面临的残值归零风险只会比传统 GPU 云更加致命。
算力二道贩子们的生死局,将在 2027 年第一季度迎来第一次真实验资。届时 General Compute 改造矿场部署的 Cerebras 与 Positron 集群将正式上线,这批靠借债买来的非英伟达芯片,究竟能不能在下一代芯片出炉前赚回本息,市场很快就会给出冷酷的清算。