成立仅四年的AI语音合成公司ElevenLabs,正用一份极具视觉冲击力的财务数字向外界展示自己的统治力。在加拿大多伦多举办的Nrth大会现场,其联合创始人兼首席执行官Mati Staniszewski透露,公司年经常性收入(ARR)已跨过6亿美元门槛,其中超过55%来自传统政企客户,包括为在线支付巨头Klarna首线客服承接3500万美国用户的语音交互,以及德国电信、思科、Adobe与波兰等国政府的官方部署。与营收暴涨相伴而来的,是资本市场传出资方正探讨对其进行约220亿美元估值的股权收购。
但在高估值与高增速的光环背后,这场访谈释放出的真正信号却是一场严峻的防御战。Staniszewski在现场不仅首次公开承认大客户正在自研模型演化为竞手,更坦言模型代差在未来三到五年内将被彻底抹平,甚至直言公司不介意牺牲毛利率来保住客户。当技术护城河的保质期被创始人亲手定下倒计时,所谓的220亿美元估值,其实暴露出老股东在技术同质化大限前急于寻求流动性兑现的现实焦虑。
6亿美元ARR背后的老股套现与估值悬河
回顾ElevenLabs的融资节奏,其增长轨迹堪称狂飙。2025年底其ARR尚为3.5亿美元,2026年2月便以超3.3亿美元ARR的基础完成了110亿美元估值的D轮融资;进入2026年后,其前4个月ARR突破5亿美元,直至当下公布的6亿美元。不到一年时间,业务规模实现翻倍,企业级客户的放量成为核心引擎。
然而,市场近期传出的220亿美元估值,性质上并非新增注资。这是一次面向早期员工和外部早期投资者的二次要约收购(Secondary Tender Offer),资金并没有进入公司资产负债表充实弹药,而是纯粹为早期筹码提供流动性退出通道。以6亿美元ARR计算,这笔交易对应的隐含估值倍数在36.7倍至44倍ARR之间。在二级市场对生成式AI工具类企业倍数普遍收缩的当下,用超40倍的市销率接盘一家底层单点技术供应商,本质上是激进资本在技术红利窗口关闭前的最后博弈。
致命的“农夫与蛇”:应用层客户的自研反噬
资本层面的套现冲动,根源于商业模式底座的松动。在生成式AI语音赛道,过去通行的架构是“语音识别(STT)+ 文本推理(LLM)+ 语音合成(TTS)”。ElevenLabs正是靠着在TTS环节无出其右的擬真度和情感表现力,赢得了大量垂直客户。
但产业链的上下游依存关系正迅速瓦解。典型的代表是智能对话平台Decagon。Decagon最初接入ElevenLabs完成冷启动,依靠其拟真声音建立市场声誉;然而在2025年9月23日,Decagon正式发布Decagon Voice 2.0,宣布将生成延迟降低65%,并通过强化学习与紧凑模型推理基础设施全面转为自研。这意味着标杆级大客户不仅停止向上游缴纳算力过路费,甚至直接在同一赛道内与ElevenLabs争抢企业客服预算。
拥有最终客户解决率定价权的应用平台,正逐步把单点语音供应商降级为廉价管道。
面对这种反噬,Staniszewski在访谈中用行业边界正在模糊为由一笔带过,甚至搬出Anthropic从模型走向平台的例子为自己辩护。但现实商业残酷得多:Decagon等应用平台能够按照替代的客服工时向企业收高溢价,而纯语音技术供应商却被困在按字符计费的单价泥潭中。
三面合围与毛利妥协下的价格战困局
客户反噬只是外患的一角,基础设施层与多模态巨头的挤压更为致命。在公开定价中,ElevenLabs的商业版月费为990美元,包含600万点数,折合每分钟约0.165至0.17美元,其主打的低延迟TTS宣传起步价亦需0.05美元/分钟。
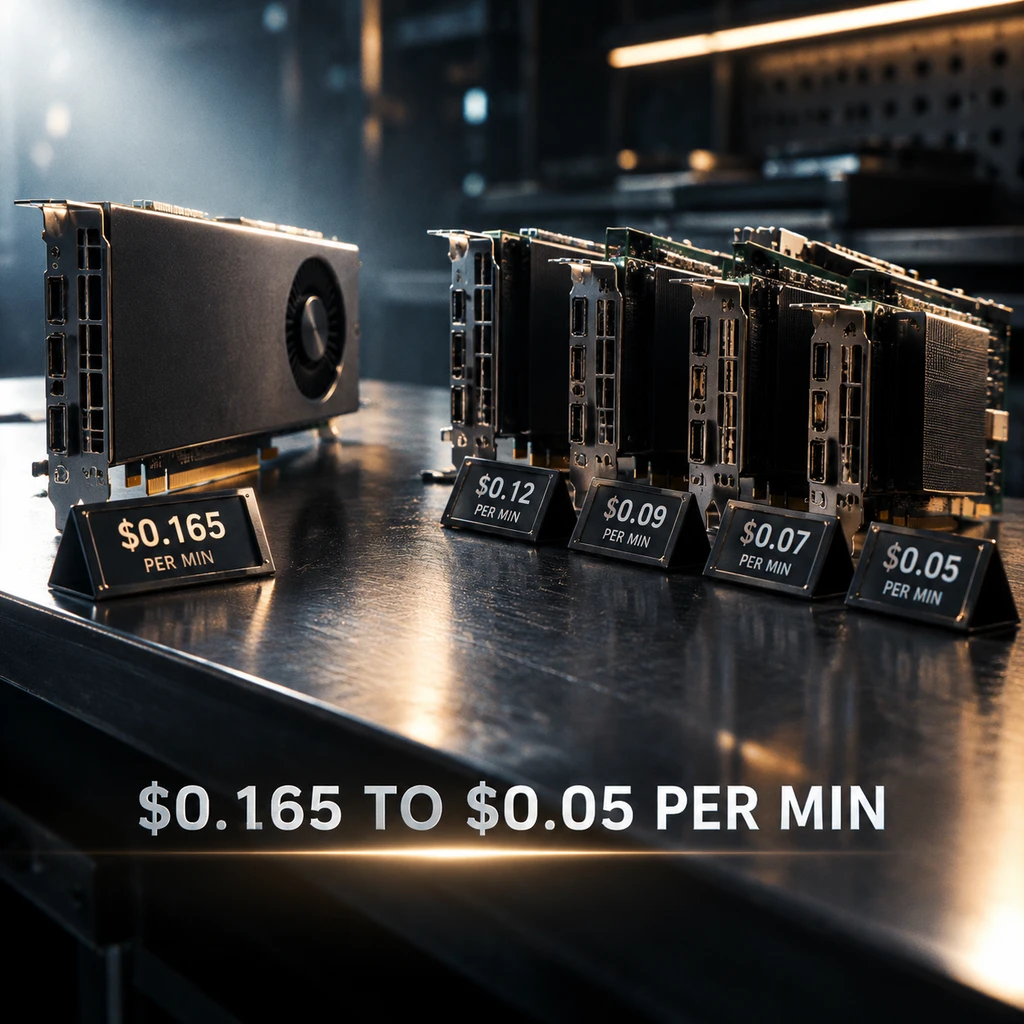
这一收费体系正遭到算力基础设施和云厂商的全面冲击。Cartesia推出的Scale套餐仅收299美元/月且包含800万点数;Deepgram的Aura-2模型单价压到0.030美元/1000字符,其语音智能体标准版在2026年9月12日后更是执行0.075美元/分钟的透明价;Google Cloud旗下的Chirp 3 HD同样开出了每百万字符30美元的低价。
更具破坏力的是原生端到端(Speech-to-Speech)路线的崛起。OpenAI推出的GPT-Live-1前端语音接入层直接标出0.05美元/分钟的基准价;Google亦在Vertex AI全面上线基于原生音频的Gemini Live API。一旦主流大模型原生支持全双工低延迟对话,原先依赖复杂API串联的TTS拼装架构就将面临严重的溢价流失。
| 服务供应商与方案 | 核心计费模式 | 换算参考单价 | 架构技术路径 |
|---|---|---|---|
| ElevenLabs (Business) | 990美元/月 (600万点数) | 约 0.165~0.17 美元/分钟 | 外挂式高拟真 TTS |
| Cartesia (Scale) | 299美元/月 (800万点数) | 大幅低于传统商用标准 | 状态空间架构语音合成 |
| Deepgram (Agent标准版) | 分时计费 (2026年9月新标) | 0.075 美元/分钟 | 端到端语音智能体栈 |
| OpenAI (GPT-Live-1) | 实时前端语音接入 | 0.05 美元/分钟 | 原生全双工多模态 |
| Google Cloud (Chirp 3 HD) | 字符计费 | 30 美元/100万字符 | 超大规模多语种语音库 |
面对如此密集的降价攻势,Staniszewski所称的“不介意毛利率降低”,实则是缺乏全栈壁垒下的被动应战。传统离线异步配音业务拥有极高的利润空间,但实时低延迟通话不仅需要预留高并发计算资源,还要在毫秒级内维持流式连接,其真实的业务毛利率远低于早期软件形态。在同行把每分钟价格杀到几美分时,ElevenLabs的高倍数SaaS叙事正在经受算力成本与价格内卷的双重拷问。
合规高墙与护城河重估
除了技术与价格维度的贴身肉搏,合规与版权正在成为企业采购名单上的隐形闸门。声音资产的法律定性在近两年发生根本性逆转。美国田纳西州通过《ELVIS法案》明确将声音权确立为人格财产保护;美国联邦通信委员会(FCC)也依据《电话消费者保护法》将AI生成声音定性为人工语音,对未经许可的外呼施加严格限制;而在欧洲,欧盟《AI法案》第50条明确要求所有合成音频必须具备机读标识。
这类制度约束直接推高了合规成本。ElevenLabs目前不仅在特拉华州面临配音演员关于训练数据集的版权侵权起诉,在伊利诺伊州还深陷违反生物识别隐私法(BIPA)的集体诉讼指控。Staniszewski在访谈中特别提到其在波兰公立医疗系统中帮助解决18%违约未就医问题的提醒智能体,并反复强调多国政府部署中的数据本地化合规。但在欧美司法体系对生物特征与数据版权步步紧逼的前提下,任何一桩集体诉讼的判决都可能成为政企采购踩下刹车的导火索。
- 风险.若原生大模型的多模态端到端延迟在未来两年内降至300毫秒以内,单点TTS供应商面临的不再是降价保份额,而是直接失去API调用的系统入口。
当技术代差只剩三到五年、毛利在实时计算的浪潮中被迫让步、下游客户加速转为竞争对手,ElevenLabs的6亿美元ARR固然是一份漂亮的答卷,但220亿美元的流动性估值更像是一张技术被彻底工业品化之前争分夺秒的离场兑现券。