亚马逊在 2026 年第三季度交出了一份极其矛盾的财报,云业务 AWS 营收达到 459.8 亿美元,同比增长 39%,这一数字本该让市场狂欢,但盘后股价却一度下跌 7%。投资者关心的核心指标并非仅仅是云业务的增长,而是亚马逊正在经历的自由现金流黑洞。单季度高达 772.6 亿美元的资本支出(Capex),使得过去 12 个月的自由现金流转为负 424 亿美元。
这不仅是一份财报的失准,更是资本市场对科技巨头以烧钱换算力模式的一次信任投票。当 AI 基建投入正式进入不计成本阶段,AWS 的营收增长在庞大的资本支出面前显得杯水车薪。
增长引擎与现金流失的拉锯
AWS 依然是亚马逊最稳固的盈利底座,其运营利润率高达 38.7%。然而,高增速背后是巨大的边际成本压力。与上一季度相比,亚马逊的资本支出同比激增 120%,这主要归因于 GPU 采购、数据中心扩建及 AI 算力集群的全面升级。
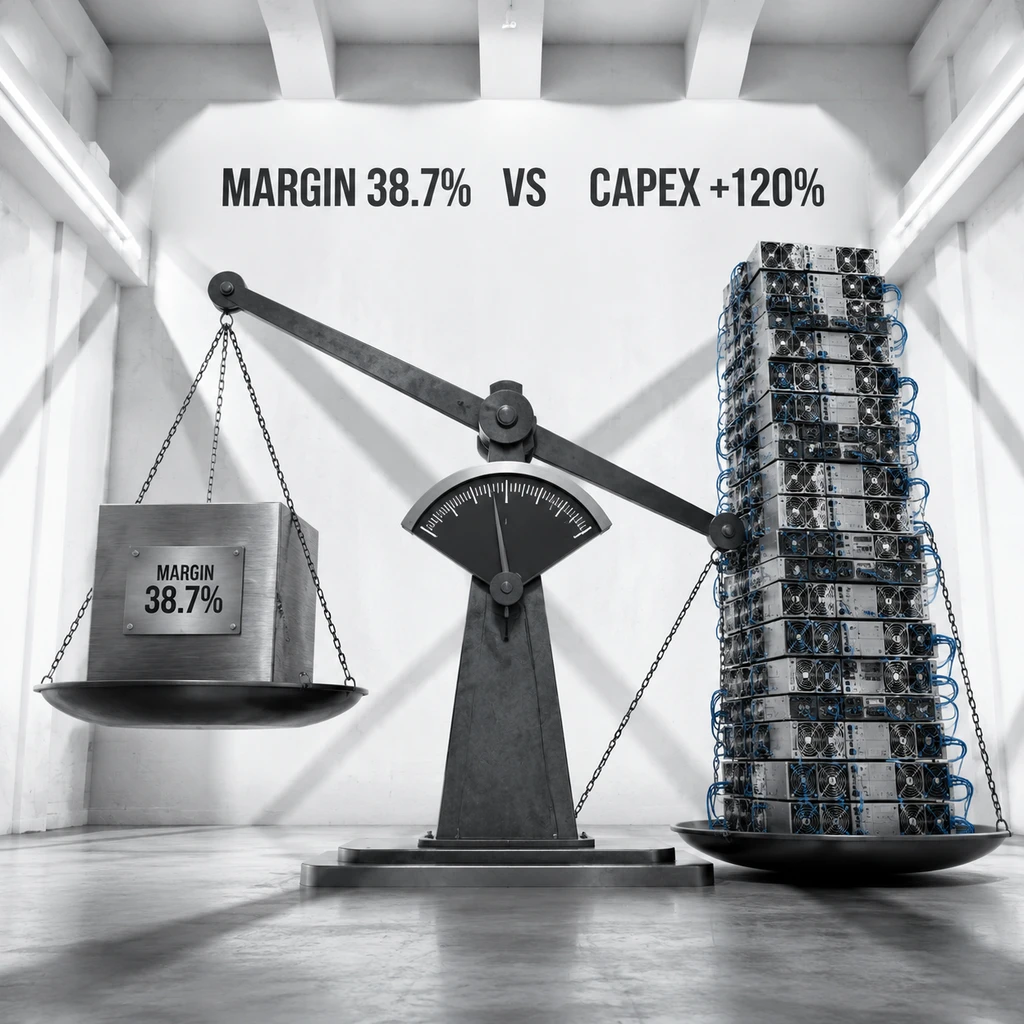
- 结论.AWS 的高利润率目前被巨额的基建折旧掩盖,市场正在重新评估其短期回报的可行性。
云巨头的“军备竞赛”位势
在这一轮 AI 基建的军备竞赛中,亚马逊的战略显得更为激进。对比行业竞品,尽管 AWS 在利润规模上保持领先,但增长的进攻性已面临挑战。谷歌云以 103% 的同比增长展现了极强的追赶姿态,而微软 Azure 的 48% 增速同样构成了直接威胁。
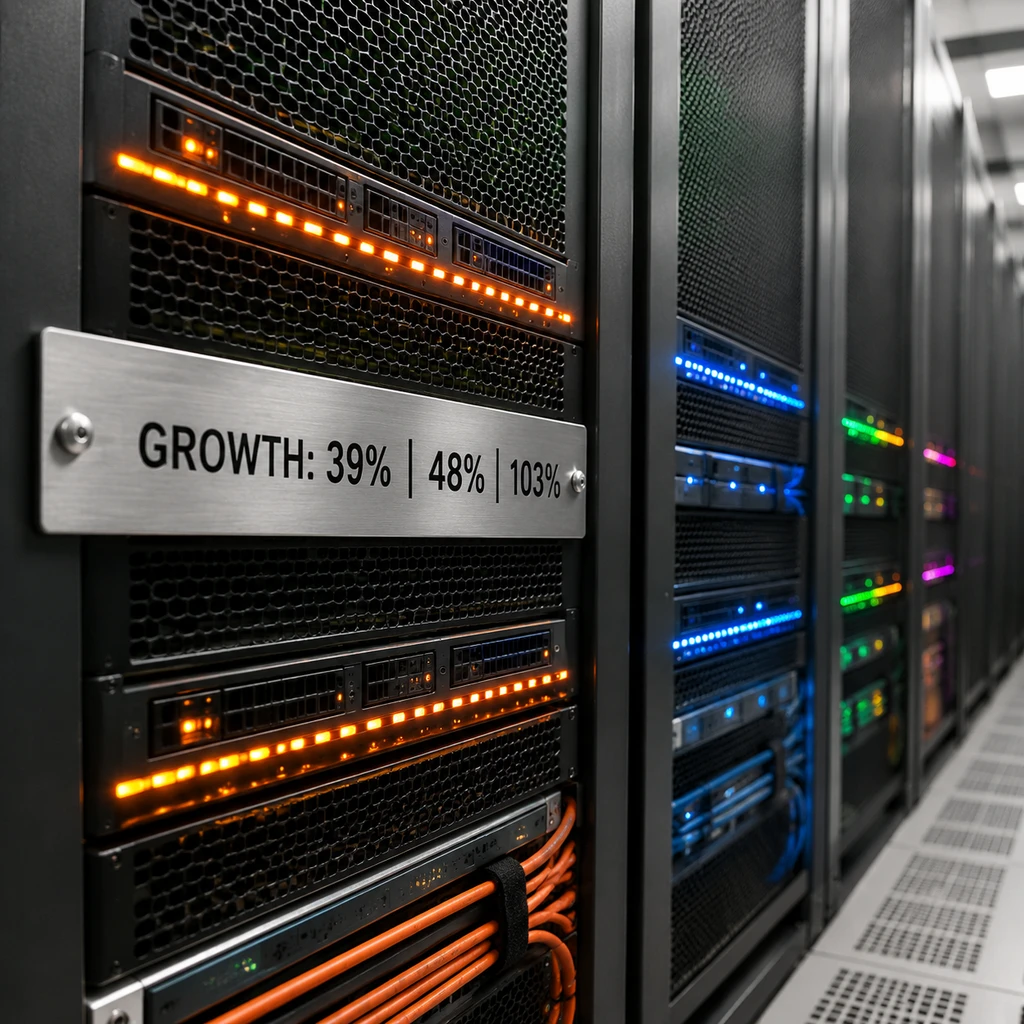
这种差异反映了云服务商在 AI 模型落地与客户吸引力上的分化,谷歌凭借自身模型的生态闭环实现高增长,而亚马逊则更多依靠基础设施的规模优势在卖铲子。
2027 年的支出预期与投资者焦虑
最令投资者不安的信号来自于管理层对未来的披露,亚马逊已明确暗示 2027 年的资本支出将比 2026 年“显著更高”。这意味着 2200 亿美元的全年开支并非一个峰值,而是一个门槛。
- 提醒.投资者需密切关注后续季度中 AWS AI 服务贡献的实际收入占比。如果 AI 负载未能产生规模化收入溢价,当前的资本投入将演变为沉重的资产负债负担。
当所有的投入都押注在 AI 基础设施上,亚马逊面临的不仅仅是财务指标的震荡,更是商业模式从现金流为王向算力垄断的痛苦转型。现在的问题是,这笔钱投入后的 ROI 窗口期究竟还有多远?对于企业客户而言,随着算力成本在财报中的体现,云服务的定价策略可能将在未来一两年内面临重构。