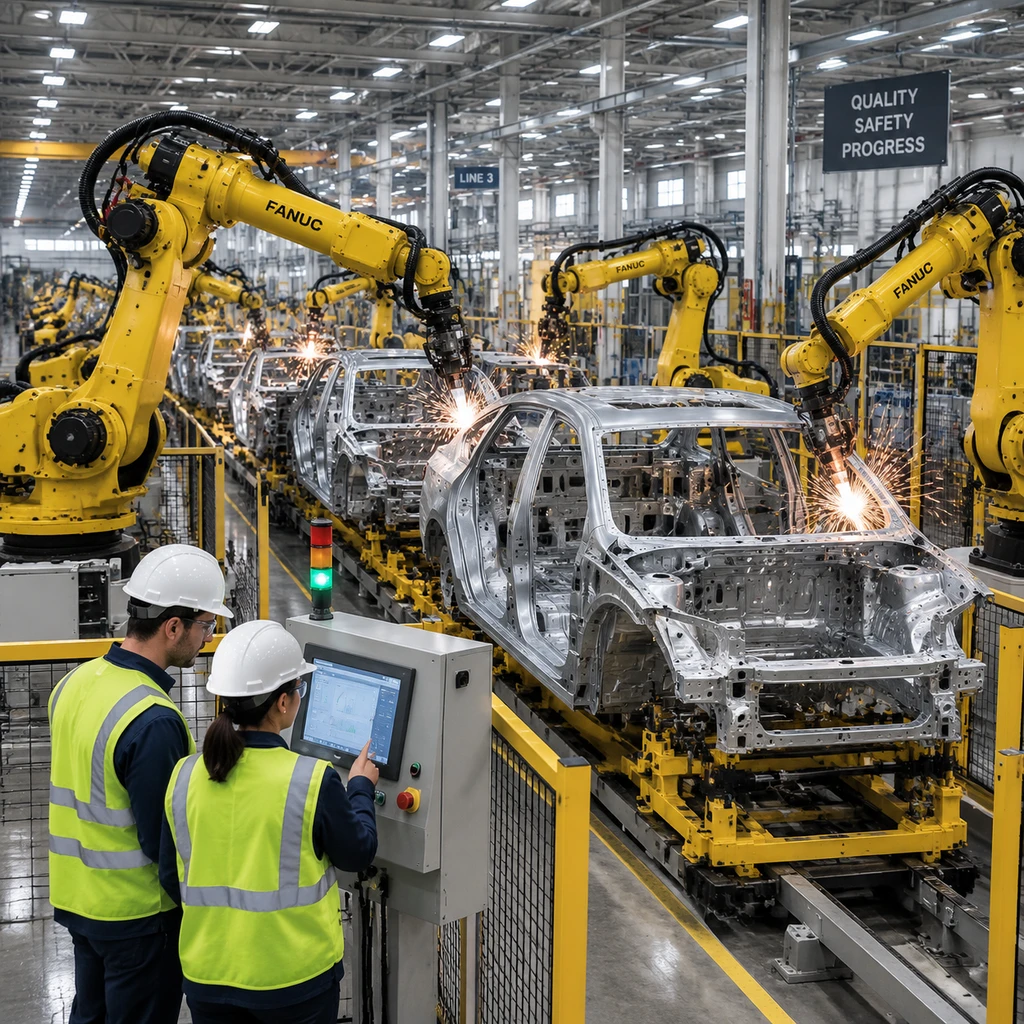
2026年10月28日,美国总统特朗普签署题为《调整美国机器人、工业机械及其零部件进口》的总统公告,依据《1962年贸易扩展法》第232条,正式认定进口工厂机器人与工业机械构成国家安全威胁。这并非一道立即生效的关税令,白宫在公告中留出了180天谈判期,指示美国商务部与美国贸易代表办公室(USTR)同贸易伙伴展开磋商。看似瞄准前沿机器人的贸易大棒,真正捆绑的却是冲压机床、热压罐等传统工业母机,这把保护主义的火直接烧向了美国汽车与军工巨头赖以运转的跨国供应链。
180天谈判筹码落地,打击面从移动机器人扩至860亿美元工业母机
许多读者看到标题容易将此举误读为针对中国人形机器人的即时禁令,但拆解政策细节就会发现明显的错位。此次总统公告源于美国商务部在2025年9月2日正式启动的第232条调查,并在2026年10月28日由商务部长 Howard Lutnick 提交调查结论后落地。公告暂时没有设定任何新关税税率,而是将180天后的关税、税费、配额乃至本土生产投资激励作为谈判桌上的筹码。
这与三个月前的监管动作形成了明确分工。2026年7月,美国联邦通信委员会(FCC)曾以网络安全为由,限制进口新型外国先进移动联网机器人(涵盖扫地机器人、四足机器狗与人形机器人,允许此前已获授权型号继续销售),当时波士顿动力(Boston Dynamics)政策高管 Brendan Schulman 公开支持该行动,中国商务部则批评美方泛化国家安全概念。但7月的FCC禁令特意豁免了汽车工厂和物流仓库里的固定式工业机械臂,而10月28日的总统公告恰好补上了这块拼图。
更关键的变化藏在调查清单里。这份公告涵盖的产品范围远超大众熟知的机械臂,直接将可编程机械系统、冲压和压制机械、切割和焊接机床、热压罐(autoclaves)、工业炉以及激光和水切割设备及其零部件一网打尽。
白宫引用支撑数据指出,2024年美国制造业货物出货量达7.1万亿美元,相关设备生产规模约860亿美元,且应用于美国全部16个关键基础设施部门。在国家安全叙事下,白宫担心的不仅是联网设备收集敏感数据或遭远程拒绝服务攻击,更焦虑在战时或危机期间,因本土产能不足而无法快速扩充飞机、舰船、导弹和弹药等国防生产。
硅谷人形机器人救不了底特律,无差别调查直击日韩欧盟友
问题在于美国本土根本造不出足够替代进口的重型工业设备。国际机器人联合会(IFR)报告显示,美国已成为全球第二大工业机器人使用市场,2025年美国新增工业机器人安装量近38,500台。就连白宫公告自己都承认,美国本土机器人企业产能无法满足国家安全需求,大多数工业机械及零部件依赖进口。
资本市场热捧的美国具身智能明星企业,短期内也填不上底特律工厂和航空军工车间的缺口。Figure 在2026年4月报告已生产超过350台 Figure 03 机器人,产能达每小时1台;Agility Robotics 在2026年10月的投资者材料中披露,其 Digit 机器人零部件主要来自美国本土采购,工厂年产能达10,000台。但无论是双足人形机器人还是仓储搬运机器人,都无法替代通用汽车(General Motors)、福特(Ford)、波音(Boeing)和洛克希德·马丁(Lockheed Martin)产线上的重型焊接机械臂与大型冲压机床。
目前美国没有任何本土企业能提供与全球工业机器人“四大家族”——日本发那科(FANUC)、安川电机(Yaskawa)、瑞士 ABB 和德国库卡(KUKA)相匹敌的重型工业机械臂硬件。哪怕是全球部署机器人数量领先的 Amazon,在自研专用机械臂的同时,其物流中心依然在使用日本 FANUC 的机械臂。
更让盟友错愕的是,此次第232条行动针对来自任何国家的进口,而非单一针对中国的措施。Silverado 贸易数据看板显示,2026年第二季度韩国占美国工业机器人及部分零部件进口的11%。智库 SCSP 指出,依赖日欧盟友供应商很大程度上已经缓解了安全隐患,一刀切的限制不仅会冲击日本、德国、瑞士和韩国供应商,还会搅乱类似韩国现代汽车控股波士顿动力这类跨国资本结构。
硅谷的人形机器人讲得出高估值故事,却焊不牢底特律的一台车架。
再工业化的成本回旋镖:车企与机器人工厂的双重撕裂
乔治城大学安全与新兴技术中心(CSET)的研究明确指出,机器人硬件存在高度的国际相互依赖,目前没有任何单一国家拥有完全一体化的供应链。在这一硬件现实下,强行对工业母机与机器人设限,正在美国制造业内部制造一场自我拉扯的成本悖论。
以 Tesla 为代表的美国企业正处于最典型的撕裂处境。一方面,贸易壁垒能帮 Tesla、Figure 和 Agility 挡住中国等海外低成本人形机器人的竞争,为本土具身智能商业化争取喘息窗口;但另一方面,Tesla 整车超级工厂所需的传统工业机床、大型冲压和焊接设备依然高度依赖海外进口。一旦180天谈判破裂并加征关税,所有税费都将由进口设备的美国本土企业直接买单,拉高美国工厂的自动化改造与建厂成本。
对于全球供应链企业与美国本土买家而言,接下来半年的博弈焦点已经非常清晰。日韩欧工业自动化巨头(哪怕 FANUC 等企业已在密歇根州奥本山等地扩建美国工程与组装基地)必须全力推动本国政府在2027年4月底前与美方敲定国别豁免协议;中国机器人企业则在整机出海遇阻后,面临底层零部件溯源审查的进一步收紧。
- 提醒.对于正在规划美国工厂产线采购的制造企业,切勿将此次公告视为单纯的软件或人形机器人审查;未来180天内商务部与USTR如何界定冲压焊接设备“零部件”原产地规则,以及是否像近期豁免 Intel 晶圆厂使用外国机器人那样向大型美企发放定向豁免(waivers),将直接决定2027年北美产线的资本开支预算。