自动驾驶技术竞赛的聚光灯下,Alphabet旗下的Waymo正在用真金白银完成一次重资产跃进。截至2026年9月,Waymo商业Robotaxi车队规模达到约4000辆,每周付费订单量突破50万单,业务落地15座大城市。然而这组扩张数据的重心极其集中:约80%的运力堆在加利福尼亚州和德克萨斯州,而德州在近三周内注册量激增49%达到1102辆,领跑全美。
拉动这场运力狂飙的核心角色,并非传统的改装车,而是一台贴着Waymo车标、实由中国吉利旗下极氪代工的定制纯电MPV——代号Ojai(Zeekr RT)。更耐人寻味的是商业层面的反常:在美国对中国造电动汽车征收超100%高额关税的背景下,Waymo依然计划在年底前向美国运入超5000辆Ojai。顶着高额关税也要买中国车,不是对供应链的盲目押注,而是一笔精明且残酷的单车经济账。
关税账本:即便被征税一倍依然比捷豹便宜一半
直觉上,高达102.5%至127.5%的关税惩罚足以扼杀任何进口硬件的利润空间。但放到无人驾驶出租车的财务模型里,这笔账彻底反转。
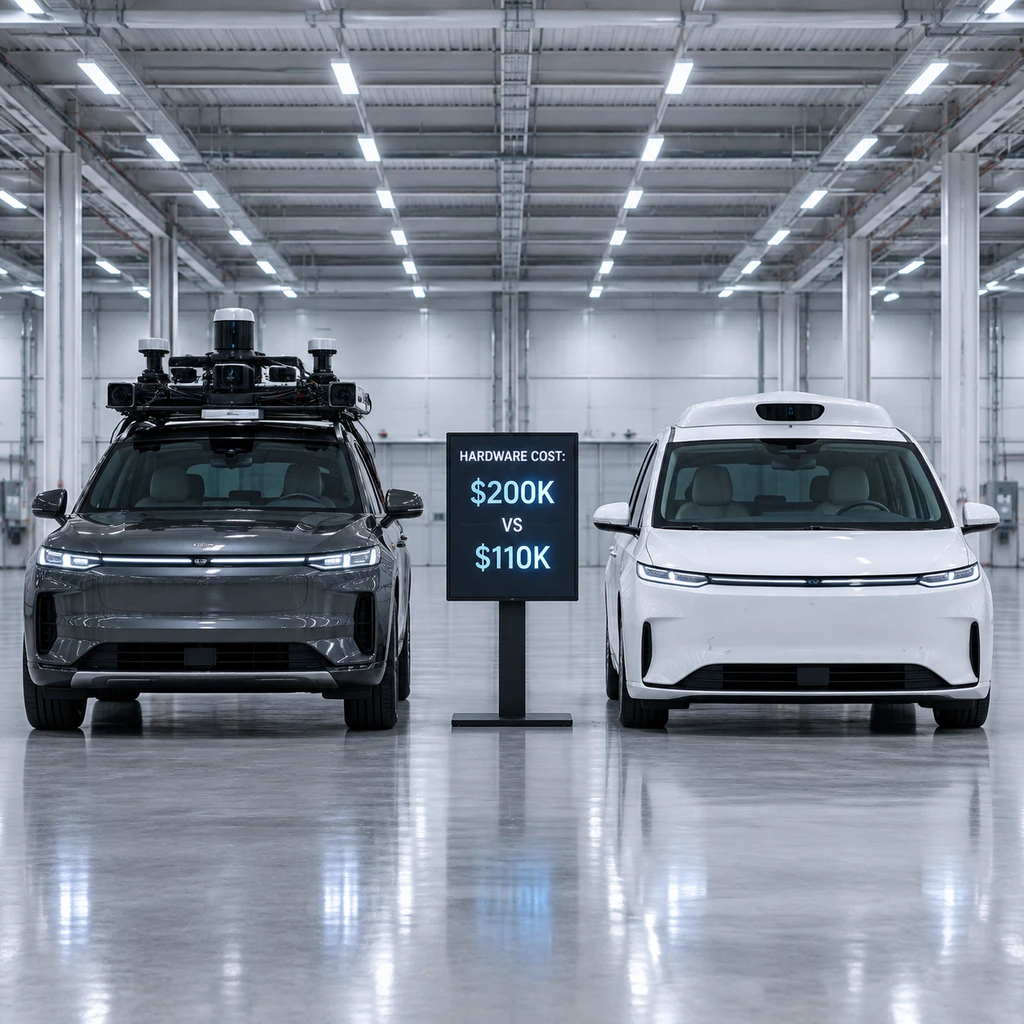
Waymo早期车队长期依赖豪华SUV捷豹I-Pace进行后装改造。捷豹不仅整车造价昂贵,且车内空间并非为高频载客设计,单车硬件总成本高达约20万美元。按5年摊销计算,单车每天仅硬件折旧就吃掉约110美元。
与之对照,基于极氪SEA-M专属出行平台打造的Ojai,中国裸车出厂价估算为3.8万至3.9万美元。即便叠加翻倍关税使离岸到港成本推升至7.8万至8.9万美元,再算上搭载了Gemini AI大模型辅助与第六代计算套件的自驾硬件(约2.5万美元),单车总造价依然能压在10.3万至11.4万美元区间。
这意味着单车硬件成本相比捷豹降低了40%至50%,日均折旧从110美元降至约56美元,每天净省54美元。对于一个计划铺设万辆级别的商业车队,每天省下的纯折旧费用就高达数十万美元。
关税能惩罚工业品差价,却抹不平专用造车平台带来的代际成本鸿沟。
- 结论.对于Waymo而言,吞下超100%的关税并不是妥协,而是当下获取成熟底盘并实现单车盈利模型转正的最优商业解。
交付漏斗:进港5000辆与上路300辆的蓄水池断层
虽然宏观财务逻辑跑得通,但规模扩张在现实中撞上了工业交付漏斗。
根据MoffettNathanson的船舶追踪数据,Waymo全年在加紧进口,仅7月单月即到港约725辆,预计年内将有超过5000辆Ojai进入美国。然而在数据另一端,截至8月19日Waymo向洛杉矶、旧金山和菲尼克斯全面开放时,全美实际处于商业载客运营的Ojai只有约300辆。
德州车管所系统里的1102辆,同样只是拿到了路测与准驾资质的注册量,并非立刻在街头接单的有效运力。
造成这种断层的原因在于后装总装的复杂工序。为了规避美国对于智能网联汽车的安全审查,这批车在离开中国前被彻底剥离了车联网软硬件,仅以白车身形式运抵。车辆到港后,必须运往Waymo位于亚利桑那州梅萨的工厂,人工挂装激光雷达、毫米波雷达、高阶计算单元,并逐台完成系统校准与封闭场地压力测试。
工厂的吞吐速度、车队运维基地(Depot)的充维承载力,以及各城市的开城验收进度,成为卡在海关巨量到货与街头运营之间的真正阀门。
- 风险.如果地缘摩擦加剧导致网联汽车政策升级为全面进口禁令,Waymo将被迫转向美国本土组装的现代Ioniq 5底盘,但后者缺乏MPV专属出行的空间布局与极限成本优势。
德州大练兵:两派模式暗战与长尾安全红线
德州之所以迅速承接Waymo的大半增量,根本动力在于激进的市场需求与宽松的监管土壤。
在得州,Waymo早已拉开与其他对手的距离。早在5月28日的官方备案中,Waymo在德州即拥有577辆测试车,远超Avride的317辆与Nuro的47辆。进入8月,德州主要城市迎来全面放量:达拉斯积压了近15万人的排队名单,并于8月4日对公众开放;休斯敦排队超10万人,于8月20日开放。在奥斯汀,Waymo则早在2025年3月通过接入Uber聚合平台试水,借助后者的用户流量迅速打透早期接单率。
但Uber并非忠实盟友。Uber在达拉斯扶持Avride等多家供应商,利用多头下注防止被单一车队绑定;而Waymo在达拉斯与休斯敦力推自营Waymo One应用,意在牢牢抓住定价权与C端数据,防止自身退化为底层纯运力管道。
外部竞争格局也在分化。通用汽车旗下的Cruise在2024年底退出Robotaxi整车开发,特斯拉正在德州力推其无方向盘设计的Cybercab,但在2026年9月4日遭遇了美国国家公路交通安全管理局(NHTSA)针对奥斯汀自我认证流程的深入审计。
然而物理世界的长尾挑战,远比对手的策略更难缠。
截至2026年6月,Waymo累计无安全员商业里程已超过2.7亿英里。官方数据显示,其人身伤害事故率比人类驾驶员低82%,严重伤害事故率低95%。但在现实街道中,微小概率的长尾事故依然致命。
| 评估维度 | 捷豹 I-Pace 车队 | 极氪定制 Ojai 车队 | 行业影响与监管变量 |
|---|---|---|---|
| 单车硬件总成本 | 约 20 万美元 | 约 10.3-11.4 万美元 | 关税翻倍下仍降低40%-50%,重构盈利公式 |
| 单车日均折旧 | 约 110 美元/天 | 约 56 美元/天 | 单车每日硬件成本节约54美元,缓解运营亏损 |
| 商业运营规模 | 早期三城主力车型 | 注册超1100辆/实跑约300辆 | 亚利桑那总装与验证产能成真实扩张瓶颈 |
| 安全与监管挑战 | 系统算法常规迭代 | NHTSA调查校车避让与儿童接触 | 极端暴雨涉水暴露出气象感知长尾短板 |
此前在圣安东尼奥,一辆Waymo车辆在恶劣天气中误判路况驶入深水积水区,迫使该市服务一度叫停,直到工程团队完成针对极端积水反射的气象算法修正后,才于9月18日恢复运营。与此同时,NHTSA仍在持续调查Waymo涉及校车绕行以及2026年1月发生的儿童行人碰撞事件。
从达拉斯的15万人排队,到圣安东尼奥的暴雨涉水,自动驾驶的竞争已彻底离开PPT与单纯的里程跑分阶段。顶着重税换取量产硬件、在工厂车间赶工装配套件、在暴雨和市政盲区中修正代码,Waymo在德州的重资产突围,正在把全行业的赛程拖入更加残酷的物理世界泥沼战。